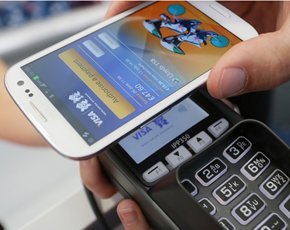
Oczekuje się, że wyścig o dominację na rynku płatności mobilnych nasili się w 2015 roku. Firma Apple w zeszłym roku wprowadziła Apple Pay, nową usługę płatności mobilnych. Samsung, ze swoim Galaxy S6, dogania czołówkę stawki. W maju, Google zamierza ogłosić nową strategię dla rozwiązania płatniczego Google Wallet. Czy 2015 stanie się więc rokiem płatności mobilnych?
Według najnowszych danych BITKOM, stowarzyszenia niemieckiego przemysłu informatycznego i telekomunikacyjnego, nie więcej niż jedna trzecia wszystkich użytkowników smartfonów chciałaby zapłacić w sklepie swoim telefonem komórkowym, a tylko 7 procent chciałoby zapłacić telefonem w restauracji czy kawiarni. Pomimo tych statystyk, Bernhard Rohleder, dyrektor zarządzający BITKOM, jest przekonany: "W przyszłości płatności mobilne całkowicie zastąpią tradycyjny portfel". Wg Rohledera tak niskie liczby odzwierciedlają jedynie brak punktów akceptacji dla bezgotówkowych płatności mobilnych w wielu kluczowych krajach dla rynku elektronicznych płatności.
Badanie przeprowadzone przez SIX Payment Services w lutym 2015 wśród 199 odwiedzających
EUROCIS - targi technologiczne dla handlu - pokazało, że: 50 procent sklepów uważa płatności zbliżeniowe za technologicznego następcę gotówki, głównie w postaci karty płatniczej (46 procent) oraz płatności za pomocą aplikacji na urządzeniu mobilnym (24 procent). Z drugiej strony, tylko 13 procent respondentów ocenia system płatności eksperymentalnie wprowadzony przez Google, za obiecujący. Kupcy wierzą raczej w sukces nowych, nieznanych jeszcze usług (19 procent).
Aż 43 procent respondentów uważa, że producenci smartfonów, jak Apple i Samsung, zdefiniują przyszłość płatności mobilnych. Dwie trzecie respondentów jest zdania, że giganci oprogramowania, jak Google, przegrają tę bitwę.
W kilku krajach prowadzone są również lokalne inicjatywy wdrażające płatności mobilne. Jednym z takich krajów jest Polska, gdzie swoje systemy płatności mobilnych wdrożyły banki PKO BP i Pekao SA oraz sieć sklepów Biedronka. System wdrożony przez PKO BP otrzymał obecnie nowe wcielenie w postaci Polskiego Standardu Płatności i usługi blik, do którego przystąpiło kilka innych banków.
Od 2006 roku Google eksperymentuje z alternatywnymi metodami płatności, w poprzednich latach projekty firmy znane były pod nazwą Checkout. W 2011 roku wprowadzono Google Wallet, z niewielkim jak dotąd sukcesem. W maju 2013 roku firma planowała zintegrować rozwiązanie płatnicze z serwisem Gmail, co nie spotkało się z szerokim uznaniem wśród klientów.
Niedawno Google poinformował o przejęciu producenta aplikacji mobilnych Softcard oraz planach zacieśnienia współpracy z czołowymi operatorami mobilnymi w USA. W maju bieżącego roku firma planuje również przedstawić nową strategię Google Wallet podczas wewnętrznej konferencji dla programistów. Jednak przy tak licznym gronie interesariuszy występujących na rynku płatniczym, skierowanie spraw na właściwe tory będzie wymagać od Google jeszcze wiele wysiłku.
Firma Apple dołączyła do rynku płatności mobilnych trzy lata po Google, prezentując Apple Pay we
wrześniu 2014 roku. Jak dotąd, było to najbardziej udane podejście do płatności mobilnych: Apple przekonało już sporo firm, banków i operatorów kart kredytowych do współpracy. Konglomerat amerykańskich sieci handlowych postanowił jednak zbojkotować Apple. Walmart, Kmart, BestBuy i 7-Eleven chcą przeforsować własne rozwiązanie płatnicze, CurrentC.
Kolejny duży gracz, Samsung, postanowił również wkroczyć do gry. Wprowadzając Galaxy S6, koreański producent planuje prześcignąć Apple. W przeciwieństwie do innych rozwiązań płatniczych, Samsung nie tylko obsługuje nowoczesne transakcje zbliżeniowe, ale także odczyt danych z paska magnetycznego karty, co nadal jest ważnym elementem obsługi transakcji na niektórych rynkach. Niedawno Samsung przejął dostawcę usług LoopPay, który ma oferować rozwiązania dla 10 mln przedsiębiorców. Jak twierdzi LoopPay, dzięki dojrzałej technologii pasków magnetycznych, Samsung Pay może być akceptowany przez 90% kupców. Na początku, Samsung planuje wprowadzenie rozwiązania płatniczego tylko w USA i Korei Pd.
W Niemczech przedsiębiorcy nadal uważają bezpieczeństwo za największą przeszkodę w szybkim rozpowszechnieniu płatności mobilnych – taką opinię podziela 54 procent respondentów w sondażu EUROCIS. Jedna trzecia respondentów wskazuje na brak opcji płatności mobilnych w sklepach jako hamulec rozwoju. Jeśli 2015 ma stać się rokiem płatności mobilnych, to prawdopodobnie nie w Europie. Najpierw trzeba zbudować zaufanie do nowych technologii i rozwinąć współpracę między uczestnikami rynku.
Źródło: dlahandlu.pl
Małgorzata Nieciecka - Płatności mobilne, innowacje w rozwiązaniach rozliczeniowo - transakcyjnych. Przegląd ciekawych informacji.
Pokazywanie postów oznaczonych etykietą mobile payments. Pokaż wszystkie posty
wtorek, 5 maja 2015
czwartek, 9 kwietnia 2015
Microsoft będzie miał własny system płatności oparty na technologii NFC
Mają je już główni konkurenci - Samsung, Google i Apple. Informacja zagranicznych serwisów, jakoby Microsoft zarejestrował spółkę Microsoft Payments Inc., która zajmie się budową autorskiego rozwiązania Microsoftu, wydaje się więc bardzo prawdopodobna.
Mimo że płatności mobilne na razie raczkują, a popularność wearables wciąż jest umiarkowana, Microsoft nie zamierza powtarzać błędów z przeszłości, kiedy to w wyścigu o mobile został daleko w tyle. Tym razem firma chce wyprzedzać trendy, dlatego też wejście w segment płatności mobilnych, wygląda na bardzo rozsądne posunięcie.
Rozwiązanie z Redmond ma konkurować przede wszystkim z Apple Pay i opierać się na technologii NFC. Szczegóły były prezentowane na konferencji konferencji WinHEC dla producentów sprzętu w Chinach. Z dostępnych informacji wynika, że Microsoft oczekuje obecnie na pozwolenia do obsługi transakcji we wszystkich z 50 stanów USA.
Więcej informacji >
Mimo że płatności mobilne na razie raczkują, a popularność wearables wciąż jest umiarkowana, Microsoft nie zamierza powtarzać błędów z przeszłości, kiedy to w wyścigu o mobile został daleko w tyle. Tym razem firma chce wyprzedzać trendy, dlatego też wejście w segment płatności mobilnych, wygląda na bardzo rozsądne posunięcie.
Rozwiązanie z Redmond ma konkurować przede wszystkim z Apple Pay i opierać się na technologii NFC. Szczegóły były prezentowane na konferencji konferencji WinHEC dla producentów sprzętu w Chinach. Z dostępnych informacji wynika, że Microsoft oczekuje obecnie na pozwolenia do obsługi transakcji we wszystkich z 50 stanów USA.
Więcej informacji >
środa, 25 lutego 2015
HOLLO – mobilna rewolucja na rynku usług assistance
W Polsce jest zarejestrowanych 25 milionów pojazdów, ale
tylko 27 proc. z nich zostało objętych usługą assistance. Oznacza to, że 7 na
10 kierowców w krytycznej sytuacji może liczyć tylko na siebie. Średni wiek zarejestrowanego auta przekracza 10 lat. Co drugi badany
w 2014r. kierowca odpowiedział, że woli zapłacić za konkretną usługę, gdy jej potrzebuje,
niż wykupić pakiet ubezpieczeniowy.
Aplikacja HOLLO pojawia się więc we właściwym momencie i
może stać się chlubnym przykładem dobrze wydanych unijnych pieniędzy. Ma
wszelkie szanse wejść do standardu rozwiązań mobilnych w naszych smartfonach.
Stanowi prosty interfejs łączący kierowców z firmami świadczącymi usługi
assistance dla kierowców, w tym holownikami oraz małymi warsztatami
wyspecjalizowanymi w drobnych naprawach.
Kierowca nie musi się już głowić, by podać dokładny adres
gdy zatrzymał się na autostradzie, czy drodze szybkiego ruchu. Wysyła
zgłoszenie i natychmiast widzi najbliżej zlokalizowane auta pomocy drogowej,
ceny konkretnych usług i czas dojazdu. Wybiera usługodawcę i potwierdza
zgłoszenie. Otrzymuje informacje o przyjęciu zgłoszenia i może śledzić czas
dojazdu holownika.
W innej sytuacji z łatwością można będzie sprawdzić, który z
najbliżej położonych warsztatów może nam udzielić szybkiej pomocy i w jakiej
cenie.
HOLLO nie tylko odpowiada na podstawową potrzebę kierowców
związaną z bezpieczeństwem na drodze, ale i konkretne oczekiwania firm
holowniczych skazanych dziś na nasłuch policyjny, ogłoszenia w gazetach i
internecie.
Pomysłodawcy HOLLO zastosowali skaner QR Codów, dzięki czemu
wprowadzanie danych o pojeździe ogranicza się do wykonania zdjęcia kodu. Dane
pozyskane w ten sposób pozwalają łatwo dostosować oferty pomocy dla rodzaju
pojazdu.
Moduł płatności mobilnych PayPal pozwala rozliczyć usługi
nawet gdy kierowca nie dysponuje gotówką.
Aplikacja dostosowuje swoją funkcjonalność do rodzaju
użytkownika (klient – usługodawca) w momencie gdy on się loguje.
Twórcy deklarują, ze do końca bieżącego kwartału powiększą
liczę zarejestrowanych usługodawców, którzy korzystają z aplikacji z 30 do co
najmniej 100. Liczą na zainteresowanie firm i towarzystw ubezpieczeniowych,
którym HOLLO mogłoby pomóc w obsłudze klientów jednocześnie zwiększając jakość świadczonych
usług i zwiększając komfort klientów dziś skazanych na połączenia IVR.
HOLLO zyskało wstępną aprobatę ekspertów i mentorów programu
Orange Fab i ma szansę na wsparcie ORANGE.
Z łatwością można sobie wyobrazić, że w przyszłości może
zostać zastosowane dla innych usług assistance, np. związanych z awariami
instalacji gazowych i elektrycznych. W ten sposób firmy usługowe mogą dotrzeć
do klientów i zyskać możliwość dodatkowej komunikacji z nimi, aby edukować
użytkowników odnośnie nowych usług czy zmian w ofercie.
Możliwości wydają się nieograniczone. Osoby zainteresowane
mogą pobrać aplikację z Google Play lub AppStore.
eM
czwartek, 4 grudnia 2014
8 banków dołączyło do prac nad wdrożeniem płatności mobilnych Visa
Osiem kolejnych polskich banków, wspólnie z Visa Europe, rozpoczęło działania zmierzające do wdrożenia mobilnych płatności zbliżeniowych Visa wykorzystujących chmurę i technologię Host Card Emulation (HCE). Po Banku Zachodnim WBK, który we wrześniu br. rozpoczął wdrożenie usługi, dołączyły: ING Bank Śląski, mBank, Bank Millennium, Raiffeisen Polbank, eurobank, Getin Bank, Bank Polskiej Spółdzielczości oraz Bank SMART.
Inne banki analizują możliwość wdrożenia usługi dla swoich klientów.
Według Visa Europe, rozwiązania mobilne będą stanowiły przyszłość płatności niezależnie od stosowanej technologii, dlatego organizacja wspiera rozwój różnych sposobów świadczenia usług mobilnych.
Terminale akceptujące płatności zbliżeniowe w Polsce stanowią obecnie ponad 70% terminali POS dostępnych na rynku, a do końca 2017 r. wszystkie terminale w kraju będą akceptować płatności zbliżeniowe Visa. Mobilnych płatności zbliżeniowych Visa można dokonywać we wszystkich terminalach zbliżeniowych w Polsce i w całej Europie.
Inne banki analizują możliwość wdrożenia usługi dla swoich klientów.
Według Visa Europe, rozwiązania mobilne będą stanowiły przyszłość płatności niezależnie od stosowanej technologii, dlatego organizacja wspiera rozwój różnych sposobów świadczenia usług mobilnych.
Terminale akceptujące płatności zbliżeniowe w Polsce stanowią obecnie ponad 70% terminali POS dostępnych na rynku, a do końca 2017 r. wszystkie terminale w kraju będą akceptować płatności zbliżeniowe Visa. Mobilnych płatności zbliżeniowych Visa można dokonywać we wszystkich terminalach zbliżeniowych w Polsce i w całej Europie.
piątek, 10 października 2014
Nowa Era w systemach płatności
..Wszelkie aspekty naszego życia podlegają ciągłym zmianom – ulepszeniom. Nie inaczej jest z systemami płatności. W tej kwestii, na przestrzeni ostatnich lat mogliśmy zauważyć ogromny postęp.
Najpopularniejszą formą płacenia w Polsce nadal jest gotówka, jednak alternatywne metody zyskują coraz większą popularność. Na drugim miejscu plasują się karty płatnicze (kredytowe lub debetowe), które posiada 66% polskiego społeczeństwa. Popularne „plastiki” umożliwiają płacenie w różnego typu punktach usługowych bez konieczności noszenia przy sobie banknotów. Karty takie są zabezpieczone przez kod pin, a w przypadku jej utraty można ją szybko zablokować, co stanowi dodatkową ochronę dla użytkownika i przewagę kart w porównaniu do gotówki.
Konsumenci obecnie posiadają również możliwość dokonywania płatności online bez wychodzenia z domu, za pomocą komputera, czy telefonów. Już 63% internautów skorzystało z serwisów online pozwalających na dokonanie transakcji.
Wykorzystywanie tego rodzaju płatności wzrasta wraz z ciągle rosnącą popularnością zakupów przez Internet i rozwojem sklepów internetowych. Obecnie praktycznie każdy towar możemy kupić bez wychodzenia z domu, począwszy od telewizora, po pieczywo w sklepach spożywczych, które oferują transport zakupów do domu. Nowe formy płatności w ciągu ostatnich lat stały się podstawowym narzędziem dla wielu z nas. Do ich przewag nad gotówką należy bezpieczeństwo, szybkość transakcji oraz wygoda użytkowania.
Do tej pory zadawaliśmy sobie pytanie jaki będzie kolejny krok i dzisiaj wydaje się, że znamy już odpowiedź. Na polskim rynku debiutuje właśnie firma WoraPay wraz ze swoim innowacyjnym systemem płatności, który na pierwszym miejscu stawia wygodę użytkowników poprzez skrócenie czasu robienia zakupów, a nawet zamawiania dań w restauracji. WoraPay system opiera się na zdalnej płatności z wykorzystaniem aplikacji WioPay zainstalowanej na telefonie komórkowym, ale mogą do niego dołączyć wszystkie banki i aplikacje płatnicze – jest to system jak najbardziej otwarty dla banków i aplikacji bankowych właśnie. Założenie systemu polega na możliwości skanowania kodów QR danych produktów przy pomocy telefonu i bezpośredniej, zdalnej płatności poprzez aplikację bankową zintegrowaną z POS (point of sale – punkt handlowy).
Jak podkreśla CEO firmy WoraPay, Aurimas Bakas: „Stworzony przez nas system jest otwartą pętlą płatności mobilnych. Nasz system płatności znajduje się bezpośrednio pomiędzy bankiem, a sprzedawcą. Więc porównując do kart płatniczych umożliwia to skrócenie łańcucha przypływu środków w taki sposób, aby zmniejszyć liczbę pośredników zwiększając ich zysk.”
By lepiej zrozumieć ideę tej formy płatności możemy przeanalizować trzy formy sprzedaży w różnego rodzaju punktach usługowych – arenach sportowych, restauracji i stacji benzynowej. Kto z nas siedząc np. na stadionie i oglądając mecz nie zgłodniał lub nie poczuł się spragniony? Jednak ta potrzeba zadecydowanie przegrywa z chęcią obejrzenia widowiska, tak, by nie przegapić ani jednej minuty. Od teraz bez problemu możesz zamówić przekąskę siedząc na swoim krześle. Wystarczy zeskanować kod QR umieszczony na oparciu krzesła, zapłacić za wybrany asortyment i nadal cieszyć się meczem. Dzięki zdalnej płatności nie musisz stać w kolejce ani nawet ruszać się z miejsca, a zamówienie zostanie do Ciebie przyniesione. Tak samo wygląda sytuacja na stacji benzynowej. Wyobraźmy sobie, że po zatankowaniu nie musimy iść do kasy, stać w kolejce i płacić u obsługi. Wystarczy zeskanować kod przyklejony do dystrybutora i zapłacić jednym kliknięciem na telefonie siedząc wygodnie w samochodzie. Dla kierowców, którym często się bardzo śpieszy mogłoby to być idealne rozwiązanie. Inne wykorzystanie systemu pokazuje przykład restauracji. W takim miejscu klienci mieliby możliwość zdalnej płatności od razu za zamówione dania. Po zapłaceniu za wybrane danie, zamówienie trafiłoby bezpośrednio do kasy i kuchni restauracji, a klient otrzymałby rachunek do swojego mWallet. Rozwiązanie takie w znaczący sposób umożliwia skrócenie czasu obsługi, a przecież kto z nas przynajmniej raz w życiu nie czekał zbyt długo na możliwość złożenia zamówienia czy otrzymanie rachunku.
Przedstawione powyżej przykłady pokazują możliwe formy wykorzystania systemu WoraPay do zmniejszenia czasu oczekiwania i zwiększania wygody w dokonywaniu płatności. Warto dodać, że korzystanie z tej formy dla jej użytkowników jest darmowe.
WoraPay stwarza nowe możliwości nie tylko dla konsumentów, ale także sprzedawców i banków. Przede wszystkim system jest nową formą reklamową przedstawiającą dane firmy i instytucje jako nowoczesne i innowacyjne. Konkretne oszczędności wynikają także ze skrócenia czasu obsługi i podniesienia poziomu zadowolenia klienta. Gwarancja dodatkowych wpływów wynika także z możliwości dotarcia do klienta nowymi kanałami. Ponadto sklepy i restauracje nie musiałyby wydawać już kart klienta i marnować na to pieniędzy, gdyż w jednym miejscu miałyby informacje o kliencie. A konsument nie musiałby już nosić kilkunastu kart w portfelu, tylko w telefonie zbierałby wszystkie paragony i punkty z każdego miejsca, w którym kupuje.
Możliwe więc, że właśnie w tym momencie era płatności elektronicznych przenosi się na nasze telefony komórkowe i zupełnie zmieni sposób w jaki do tej pory dokonywaliśmy zakupów lub zamówień w sklepach, lokalach czy innych punktach usługowych. Będziemy teraz płacić szybciej i wygodniej, a czas spędzony w kolejkach znacząco się skróci. Płacenie telefonem na odległość przy użyciu wirtualnej karty docelowo może stać się w niedalekiej przyszłości podstawowym środkiem płatności.
WoraPay
Najpopularniejszą formą płacenia w Polsce nadal jest gotówka, jednak alternatywne metody zyskują coraz większą popularność. Na drugim miejscu plasują się karty płatnicze (kredytowe lub debetowe), które posiada 66% polskiego społeczeństwa. Popularne „plastiki” umożliwiają płacenie w różnego typu punktach usługowych bez konieczności noszenia przy sobie banknotów. Karty takie są zabezpieczone przez kod pin, a w przypadku jej utraty można ją szybko zablokować, co stanowi dodatkową ochronę dla użytkownika i przewagę kart w porównaniu do gotówki.
Konsumenci obecnie posiadają również możliwość dokonywania płatności online bez wychodzenia z domu, za pomocą komputera, czy telefonów. Już 63% internautów skorzystało z serwisów online pozwalających na dokonanie transakcji.
Wykorzystywanie tego rodzaju płatności wzrasta wraz z ciągle rosnącą popularnością zakupów przez Internet i rozwojem sklepów internetowych. Obecnie praktycznie każdy towar możemy kupić bez wychodzenia z domu, począwszy od telewizora, po pieczywo w sklepach spożywczych, które oferują transport zakupów do domu. Nowe formy płatności w ciągu ostatnich lat stały się podstawowym narzędziem dla wielu z nas. Do ich przewag nad gotówką należy bezpieczeństwo, szybkość transakcji oraz wygoda użytkowania.
Do tej pory zadawaliśmy sobie pytanie jaki będzie kolejny krok i dzisiaj wydaje się, że znamy już odpowiedź. Na polskim rynku debiutuje właśnie firma WoraPay wraz ze swoim innowacyjnym systemem płatności, który na pierwszym miejscu stawia wygodę użytkowników poprzez skrócenie czasu robienia zakupów, a nawet zamawiania dań w restauracji. WoraPay system opiera się na zdalnej płatności z wykorzystaniem aplikacji WioPay zainstalowanej na telefonie komórkowym, ale mogą do niego dołączyć wszystkie banki i aplikacje płatnicze – jest to system jak najbardziej otwarty dla banków i aplikacji bankowych właśnie. Założenie systemu polega na możliwości skanowania kodów QR danych produktów przy pomocy telefonu i bezpośredniej, zdalnej płatności poprzez aplikację bankową zintegrowaną z POS (point of sale – punkt handlowy).
Jak podkreśla CEO firmy WoraPay, Aurimas Bakas: „Stworzony przez nas system jest otwartą pętlą płatności mobilnych. Nasz system płatności znajduje się bezpośrednio pomiędzy bankiem, a sprzedawcą. Więc porównując do kart płatniczych umożliwia to skrócenie łańcucha przypływu środków w taki sposób, aby zmniejszyć liczbę pośredników zwiększając ich zysk.”
By lepiej zrozumieć ideę tej formy płatności możemy przeanalizować trzy formy sprzedaży w różnego rodzaju punktach usługowych – arenach sportowych, restauracji i stacji benzynowej. Kto z nas siedząc np. na stadionie i oglądając mecz nie zgłodniał lub nie poczuł się spragniony? Jednak ta potrzeba zadecydowanie przegrywa z chęcią obejrzenia widowiska, tak, by nie przegapić ani jednej minuty. Od teraz bez problemu możesz zamówić przekąskę siedząc na swoim krześle. Wystarczy zeskanować kod QR umieszczony na oparciu krzesła, zapłacić za wybrany asortyment i nadal cieszyć się meczem. Dzięki zdalnej płatności nie musisz stać w kolejce ani nawet ruszać się z miejsca, a zamówienie zostanie do Ciebie przyniesione. Tak samo wygląda sytuacja na stacji benzynowej. Wyobraźmy sobie, że po zatankowaniu nie musimy iść do kasy, stać w kolejce i płacić u obsługi. Wystarczy zeskanować kod przyklejony do dystrybutora i zapłacić jednym kliknięciem na telefonie siedząc wygodnie w samochodzie. Dla kierowców, którym często się bardzo śpieszy mogłoby to być idealne rozwiązanie. Inne wykorzystanie systemu pokazuje przykład restauracji. W takim miejscu klienci mieliby możliwość zdalnej płatności od razu za zamówione dania. Po zapłaceniu za wybrane danie, zamówienie trafiłoby bezpośrednio do kasy i kuchni restauracji, a klient otrzymałby rachunek do swojego mWallet. Rozwiązanie takie w znaczący sposób umożliwia skrócenie czasu obsługi, a przecież kto z nas przynajmniej raz w życiu nie czekał zbyt długo na możliwość złożenia zamówienia czy otrzymanie rachunku.
Przedstawione powyżej przykłady pokazują możliwe formy wykorzystania systemu WoraPay do zmniejszenia czasu oczekiwania i zwiększania wygody w dokonywaniu płatności. Warto dodać, że korzystanie z tej formy dla jej użytkowników jest darmowe.
WoraPay stwarza nowe możliwości nie tylko dla konsumentów, ale także sprzedawców i banków. Przede wszystkim system jest nową formą reklamową przedstawiającą dane firmy i instytucje jako nowoczesne i innowacyjne. Konkretne oszczędności wynikają także ze skrócenia czasu obsługi i podniesienia poziomu zadowolenia klienta. Gwarancja dodatkowych wpływów wynika także z możliwości dotarcia do klienta nowymi kanałami. Ponadto sklepy i restauracje nie musiałyby wydawać już kart klienta i marnować na to pieniędzy, gdyż w jednym miejscu miałyby informacje o kliencie. A konsument nie musiałby już nosić kilkunastu kart w portfelu, tylko w telefonie zbierałby wszystkie paragony i punkty z każdego miejsca, w którym kupuje.
Możliwe więc, że właśnie w tym momencie era płatności elektronicznych przenosi się na nasze telefony komórkowe i zupełnie zmieni sposób w jaki do tej pory dokonywaliśmy zakupów lub zamówień w sklepach, lokalach czy innych punktach usługowych. Będziemy teraz płacić szybciej i wygodniej, a czas spędzony w kolejkach znacząco się skróci. Płacenie telefonem na odległość przy użyciu wirtualnej karty docelowo może stać się w niedalekiej przyszłości podstawowym środkiem płatności.
WoraPay
poniedziałek, 15 września 2014
Jak działa Apple Pay i czy polskie banki mają się czego bać?
Kilkanaście godzin po zaprezentowaniu przez Apple'a nowych produktów: smartfonów, zegarków i własnego systemu płatności mobilnych, MasterCard ogłosił, że płatności zbliżeniowe będą powszechne w Europie do 2020 r. Tymczasem w Polsce weszły do powszechnego użytku już ponad rok temu za sprawą IKO, a następnie PeoPay.
Apple Pay (zdaniem firmy) ma zrewolucjonizować rynek płatności bezgotówkowych. Wykorzysta w tym celu nieobecną dotychczas w jego telefonach technologię zbliżeniową NFC (Near Field Communication). Jest to ta sama technologia, z której korzystamy, kiedy płacimy zbliżeniowo.
Dla nas nie jest to nowość. Wszystkich kart płatniczych jest w Polsce prawie 35 mln. Z tego 21 mln to karty zbliżeniowe. Pod tym względem jesteśmy liderami w Europie, choć to liderowanie wyniknęło trochę z przymusu. Banki bardzo szybko wycofały się z przymusowego wciskania kart wyłącznie zbliżeniowych.
Zdaniem firmy analitycznej Frost & Sullivan płatności z użyciem NFC wyniosą 110 bln euro do 2015 r. Dodatkowo Apple zgromadził dane o 800 mln kart płatniczych i kredytowych zarejestrowanych w iTunes. Dlaczego więc z nich nie skorzystać?
Jak działa Apple Pay
Wystarczy przyłożyć iPhone wyposażony w moduł NFC (lub też zaprezentowany właśnie zegarek)
do urządzenia zbliżeniowego, a następnie zatwierdzić transakcję, przykładając palec do czytnika linii papilarnych Touch ID. Przy wyższych kwotach transakcji konieczne będzie zatwierdzenie ich PIN-em, podobnie jak jest w przypadku płatności kartami PayPass (standard MasterCard) czy PayWave (standard Visy).
Jednak żeby zapłacić, trzeba najpierw mieć czym. Dlatego należy dodać kartę do usługi Pay.Można to zrobić ręcznie lub za pomocą zdjęcia. Wtedy telefon sam rozpozna jej dane. Po dodaniu karty urządzenie stworzy unikalny, 16-cyfrowy identyfikator. Następnie zostanie on wysłany do chronionego obszaru w procesorze, dodatkowo szyfrowanego. Wystawca karty (bank) połączy identyfikator z kontem użytkownika. Te dane nie będą przechowywane na serwerach Apple'a. Nie można się więc do nich włamać i wykraść
Polecam artykuł w całości >
Apple Pay (zdaniem firmy) ma zrewolucjonizować rynek płatności bezgotówkowych. Wykorzysta w tym celu nieobecną dotychczas w jego telefonach technologię zbliżeniową NFC (Near Field Communication). Jest to ta sama technologia, z której korzystamy, kiedy płacimy zbliżeniowo.
Dla nas nie jest to nowość. Wszystkich kart płatniczych jest w Polsce prawie 35 mln. Z tego 21 mln to karty zbliżeniowe. Pod tym względem jesteśmy liderami w Europie, choć to liderowanie wyniknęło trochę z przymusu. Banki bardzo szybko wycofały się z przymusowego wciskania kart wyłącznie zbliżeniowych.
Zdaniem firmy analitycznej Frost & Sullivan płatności z użyciem NFC wyniosą 110 bln euro do 2015 r. Dodatkowo Apple zgromadził dane o 800 mln kart płatniczych i kredytowych zarejestrowanych w iTunes. Dlaczego więc z nich nie skorzystać?
Jak działa Apple Pay
Wystarczy przyłożyć iPhone wyposażony w moduł NFC (lub też zaprezentowany właśnie zegarek)
do urządzenia zbliżeniowego, a następnie zatwierdzić transakcję, przykładając palec do czytnika linii papilarnych Touch ID. Przy wyższych kwotach transakcji konieczne będzie zatwierdzenie ich PIN-em, podobnie jak jest w przypadku płatności kartami PayPass (standard MasterCard) czy PayWave (standard Visy).
Jednak żeby zapłacić, trzeba najpierw mieć czym. Dlatego należy dodać kartę do usługi Pay.Można to zrobić ręcznie lub za pomocą zdjęcia. Wtedy telefon sam rozpozna jej dane. Po dodaniu karty urządzenie stworzy unikalny, 16-cyfrowy identyfikator. Następnie zostanie on wysłany do chronionego obszaru w procesorze, dodatkowo szyfrowanego. Wystawca karty (bank) połączy identyfikator z kontem użytkownika. Te dane nie będą przechowywane na serwerach Apple'a. Nie można się więc do nich włamać i wykraść
Polecam artykuł w całości >
środa, 27 sierpnia 2014
Będziemy płacić zegarkami i okularami
Płatności wykonywane przy użyciu smartfonów oraz inteligentnych zegarków, opasek czy okularów – tak wygląda przyszłość rynku usług związanych z regulowaniem należności.
Pojawianie się nowych technologii i rosnąca liczba ich użytkowników powodują zmiany w wielu obszarach życia. Jednym z nich są płatności, które z tradycyjnych, wykonywanych przy użyciu gotówki i kart, powoli przeistaczają się w mobilne, dokonywane za pomocą urządzeń łączących się z siecią GSM lub internetem.
Prym wiodą póki co rozwiązania przeznaczone na smartfony. Jak pokazują badania, już teraz dużo bardziej prawdopodobne jest, że wychodząc z domu zostawimy w nim portfel niż komórkę. Z szacunków firmy Gartner wynika, że wartość transakcji dokonywanych za pomocą telefonów wyniesie w 2016 r. 600 mld dolarów, przy czym kwota ta nie uwzględnia wypłat gotówkowych z bankomatów realizowanych przy użyciu smartfonów oraz zakupów w internecie.
Dzięki rosnącej funkcjonalności aplikacji, urządzeniami przenośnymi można obecnie nie tylko płacić w
sklepach, wypłacać gotówkę z bankomatu czy robić przelewy, ale także opłacać postój w strefach płatnego parkowania, kupować bilety do kina, na autobus i pociąg czy doładowywać telefony na kartę.
„Możliwości oferowanych przez aplikacje przeznaczone do płatności mobilnych już jest dużo, a będzie ich coraz więcej m.in. za sprawą rosnącej liczby sprzedawców i usługodawców akceptujących tę formę regulowania należności. Skoro już teraz można za pomocą smartfona m.in. płacić za postój samochodu w mieście używając usługi mobiParking czy regulować domowe rachunki korzystając z jednej z funkcji aplikacji SkyCash, to nie ma żadnych ograniczeń, by płatności mobilne objęły wszystkie dziedziny życia” – mówi Dariusz Mazurkiewicz, Prezes SkyCash S.A.
Jego zdaniem w najbliższej przyszłości rosnąć będzie popularność płatności mobilnych z użyciem aplikacji przeznaczonych na telefony i tablety, ale wraz z rozwojem tzw. inteligentnych akcesoriów, jak zegarki, opaski na rękę czy okulary (np. Google Glass), to właśnie one przejmą większość rynku. „Mobilność zyskuje na znaczeniu, a znajdujące się stale pod ręką rozwiązania z zakresu tzw. technologii ubieralnych sprawią, że znacznie łatwiej i szybciej można będzie wykonywać wiele działań, w tym dokonywać płatności. Jeśli wystarczać będzie do tego kilka kliknięć we właściwe ikony w zegarku czy wydanie polecenia głosem, to trudno oczekiwać, aby użytkownicy odrzucili takie ułatwienie. Tym bardziej, że aplikacja zainstalowana w urządzeniu dobierze np. stawkę opłaty za postój w strefie płatnego parkowania do miejsca, gdzie będzie przebywać kierowca, lokalizując go z użyciem GPS-u” – stwierdza Dariusz Mazurkiewicz.
/ SkyCash
Źródło: Informacja prasowa
Pojawianie się nowych technologii i rosnąca liczba ich użytkowników powodują zmiany w wielu obszarach życia. Jednym z nich są płatności, które z tradycyjnych, wykonywanych przy użyciu gotówki i kart, powoli przeistaczają się w mobilne, dokonywane za pomocą urządzeń łączących się z siecią GSM lub internetem.
Prym wiodą póki co rozwiązania przeznaczone na smartfony. Jak pokazują badania, już teraz dużo bardziej prawdopodobne jest, że wychodząc z domu zostawimy w nim portfel niż komórkę. Z szacunków firmy Gartner wynika, że wartość transakcji dokonywanych za pomocą telefonów wyniesie w 2016 r. 600 mld dolarów, przy czym kwota ta nie uwzględnia wypłat gotówkowych z bankomatów realizowanych przy użyciu smartfonów oraz zakupów w internecie.
Dzięki rosnącej funkcjonalności aplikacji, urządzeniami przenośnymi można obecnie nie tylko płacić w
sklepach, wypłacać gotówkę z bankomatu czy robić przelewy, ale także opłacać postój w strefach płatnego parkowania, kupować bilety do kina, na autobus i pociąg czy doładowywać telefony na kartę.
„Możliwości oferowanych przez aplikacje przeznaczone do płatności mobilnych już jest dużo, a będzie ich coraz więcej m.in. za sprawą rosnącej liczby sprzedawców i usługodawców akceptujących tę formę regulowania należności. Skoro już teraz można za pomocą smartfona m.in. płacić za postój samochodu w mieście używając usługi mobiParking czy regulować domowe rachunki korzystając z jednej z funkcji aplikacji SkyCash, to nie ma żadnych ograniczeń, by płatności mobilne objęły wszystkie dziedziny życia” – mówi Dariusz Mazurkiewicz, Prezes SkyCash S.A.
Jego zdaniem w najbliższej przyszłości rosnąć będzie popularność płatności mobilnych z użyciem aplikacji przeznaczonych na telefony i tablety, ale wraz z rozwojem tzw. inteligentnych akcesoriów, jak zegarki, opaski na rękę czy okulary (np. Google Glass), to właśnie one przejmą większość rynku. „Mobilność zyskuje na znaczeniu, a znajdujące się stale pod ręką rozwiązania z zakresu tzw. technologii ubieralnych sprawią, że znacznie łatwiej i szybciej można będzie wykonywać wiele działań, w tym dokonywać płatności. Jeśli wystarczać będzie do tego kilka kliknięć we właściwe ikony w zegarku czy wydanie polecenia głosem, to trudno oczekiwać, aby użytkownicy odrzucili takie ułatwienie. Tym bardziej, że aplikacja zainstalowana w urządzeniu dobierze np. stawkę opłaty za postój w strefie płatnego parkowania do miejsca, gdzie będzie przebywać kierowca, lokalizując go z użyciem GPS-u” – stwierdza Dariusz Mazurkiewicz.
/ SkyCash
Źródło: Informacja prasowa
środa, 20 sierpnia 2014
Rocket Internet pracuje nad rewolucyjnym systemem płatności
Philippine Long Distance Telephone Company (PLDT), wiodąca firma telekomunikacyjna z Filipin, nawiązała współpracę z niemieckim funduszem Rocket Internet w celu budowy systemu płatności mobilnych.
PLDT i Rocket wspólnie zapowiadają prace nad nowymi sposobami płatności online i mobilnymi na rozwijających się rynkach. Partnerstwo ma na celu połączenie doświadczenia PLDT w kwestii płatności mobilnych oraz Rocket Internet w dziedzinie e-commerce. Zawarta umowa przewiduje, że PLDT zainwestuje w projekt 333 miliony euro i przejmie 10% udziałów w Rocket Internet.
Monopol na rynku
Rocket Internet to największy na świecie inkubator internetowy z siedzibą w Berlinie. Od powstania w 1999 roku stworzył ponad 100 firm internetowych w ponad 50 krajach. Poza Zalando, zarządza innymi wiodącymi detalistami, takimi jak rosyjska Lamoda czy brayzlijski Dafiti. Ubiegłorocznych dochód firmy sięgnął 700 milionów euro.
Z kolei PLDT jest pionierem w dziedzinie bankowości mobilnej. Oferuje szereg usług takich jak przelewy online, płatności czy ubezpieczenia. PLDT to wiodący dostarczyciel usług telekomunikacyjnych i multimedialnych na Filipinach za pomocą sieci światłowodowej, stacjonarnej i komórkowej. Firma utrzymuje monopol na filipińskim rynku.
Partnerstwo strategiczne
“Nasza inwestycja pokazuje atencję z jaką podchodzimy do światowego rynku internetowego oraz wiarę w połączenie e-commerce z mobilnymi płatnościami. Partnerstwo strategiczne daje nam możliwość stworzenia nowych sposobów płatności online i mobilnych” – mówi Napoleon L. Nazareno, prezes i dyrektor generalny PLDT. To już kolejna firma inwestująca w Rocket Internet. Wcześniej były to AB Kinnevik, Access Industries oraz Global Founders GmbH.
Mobilny system PLDT w 2013 roku obsłużył transakcje warte 3,4 mld euro, a spółka zależna koncernu, Smart eMoney, jest współtwórcą i operatorem globalnej platformy płatności mobilnych MasterCard.
Więcej >
PLDT i Rocket wspólnie zapowiadają prace nad nowymi sposobami płatności online i mobilnymi na rozwijających się rynkach. Partnerstwo ma na celu połączenie doświadczenia PLDT w kwestii płatności mobilnych oraz Rocket Internet w dziedzinie e-commerce. Zawarta umowa przewiduje, że PLDT zainwestuje w projekt 333 miliony euro i przejmie 10% udziałów w Rocket Internet.
Monopol na rynku
Rocket Internet to największy na świecie inkubator internetowy z siedzibą w Berlinie. Od powstania w 1999 roku stworzył ponad 100 firm internetowych w ponad 50 krajach. Poza Zalando, zarządza innymi wiodącymi detalistami, takimi jak rosyjska Lamoda czy brayzlijski Dafiti. Ubiegłorocznych dochód firmy sięgnął 700 milionów euro.
Z kolei PLDT jest pionierem w dziedzinie bankowości mobilnej. Oferuje szereg usług takich jak przelewy online, płatności czy ubezpieczenia. PLDT to wiodący dostarczyciel usług telekomunikacyjnych i multimedialnych na Filipinach za pomocą sieci światłowodowej, stacjonarnej i komórkowej. Firma utrzymuje monopol na filipińskim rynku.
Partnerstwo strategiczne
“Nasza inwestycja pokazuje atencję z jaką podchodzimy do światowego rynku internetowego oraz wiarę w połączenie e-commerce z mobilnymi płatnościami. Partnerstwo strategiczne daje nam możliwość stworzenia nowych sposobów płatności online i mobilnych” – mówi Napoleon L. Nazareno, prezes i dyrektor generalny PLDT. To już kolejna firma inwestująca w Rocket Internet. Wcześniej były to AB Kinnevik, Access Industries oraz Global Founders GmbH.
Mobilny system PLDT w 2013 roku obsłużył transakcje warte 3,4 mld euro, a spółka zależna koncernu, Smart eMoney, jest współtwórcą i operatorem globalnej platformy płatności mobilnych MasterCard.
Więcej >
poniedziałek, 28 kwietnia 2014
II Poland PaymentsSummit. Strategicznie o polskim rynku płatności: wyzwania, rozwiązania, sojusze.
20-21 maja odbędzie się doroczne spotkanie branży finansowej i decydentów polskiego rynku płatności Poland PaymentsSummit.
Również w tym roku jego scenariusz jest dyktowany przez najistotniejsze i najbardziej aktualne wydarzenia na rynku. Nie ulega wątpliwości, iż dynamika zachodzących zmian wymaga stworzenia nowych strategii i rozwiązań w dziedzinie płatności bezgotówkowych. Na szczególną uwagę zasługują obecnie płatności mobilne, tym samym spotkanie będzie okazją do szerokiej i strategicznej dyskusji - w gronie przedstawicieli Zarządów i Dyrektorów - na temat przyszłości i roli poszczególnych systemów w kształtowaniu nowego krajobrazu płatniczego w Polsce.
Zaprezentowane zostaną również najlepsze praktyki w tworzeniu aplikacji sprzedażowych i budowaniu wartości dodanej w płatnościach mobilnych, w tym również te rozwijane we współpracy z sektorem handlu, będących odpowiedzią na oczekiwania klientów i ich nowe zachowania zakupowe.
Ponieważ zmianie ulega nie tylko otoczenie technologiczne, lecz również prawne, poruszona zostanie kwestia projektowanych regulacji w zakresie usług płatniczych, jak i harmonizacji opłaty interchange na obszarze Unii Europejskiej.
W osobnym rozdziale przedstawiony zostanie wpływ cyfryzacji na strategię banków oraz ewolucję pieniądza, a co za tym idzie - nowe możliwości i perspektywy dla usług płatniczych. Zajmiemy się także innowacjami płatniczymi i sposobami zapewnienia dalszego wzrostu wolumenu transakcji bezgotówkowych.
Swoimi doświadczeniami podczas Forum dzielić się będą przedstawiciele Zarządów i Dyrektorzy: Polskiego Standardu Płatności, Banku Pekao, PKO Banku Polskiego, Banku Zachodniego WBK, mBanku, Citi Handlowego, Raiffeisen Polbanku, Alior Banku, ING Banku Śląskiego, Banku BGŻ, MasterCard, Ministerstwa Finansów, Polskiej Izby Handlu, ShiftThought, DNB Banku, Fundacji Obrotu Bezgotówkowego oraz The Boston Consulting Group.
Program konferencji i możliwość rejestracji >
W roli prelegentów min.:
Adam Malicki
Prezes Zarządu
Polski Standard Płatności
Wojciech Pantkowski
Dyrektor Zarządzający, Departament Klienta Detalicznego Pionu Bankowości Detalicznej
Bank Pekao
Tomasz Niewiedział
Dyrektor Obszaru Bankowości Mobilnej i Internetowej
Bank Zachodni WBK
Michał Panowicz
Dyrektor Banku ds. Marketingu i Rozwoju Biznesu Bankowości Detalicznej
mBank
Jakub Grzechnik
Dyrektor Biura Płatności i Analiz
PKO Bank Polski
Mariusz Gliński
Dyrektor Departamentu Bankowości Elektronicznej
Raiffeisen Bank
Piotr Tymiński
Dyrektor Departamentu Rozwoju Produktów Zarządzania Środkami Finansowymi
Citi Handlowy
Celina Waleśkiewicz
Dyrektor Obszaru Bankowości Nowoczesnej
Alior Bank
Andrzej Budasz
Dyrektor Departamentu Produktów i Usług Bankowości Detalicznej
Bank BGŻ
Wojciech Czajkowski
Dyrektor Zarządzający
PayU Polska
Michał Skowronek
Dyrektor Generalny na Polskę, Ukrainę, Czechy i Słowację
MasterCard
Charmaine Oak
Director, Digital Money Practice Lead
Shift Thought
Nigel Cox
General Manager
BPC Banking Technologies
Maciej Maciejewski
Head of Mobile & Contactless Market Development: Polska, Benelux
Visa Europe
Stefan Dab
Senior Partner and Managing Director
The Boston Consulting Group
Również w tym roku jego scenariusz jest dyktowany przez najistotniejsze i najbardziej aktualne wydarzenia na rynku. Nie ulega wątpliwości, iż dynamika zachodzących zmian wymaga stworzenia nowych strategii i rozwiązań w dziedzinie płatności bezgotówkowych. Na szczególną uwagę zasługują obecnie płatności mobilne, tym samym spotkanie będzie okazją do szerokiej i strategicznej dyskusji - w gronie przedstawicieli Zarządów i Dyrektorów - na temat przyszłości i roli poszczególnych systemów w kształtowaniu nowego krajobrazu płatniczego w Polsce.
Zaprezentowane zostaną również najlepsze praktyki w tworzeniu aplikacji sprzedażowych i budowaniu wartości dodanej w płatnościach mobilnych, w tym również te rozwijane we współpracy z sektorem handlu, będących odpowiedzią na oczekiwania klientów i ich nowe zachowania zakupowe.
Ponieważ zmianie ulega nie tylko otoczenie technologiczne, lecz również prawne, poruszona zostanie kwestia projektowanych regulacji w zakresie usług płatniczych, jak i harmonizacji opłaty interchange na obszarze Unii Europejskiej.
W osobnym rozdziale przedstawiony zostanie wpływ cyfryzacji na strategię banków oraz ewolucję pieniądza, a co za tym idzie - nowe możliwości i perspektywy dla usług płatniczych. Zajmiemy się także innowacjami płatniczymi i sposobami zapewnienia dalszego wzrostu wolumenu transakcji bezgotówkowych.
Swoimi doświadczeniami podczas Forum dzielić się będą przedstawiciele Zarządów i Dyrektorzy: Polskiego Standardu Płatności, Banku Pekao, PKO Banku Polskiego, Banku Zachodniego WBK, mBanku, Citi Handlowego, Raiffeisen Polbanku, Alior Banku, ING Banku Śląskiego, Banku BGŻ, MasterCard, Ministerstwa Finansów, Polskiej Izby Handlu, ShiftThought, DNB Banku, Fundacji Obrotu Bezgotówkowego oraz The Boston Consulting Group.
Program konferencji i możliwość rejestracji >
W roli prelegentów min.:
Adam Malicki
Prezes Zarządu
Polski Standard Płatności
Wojciech Pantkowski
Dyrektor Zarządzający, Departament Klienta Detalicznego Pionu Bankowości Detalicznej
Bank Pekao
Tomasz Niewiedział
Dyrektor Obszaru Bankowości Mobilnej i Internetowej
Bank Zachodni WBK
Michał Panowicz
Dyrektor Banku ds. Marketingu i Rozwoju Biznesu Bankowości Detalicznej
mBank
Jakub Grzechnik
Dyrektor Biura Płatności i Analiz
PKO Bank Polski
Mariusz Gliński
Dyrektor Departamentu Bankowości Elektronicznej
Raiffeisen Bank
Piotr Tymiński
Dyrektor Departamentu Rozwoju Produktów Zarządzania Środkami Finansowymi
Citi Handlowy
Celina Waleśkiewicz
Dyrektor Obszaru Bankowości Nowoczesnej
Alior Bank
Andrzej Budasz
Dyrektor Departamentu Produktów i Usług Bankowości Detalicznej
Bank BGŻ
Wojciech Czajkowski
Dyrektor Zarządzający
PayU Polska
Michał Skowronek
Dyrektor Generalny na Polskę, Ukrainę, Czechy i Słowację
MasterCard
Charmaine Oak
Director, Digital Money Practice Lead
Shift Thought
Nigel Cox
General Manager
BPC Banking Technologies
Maciej Maciejewski
Head of Mobile & Contactless Market Development: Polska, Benelux
Visa Europe
Stefan Dab
Senior Partner and Managing Director
The Boston Consulting Group
Program konferencji :
9.30
REJESTRACJA I PORANNA KAWA
10.00
Casper Haring
Dyrektor Zarządzający
Blue Business Media
Dyrektor Zarządzający
Blue Business Media
OFICJALNE OTWARCIE KONFERENCJI I POWITANIE UCZESTNIKÓW
GLOBALNE TRENDY A ROZWÓJ PŁATNOŚCI BEZGOTÓWKOWYCH W POLSCE – PROGNOZY DLA BRANŻY
10.15
Stefan Dab
Senior Partner and Managing Director
The Boston Consulting Group
Senior Partner and Managing Director
The Boston Consulting Group
ŚWIATOWE TRENDY I DYNAMIKA WZROSTU W POSZCZEGÓLNYCH SEGMENTACH PŁATNOŚCI BEZGOTÓWKOWYCH – PREDYKCJE DLA POLSKI
10.40
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
10.50
Agnieszka Wachnicka
Zastępca Dyrektora Departamentu Rozwoju Rynku Finansowego
Ministerstwo Finansów
Zastępca Dyrektora Departamentu Rozwoju Rynku Finansowego
Ministerstwo Finansów
PROJEKTOWANE REGULACJE UNII EUROPEJSKIEJ DOTYCZĄCE RYNKU USŁUG PŁATNICZYCH I JEJ KONSEKWENCJE DLA SEKTORA FINANSOWEGO
- Propozycje rozszerzenia katalogu usług płatniczych o usługi: inicjowania płatności przez podmiot trzeci oraz usługę dostępu do informacji o rachunku przez taki podmiot (usługa TPP)
- Kwestia dostępu do systemów płatności dla instytucji płatniczych i instytucji pieniądza elektronicznego
- Propozycja regulacji opłaty interchange oraz innych zasad funkcjonowania rynku płatności kartowych (ograniczenie zasady HACR, transgraniczny acquiring, co-badging, unblending)
11.15
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
11.25
PRZERWA KAWOWA I NETWORKING
11.45
Dariusz Winek
Główny Ekonomista, Dyrektor Departamentu Analiz Makroekonomicznych i Sektorowych
Bank BGŻ
Dariusz Górski
Zastępca Kierownika Zespołu Analiz
Dom Maklerski BZ WBK
Michał Skowronek
Dyrektor Generalny na Polskę, Ukrainę, Czechy i Słowację
MasterCard Europe
Główny Ekonomista, Dyrektor Departamentu Analiz Makroekonomicznych i Sektorowych
Bank BGŻ
Dariusz Górski
Zastępca Kierownika Zespołu Analiz
Dom Maklerski BZ WBK
Michał Skowronek
Dyrektor Generalny na Polskę, Ukrainę, Czechy i Słowację
MasterCard Europe
EKONOMICZNE ASPEKTY OBNIŻENIA OPŁATY INTERCHANGE: SZANSA CZY ZAGROŻENIE DLA INSTYTUCJI FINANSOWYCH?
Dyskusja panelowa
PŁATNOŚCI MOBILNE – STRATEGICZNE PROJEKTY I OBSZARY INWESTYCJI
12.20
Jakub Grzechnik
Dyrektor Biura Płatności i Analiz
PKO Bank Polski
Dyrektor Biura Płatności i Analiz
PKO Bank Polski
INTEGRACJA I WSPÓŁPRACA W RAMACH POLSKIEGO STANDARDU PŁATNOŚCI – WPŁYW NA ROZWÓJ PŁATNOŚCI MOBILNYCH
- Wspólny projekt jako odpowiedź na oczekiwania rynku
- Wpływ powszechnego standardu na rozwój sieci akceptacji płatności mobilnych
- Przyszłość wspólnego systemu – wyzwania i możliwości
12.35
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
12.40
Maciej Maciejewski
Head of Mobile & Contactless Market Development: Polska, Benelux
Visa Europe
Head of Mobile & Contactless Market Development: Polska, Benelux
Visa Europe
JAKA JEST PRZYSZŁOŚĆ DLA MOBILNYCH PŁATNOŚCI ZBLIŻENIOWYCH?
- Sukces kart zbliżeniowych podstawą rozwoju nowych form płatności
- Oczekiwania rynku: model NFC z tzw. „bezpiecznym elementem” na karcie SIM? „Chmura”? Inne?
- Konwergencja technologii i przyszłość rozwiązań
12.55
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
13.00
PRZERWA NA LUNCH
14.00
Wojciech Pantkowski
Dyrektor Zarządzający, Departament Klienta Detalicznego Pionu Bankowości Detalicznej
Bank Pekao
Dyrektor Zarządzający, Departament Klienta Detalicznego Pionu Bankowości Detalicznej
Bank Pekao
PŁATNOŚCI MOBILNE PEOPAY JAKO ALTERNATYWA DLA KART I GOTÓWKI
- Pierwsze doświadczenia z wdrożenia systemu płatności mobilnych
- Oczekiwania użytkowników i akceptantów
- Jaka perspektywa rozwoju płatności mobilnych
14.15
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
14.20
Aleksander Naganowski
Head of Business Development, Poland
MasterCard
Head of Business Development, Poland
MasterCard
GLOBALNE STANDARDY PŁATNOŚCI MOBILNYCH DOSTĘPNE W POLSCE
14.35
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
14.40
Adam Malicki
Prezes Zarządu
Polski Standard Płatności
Wojciech Pantkowski
Dyrektor Zarządzający, Departament Klienta Detalicznego Pionu Bankowości Detalicznej
Bank Pekao
Aleksander Naganowski
Head of Business Development, Poland
MasterCard
Robert Łaniewski
Prezes Zarządu
Fundacja Rozwoju Obrotu Bezgotówkowego
Wojciech Czajkowski
Dyrektor Zarządzający
PayU Polska
Maciej Maciejewski
Head of Mobile & Contactless Market Development: Polska, Benelux
Visa Europe
Prezes Zarządu
Polski Standard Płatności
Wojciech Pantkowski
Dyrektor Zarządzający, Departament Klienta Detalicznego Pionu Bankowości Detalicznej
Bank Pekao
Aleksander Naganowski
Head of Business Development, Poland
MasterCard
Robert Łaniewski
Prezes Zarządu
Fundacja Rozwoju Obrotu Bezgotówkowego
Wojciech Czajkowski
Dyrektor Zarządzający
PayU Polska
Maciej Maciejewski
Head of Mobile & Contactless Market Development: Polska, Benelux
Visa Europe
PRZYSZŁOŚĆ RYNKU PŁATNOŚCI MOBILNYCH W POLSCE – WIZJE I PLANY ROZWOJU
Dyskusja panelowa
15.40
PRZERWA KAWOWA I NETWORKING
NOWE ZACHOWANIA ZAKUPOWE KONSUMENTA – PROFIL KLIENTA I DZISIEJSZE OCZEKIWANIA WOBEC PŁATNOŚCI MOBILNYCH
16.00
Mateusz Poznański
Dyrektor Banku, Pion Bankowości Detalicznej
ING Bank Śląski
Dyrektor Banku, Pion Bankowości Detalicznej
ING Bank Śląski
NOWE ZACHOWANIA ZAKUPOWE KONSUMENTA – PROFIL KLIENTA I DZISIEJSZE OCZEKIWANIA WOBEC PŁATNOŚCI MOBILNYCH
16.25
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
16.35
Tomasz Niewiedział
Dyrektor Obszaru Bankowości Mobilnej i Internetowej
Bank Zachodni WBK
Dyrektor Obszaru Bankowości Mobilnej i Internetowej
Bank Zachodni WBK
JAK DZIĘKI ROZWIĄZANIOM MOBILNYM POLEPSZYĆ RELACJE Z KLIENTEM I ZWIĘKSZYĆ SPRZEDAŻ
- Rozmyte granice bankowości – zagrożenie dla Banków?
- Kontakt z klientem – co mogą nam dać aplikacje mobilne
- Narzędzia sprzedażowe w bankowych aplikacjach mobilnych
17.00
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
17.10
KOKTAJL – IDEALNA OKAZJA DO POSZERZENIA KONTAKTÓW I NIEFORMALNYCH ROZMÓW
18.10
ZAKOŃCZENIE PIERWSZEGO DNIA FORUM
DZIEŃ DRUGI21 maja 2014r., środa
9.00
REJESTRACJA I PORANNA KAWA
PROJEKTOWANIE I TWORZENIE WARTOŚCI DODANEJ W PŁATNOŚCIACH MOBILNYCH – C.D.
9.30
Michał Panowicz
Dyrektor Banku ds. Marketingu i Rozwoju Biznesu Bankowości Detalicznej
mBank
Dyrektor Banku ds. Marketingu i Rozwoju Biznesu Bankowości Detalicznej
mBank
BUDOWANIE WARTOŚCI DODANEJ W PŁATNOŚCIACH MOBILNYCH W OPARCIU O WSPÓŁPRACĘ BANKU Z SEKTOREM HANDLU
9.55
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
CYFROWA REWOLUCJA W PŁATNOŚCIACH – NOWE OBSZARY KONCENTRACJI I ROZWOJU
10.05
Dag-Inge Flatraaker
Chairman of the Mobile Channel Working Group & member of the Executive Board at European Payments Council, General Manager
DNB Bank
Chairman of the Mobile Channel Working Group & member of the Executive Board at European Payments Council, General Manager
DNB Bank
FUTURE OF PAYMENTS – KEY AREAS OF BANKS INVESTMENTS
- How is technology and the „digital revolution” impacting our business and customer engagement
- New players are entering the arena – who are they and what is their motivation
- What’s at stake and how should banks position themselves
10.30
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
11.00
Charmaine Oak
Director, Digital Money Practice Lead
Shift Thought
Director, Digital Money Practice Lead
Shift Thought
THE TRANSFORMATION OF MONEY – NEW PERSPECTIVES FOR PAYMENT SERVICES
- How money is going digital – trends in Digital Money around the world
- Rise of virtual currencies and new opportunities they create for payment services
- Impact of virtual currencies on payments market ecosystem – way forward for banks
11.25
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
INNOWACJE PŁATNICZE I STRATEGIE ZWIĘKSZENIA WOLUMENU TRANSAKCJI
11.35
Piotr Tymiński
Dyrektor Departamentu Rozwoju Produktów Zarządzania Środkami Finansowymi
Citi Handlowy
Dyrektor Departamentu Rozwoju Produktów Zarządzania Środkami Finansowymi
Citi Handlowy
CZYNNIKI SUKCESU INNOWACJI KARTOWYCH – JAK ODPOWIEDZIEĆ NA POTRZEBY KLIENTA I PRZEKONAĆ GO DO NOWYCH ROZWIĄZAŃ
- Ewolucja płatności firmowych i aktualne oczekiwania klientów
- W jakich obszarach szukać nowych rozwiązań i co decyduje o ich sukcesie?
- Doświadczenia w rozwoju globalnych usług – case studies
12.00
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
12.10
PRZERWA NA LUNCH
13.10
Maciej Ptaszyński
Dyrektor Generalny
Polska Izba Handlu
Andrzej Budasz
Dyrektor Departamentu Produktów i Usług Bankowości Detalicznej
Bank BGŻ
Celina Waleśkiewicz
Dyrektor Obszaru Bankowości Nowoczesnej
Alior Bank
Dyrektor Generalny
Polska Izba Handlu
Andrzej Budasz
Dyrektor Departamentu Produktów i Usług Bankowości Detalicznej
Bank BGŻ
Celina Waleśkiewicz
Dyrektor Obszaru Bankowości Nowoczesnej
Alior Bank
ROZWÓJ PŁATNOŚCI BEZGOTÓWKOWYCH – JAK USPRAWNIĆ WSPÓŁPRACĘ I ZAPEWNIĆ WZROST WOLUMENU TRANSAKCJI
Dyskusja panelowa
13.50
Nigel Cox
General Manager
BPC Banking Technologies
General Manager
BPC Banking Technologies
COPING WITH MOBILE: HOW MODERNIZATION OF PAYMENT SYSTEM INCREASES COMPETITIVE ADVANTAGES
14.10
Mariusz Gliński
Dyrektor Departamentu Bankowości Elektronicznej
Raiffeisen Polbank
Dyrektor Departamentu Bankowości Elektronicznej
Raiffeisen Polbank
STRATEGICZNA REORIENTACJA NA INNOWACJE I KLIENTA, CZYLI CZEGO BANKI MOGĄ NAUCZYĆ SIĘ O PŁATNOŚCIACH OD STARTUPÓW
- Modele wprowadzania startupu i jego oferty – inpiracje dla banków
- Jak bez dużego zaplecza finansowego i rozbudowanej sieci partnerów uruchomić usługę na rynku
- Nowe podejście do tworzenia oferty dla klienta - możliwości wykorzystania sposobów działania startupów
14.35
INTERAKTYWNA SESJA PYTAŃ I ODPOWIEDZI
wtorek, 15 kwietnia 2014
Polcard: Będziemy mogli płaić za zakupy bez wyjmowania telefonu z kieszeni
Polacy mają w portfelach ok. 20 mln kart z możliwością płatności zbliżeniowej, a co miesiąc dokonują nimi kilkanaście milionów transakcji. Coraz większą popularność zdobywają również płatności zbliżeniowe przez telefon. Wraz z rozwojem technologii pojawiają się coraz to nowe sposoby płatności, zwiększające wygodę klienta, które mają szansę przyjąć się na rynku. – W Polsce są zarówno odpowiednie rozwiązania technologiczne, jak i zainteresowanie ze strony klientów – podkreśla Janusz Diemko, prezes First Data, właściciela marki Polcard.
– Myślę, że będziemy mieli coraz więcej opcji. Niektórzy chcą płacić kartami bezstykowymi, inni chcą płacić telefonami. Niektórzy chcą płacić telefonami, ale niekoniecznie chcą zmieniać telefon czy operatora – twierdzi Janusz Diemko, prezes zarządu w firmie First Data.
Polska jest liderem transakcji zbliżeniowych w Europie. Z danych First Data wynika, że w marcu 2011 roku zanotowano około 80 tysięcy transakcji zbliżeniowych, rok później było ich już 900 tysięcy, a w marcu 2013 zarejestrowano ich niemal 3 miliony. Stopniowo rośnie również liczba osób korzystających z możliwości bezstykowej płatności przez telefon. Szybki rozwój tego typu rozwiązań technologicznych świadczy o tym, że polscy konsumenci, szczególnie młodzi, będą z zainteresowaniem przyglądać się kolejnym propozycjom.
– Jak patrzymy na pokolenie Z i kolejne, to widzimy, że oni szybciej zaakceptują wszystko w telefonie niż my. My dalej mamy karty, wprawdzie używamy telefonów, ale jeszcze w małym stopniu. Kolejne pokolenie, które robi wszystko w internecie czy na Facebooku, może szybciej odejść od tradycji. Jeżeli będą odpowiednie rozwiązania, to zakładam, że większość młodych ludzi chętnie zrezygnuje i z gotówki, i z kart – prognozuje Janusz Diemko.
Zdaniem prezesa First Data, na nowe rozwiązania nie trzeba będzie długo czekać.
– Będziemy mogli płacić, nie wyjmując telefonu z kieszeni, tylko wchodząc do sklepu. System kasowy w sklepie rozpozna nasze zdjęcie, sprzedawca w sklepie będzie wiedział, kim jesteśmy, więc będziemy mogli wziąć towary, a przy wychodzeniu ze sklepu pieniądze zostaną z naszego rachunku potrącone – wyjaśnia Janusz Diemko w rozmowie z agencją informacyjną Newseria Biznes.
Tego typu rozwiązania mogą przy okazji służyć budowaniu lojalności klientów.
– Jeżeli np. dana sieć ma wiele kawiarni, to może wysyłać do klientów ofertę, która będzie ważna tylko przez 10 minut. Jeżeli wie, że dana osoba już wcześniej była klientem, może dostać dodatkowy rabat. W ten sposób sieć będzie w stanie kontrolować, czy częstsze są wizyty danych klientów, czy też nie. Można to dostosować w taki sposób, żeby rabaty były wykorzystywane, żeby sieć dawała taki rabat, żeby budować lojalności klientów – podkreśla Janusz Diemko.
Takie technologie już niedługo mogą stać się częścią codziennego życia.
– To już możemy wdrażać. Software jest gotowy, tylko wymaga integracji z systemami kasowymi. Są rozwiązania, są telefony. Jedyna kwestia to chęci – deklaruje prezes zarządu First Data, właściciela marki Polcard.
źródło: Agencja Informacyjna Newseria
– Myślę, że będziemy mieli coraz więcej opcji. Niektórzy chcą płacić kartami bezstykowymi, inni chcą płacić telefonami. Niektórzy chcą płacić telefonami, ale niekoniecznie chcą zmieniać telefon czy operatora – twierdzi Janusz Diemko, prezes zarządu w firmie First Data.
Polska jest liderem transakcji zbliżeniowych w Europie. Z danych First Data wynika, że w marcu 2011 roku zanotowano około 80 tysięcy transakcji zbliżeniowych, rok później było ich już 900 tysięcy, a w marcu 2013 zarejestrowano ich niemal 3 miliony. Stopniowo rośnie również liczba osób korzystających z możliwości bezstykowej płatności przez telefon. Szybki rozwój tego typu rozwiązań technologicznych świadczy o tym, że polscy konsumenci, szczególnie młodzi, będą z zainteresowaniem przyglądać się kolejnym propozycjom.
– Jak patrzymy na pokolenie Z i kolejne, to widzimy, że oni szybciej zaakceptują wszystko w telefonie niż my. My dalej mamy karty, wprawdzie używamy telefonów, ale jeszcze w małym stopniu. Kolejne pokolenie, które robi wszystko w internecie czy na Facebooku, może szybciej odejść od tradycji. Jeżeli będą odpowiednie rozwiązania, to zakładam, że większość młodych ludzi chętnie zrezygnuje i z gotówki, i z kart – prognozuje Janusz Diemko.
Zdaniem prezesa First Data, na nowe rozwiązania nie trzeba będzie długo czekać.
– Będziemy mogli płacić, nie wyjmując telefonu z kieszeni, tylko wchodząc do sklepu. System kasowy w sklepie rozpozna nasze zdjęcie, sprzedawca w sklepie będzie wiedział, kim jesteśmy, więc będziemy mogli wziąć towary, a przy wychodzeniu ze sklepu pieniądze zostaną z naszego rachunku potrącone – wyjaśnia Janusz Diemko w rozmowie z agencją informacyjną Newseria Biznes.
Tego typu rozwiązania mogą przy okazji służyć budowaniu lojalności klientów.
– Jeżeli np. dana sieć ma wiele kawiarni, to może wysyłać do klientów ofertę, która będzie ważna tylko przez 10 minut. Jeżeli wie, że dana osoba już wcześniej była klientem, może dostać dodatkowy rabat. W ten sposób sieć będzie w stanie kontrolować, czy częstsze są wizyty danych klientów, czy też nie. Można to dostosować w taki sposób, żeby rabaty były wykorzystywane, żeby sieć dawała taki rabat, żeby budować lojalności klientów – podkreśla Janusz Diemko.
Takie technologie już niedługo mogą stać się częścią codziennego życia.
– To już możemy wdrażać. Software jest gotowy, tylko wymaga integracji z systemami kasowymi. Są rozwiązania, są telefony. Jedyna kwestia to chęci – deklaruje prezes zarządu First Data, właściciela marki Polcard.
źródło: Agencja Informacyjna Newseria
niedziela, 6 kwietnia 2014
Płatności mobilne wspierają handel
W 2012 roku 212 mln osób na świecie płaciło za pośrednictwem urządzeń mobilnych, a pod koniec przyszłego roku ma to już być 384 mln. Szacuje się, że globalna wartość płatności mobilnych w 2015 roku sięgnie 472 mld dolarów. Będzie to możliwe dzięki korzystaniu z m-płatności przez konsumentów generacji X i Y - i to nie tylko na szybko rosnącym rynku mobilnego e-commerce. Zdaniem autorów raportu „Digital Trends 2013” przygotowanego przez firmę doradczą Deloitte i Allegro płatności dokonywane za pośrednictwem tabletów i smartfonów wspierają zarówno e-commerce, jak i handel tradycyjny.
W 2009 roku wartość płatności mobilnych na świecie wynosiła 26 mld dolarów. Wystarczyły tylko trzy lata, aby ta kwota wzrosła ponad sześciokrotnie. Podobnie w szybkim tempie rośnie liczba osób, które z nich korzystają. Użytkownikami płatności mobilnych są przede wszystkim młodzi ludzie: aż 39 proc. stanowią przedstawiciele generacji Y, a prawie jedną trzecią osoby w wieku 27-39 lat. W tej grupie 40- i 50-latkowie stanowią 18 proc., osoby pomiędzy 51 a 61 rokiem życia – 9 proc., a seniorzy powyżej 62 lat jedynie 3 proc. „W szczególności młodzi ludzie będą coraz częściej korzystać z możliwości płacenia za pośrednictwem urządzeń mobilnych. Już w ubiegłym roku w Polsce w użyciu było 8 mln smartfonów. Ta liczba będzie się w dalszym ciągu zwiększać, a wraz z nią liczba osób, które będą korzystać z płatności mobilnych, zarówno przy transakcjach e-commerce, jak i w tradycyjnym handlu” – tłumaczy Marcin Łaszkiewicz, Menedżer w dziale konsultingu, Deloitte.
Zapraszam do przeczytania artykułu w całości >
Sieci handlowe walczą o kawałek rynku płatności mobilnych
BERLIN – Sprzedawcy współpracują w ramach rozwoju płatności mobilnych z m.in. Visa ( V ), MasterCard ( MA ) i Google ( GOOG ) w konkurencyjnym i rozwijającym się rynku, który obiecuje obniżenie kosztów transakcyjnych oraz zwiększenie lojalności klientów.
Sklepy takie jak brytyjski supermarket Tesco i Francuski Auchan mają nadzieję, że ich "portfele cyfrowe" - aplikacje, które pozwalają użytkownikom płacić z ich smartfonów zamiast posługiwać się gotówką lub kartą - również dadzą w efekcie wiedzę na temat zwyczajów zakupowych klientów. W zakresie pozyskiwania i przetwarzania informacji (BI - business intelligence) rozwiązania te stwarzają więcej możliwości niż kiedykolwiek wcześniej, pozwalają precyzyjnie zarządzać kampaniami wsparcia sprzedaży i marketingowymi. Łączą one na zatłoczonym rynku - banki, firmy obsługujące karty i dostawców technologii jak Google i Apple ( AAPL ). Wszyscy są zainteresowani żywo wejściem na rynek płatności mobilnych. Każdy tak jak w Polsce z nadzieją, że jego aplikacja stanie się standardem. eBay ( EBAY ) PayPal, dobrze znane w handlu elektronicznym, także eksperymentują z tą technologią.
Detaliści mają nadzieję przyciągnąć klientów do swoich usług, oferując rabaty i nagrody dla nich, wykorzystując możliwość automatycznego powiązania z programami lojalnościowymi i oferując funkcje,takie jak zapisane listy zakupów, wcześniejsza rezerwacja, porównanie cen, czy zamówienie.
Światowy rynek płatności mobilnych wzrośnie trzykrotnie w 2017 roku do 721000000000 (wartości transakcji w $), i 450 milionów użytkowników, według firmy badawczej Gartner ( IT ). Z tej tendencji mogą skorzystać detaliści. Konkurencja na rynku wśród dostawców rozwiązań i akceptantów powinna pomóc obniżyć wartość opłat za transakcje w sklepach. Obecnie rynek rozliczeniowy zdominowany jest przez banki i dostawców kart: Visa i MasterCard. "Postrzegamy handel jako jednego z głównych beneficjentów trendu płatności mobilnych", powiedział Morgan Stanley ( MS ). "Oczekiwane zwroty powinny uzasadnić wszelkie inwestowane nakłady niezbędne dla uruchomienia technologii płatności mobilnych", to powiedział w raporcie w styczniu 2014r.
Ciągle nie jest jasne, gdzie zmierza rynek płatności mobilnych w sektorze handlu detalicznego i jak się rozwinie. Dostawcy kart i banki prawdopodobnie zachowają wiodącą rolę w przetwarzaniu płatności, nawet jeśli karty fizyczne odejdą w przeszłość. Klienci niechętnie będą korzystać z wielu aplikacji, od różnych dostawców, ale przykład Starbucks ( SBUX ), który połączył funkcje promocyjne, lojalnościowe i związane z płatnościami pokazuje, że może się udać.
Starbucks (największa światowa sieć kawiarni), uruchomił aplikację płatności mobilnych z funkcjami oferującymi konkretne benefity dla klientów w 2011 roku. Ma już 10 milionów użytkowników, a firma obecnie szuka sposobów na upowszechnienie programu poza własną siecią. "Platforma płatności mobilnych podwyższyła częstotliwość wizyt i przyniosła wyższy stopień lojalności klientów. Pytaniem jest to, jak można nasze rozwiązania wykorzystać, poza siecią Starbucks” powiedział prezes i dyrektor generalny Howard Schultz dla CNBC telewizji.
Dziesiątki najlepszych sieci w Stanach Zjednoczonych badają lub udoskonalają podobne rozwiązania. Są wśród nich Walmart ( WMT ), Target ( TGT ) i Best Buy ( BBY ), które ogłosiły plany powołania wspólnej platformy Wallet - Exchange Shop Client lub MCX. Tymczasem próba stworzenia standardu płatności mobilnych powszechnie akceptowanego przez sprzedawców rozpoczęła się niedawno w Niemczech. Yapital, należąca do sieci e-commerce firmy Otto, działa w tysiącach sklepów, a także pozwala użytkownikom płacić online i realizować transfery peer-to-peer. Przewodniczący Yapital , Nils Winkler oczekuje przyłączenia tylko kilku graczy, aby utrzymać 200 inicjatyw. Inicjatywy te walczą o uwagę w Europie, ale mają duże szanse odnieść sukces ze swoimi rozwiązaniami w stosunku do oferowanych przez banki i dostawców systemów kartowych.
Auchan, piąty największy detalista w Europie, uruchomiła swoją aplikację "Flash i Pay" (elektroniczny portfel) jakiś rok temu . Łączy płatności, kupony, karty lojalnościowe, rachunki i funkcje listy zakupów.
"Naszym celem jest, aby zminimalizować koszty. Aby mieć alternatywy dla istniejących rozwiązań. Wszystkie inne rozwiązania generują koszty po stronie kupców," powiedział Arnaud Crouzet z Auchan (Szef Globalnych Płatności) na konferencji Traders Payments Ecosystem w Berlinie i dodał: "Trudno sobie wyobrazić, aby firmy zewnętrzne pośredniczyły w przetwarzaniu kluczowych danych na temat naszych klientów". Centrum Brytyjskiej Ekonomii i Badań twierdzi, że do niedawna, nie było klarownego uzasadnienia biznesowego dla tworzenia Mobile Wallet pod względem redukcji kosztów i poprawy obsługi klienta oraz sprzedaży. Detaliści w UK detaliści zanotowali 463 mln funtów (770.000.000 dolarów) transakcji w 2013 przez przeniesienie do płatności mobilnych z modeli gotówkowych, kredytów i kart płatniczych.
Płatności mobilne mogą zmniejszyć kolejki w sklepach poprzez przyspieszenie obsługi klientów przy kasach i obniżyć koszty obsługi związane z płatnościami gotówkowymi i kartowymi. Ocenia się, że wysoka ilość transakcji gotówkowych, które ciągle stanowią ponad połowę transakcji sprzedaży w Wielkiej Brytanii- jest kosztowna dla detalistów. Pieniądze muszą być liczone, księgowane, przechowywane i przekazywane z zachowaniem zasad bezpieczeństwa. Ocenia się, że koszty tych działań pochłaniają około 2,5 procent zysków, w porównaniu z około 2 procent straty przy kontroli przetwarzania i 1 procent dla rozliczenia transakcji kart debetowych i kredytowych.
Jednak Carrefour, drugi największy na świecie sprzedawca detaliczny po Walmart, jest przekonany, że klienci potrzebują więcej czasu, aby się przekonać do obsługi płatności mobilnych. "W tej chwili, Karty są wciąż dobre rozwiązaniem, szczególnie te bezstykowe ", powiedział Frederic Mazurier, wiceprezes ds. finansów i zarządzania ryzykiem w Carrefour Banque. "To zajmie dużo więcej lat."
Autor: Emma Thomasson
Przeczytaj w oryginale >
Sklepy takie jak brytyjski supermarket Tesco i Francuski Auchan mają nadzieję, że ich "portfele cyfrowe" - aplikacje, które pozwalają użytkownikom płacić z ich smartfonów zamiast posługiwać się gotówką lub kartą - również dadzą w efekcie wiedzę na temat zwyczajów zakupowych klientów. W zakresie pozyskiwania i przetwarzania informacji (BI - business intelligence) rozwiązania te stwarzają więcej możliwości niż kiedykolwiek wcześniej, pozwalają precyzyjnie zarządzać kampaniami wsparcia sprzedaży i marketingowymi. Łączą one na zatłoczonym rynku - banki, firmy obsługujące karty i dostawców technologii jak Google i Apple ( AAPL ). Wszyscy są zainteresowani żywo wejściem na rynek płatności mobilnych. Każdy tak jak w Polsce z nadzieją, że jego aplikacja stanie się standardem. eBay ( EBAY ) PayPal, dobrze znane w handlu elektronicznym, także eksperymentują z tą technologią.
Detaliści mają nadzieję przyciągnąć klientów do swoich usług, oferując rabaty i nagrody dla nich, wykorzystując możliwość automatycznego powiązania z programami lojalnościowymi i oferując funkcje,takie jak zapisane listy zakupów, wcześniejsza rezerwacja, porównanie cen, czy zamówienie.
Światowy rynek płatności mobilnych wzrośnie trzykrotnie w 2017 roku do 721000000000 (wartości transakcji w $), i 450 milionów użytkowników, według firmy badawczej Gartner ( IT ). Z tej tendencji mogą skorzystać detaliści. Konkurencja na rynku wśród dostawców rozwiązań i akceptantów powinna pomóc obniżyć wartość opłat za transakcje w sklepach. Obecnie rynek rozliczeniowy zdominowany jest przez banki i dostawców kart: Visa i MasterCard. "Postrzegamy handel jako jednego z głównych beneficjentów trendu płatności mobilnych", powiedział Morgan Stanley ( MS ). "Oczekiwane zwroty powinny uzasadnić wszelkie inwestowane nakłady niezbędne dla uruchomienia technologii płatności mobilnych", to powiedział w raporcie w styczniu 2014r.
Ciągle nie jest jasne, gdzie zmierza rynek płatności mobilnych w sektorze handlu detalicznego i jak się rozwinie. Dostawcy kart i banki prawdopodobnie zachowają wiodącą rolę w przetwarzaniu płatności, nawet jeśli karty fizyczne odejdą w przeszłość. Klienci niechętnie będą korzystać z wielu aplikacji, od różnych dostawców, ale przykład Starbucks ( SBUX ), który połączył funkcje promocyjne, lojalnościowe i związane z płatnościami pokazuje, że może się udać.
Dziesiątki najlepszych sieci w Stanach Zjednoczonych badają lub udoskonalają podobne rozwiązania. Są wśród nich Walmart ( WMT ), Target ( TGT ) i Best Buy ( BBY ), które ogłosiły plany powołania wspólnej platformy Wallet - Exchange Shop Client lub MCX. Tymczasem próba stworzenia standardu płatności mobilnych powszechnie akceptowanego przez sprzedawców rozpoczęła się niedawno w Niemczech. Yapital, należąca do sieci e-commerce firmy Otto, działa w tysiącach sklepów, a także pozwala użytkownikom płacić online i realizować transfery peer-to-peer. Przewodniczący Yapital , Nils Winkler oczekuje przyłączenia tylko kilku graczy, aby utrzymać 200 inicjatyw. Inicjatywy te walczą o uwagę w Europie, ale mają duże szanse odnieść sukces ze swoimi rozwiązaniami w stosunku do oferowanych przez banki i dostawców systemów kartowych.
Największe szanse mają aplikacje silnie związane z handlem detalicznym i eCommerce. PayPal jest dobrym
przykładem, pokazując jak ogromnie wzrosła sprzedaż detaliczna eBay dzięki wprowadzeniu podobnych rozwiązań. "Dobry Business Case" dostarczyła sieć Tesco, trzeci co do wielkości detalista na świecie, który był pionierem śledzenie zachowań klientów z kartami lojalnościowymi (20 lat na rynku). Uruchomił cyfrowy portfel w tym roku, oferując klientom również prowadzenie bieżących rachunków bankowych. To jest część przyjętego planu brytyjskiej sieci supermarketów. Chcą one używać smartfonów (i tabletów własnej marki Hudl) - aby klienci mogli poruszać się po sklepach i skanować produkty by je kupić. Sophie Albizua, współzałożyciel firmy konsultingowej z siedzibą w UK (Enova Retail Partnership ), powiedział, że sieci handlowe są gotowe do inwestycji związanych z modernizacją sieci kasowych, aby włączyć się do sieci płatności mobilnych. "Ludzie, przez ostatnie pięć do 10 lat rozwijali swoje strony internetowe i platformy eCommerce. Teraz przyszedł czas, aby skoncentrować się na czymś innym." Francuska grupa supermarketAuchan, piąty największy detalista w Europie, uruchomiła swoją aplikację "Flash i Pay" (elektroniczny portfel) jakiś rok temu . Łączy płatności, kupony, karty lojalnościowe, rachunki i funkcje listy zakupów.
"Naszym celem jest, aby zminimalizować koszty. Aby mieć alternatywy dla istniejących rozwiązań. Wszystkie inne rozwiązania generują koszty po stronie kupców," powiedział Arnaud Crouzet z Auchan (Szef Globalnych Płatności) na konferencji Traders Payments Ecosystem w Berlinie i dodał: "Trudno sobie wyobrazić, aby firmy zewnętrzne pośredniczyły w przetwarzaniu kluczowych danych na temat naszych klientów". Centrum Brytyjskiej Ekonomii i Badań twierdzi, że do niedawna, nie było klarownego uzasadnienia biznesowego dla tworzenia Mobile Wallet pod względem redukcji kosztów i poprawy obsługi klienta oraz sprzedaży. Detaliści w UK detaliści zanotowali 463 mln funtów (770.000.000 dolarów) transakcji w 2013 przez przeniesienie do płatności mobilnych z modeli gotówkowych, kredytów i kart płatniczych.
Jednak Carrefour, drugi największy na świecie sprzedawca detaliczny po Walmart, jest przekonany, że klienci potrzebują więcej czasu, aby się przekonać do obsługi płatności mobilnych. "W tej chwili, Karty są wciąż dobre rozwiązaniem, szczególnie te bezstykowe ", powiedział Frederic Mazurier, wiceprezes ds. finansów i zarządzania ryzykiem w Carrefour Banque. "To zajmie dużo więcej lat."
Autor: Emma Thomasson
Przeczytaj w oryginale >
Etykiety:
cyfrowy,
detaliści,
elektroniczny portfel,
Flash n Pay,
Małgorzata Nieciecka,
mobile payments,
mobilny,
perspektywy,
płatności mobilne,
retail,
sprzedaż
Subskrybuj:
Posty (Atom)