Wypłata z bankomatu bez użycia karty, obsługa głosem, rozpoznawanie tekstu, rzeczywistość rozszerzona czy przelew bez znajomości numeru rachunku. To tylko niektóre możliwości, jakie daje nam bankowość mobilna. Część z nich jest dostępna tylko na smartfonach.
3,5 mln Polaków obecnie obsługuje swój rachunek bankowy za pomocą aplikacji na smartfonie. Dzieje się tak z dwóch ważnych powodów. Po pierwsze, prawie co drugi telefon komórkowy w Polsce to smartfon. Tego typu urządzenia już od dawna nie służą tylko do dzwonienia i wysyłania SMS-ów. Ich posiadacze na co dzień korzystają za ich pomocą z internetu i coraz częściej używają ich zamiast komputerów stacjonarnych.
Po drugie, aplikacje bankowe są wyjątkowo funkcjonalne, przez co szybko rośnie grono osób, które zamieniają bankowość internetową na mobilną. Wiele operacji można wykonać szybciej i w prostszy sposób niż logując się do tradycyjnego systemu transakcyjnego. Banki na bieżąco rozbudowują o nowe funkcje oferowane przez siebie narzędzia. Stają się one coraz łatwiejsze w użytkowaniu i umożliwiają intuicyjną oraz szybszą obsługę naszego rachunku. Zachowujemy przy tym ten sam poziom bezpieczeństwa, jaki oferuje tradycyjna bankowość elektroniczna i nie ponosimy żadnych dodatkowych kosztów.
Niestety, aplikacje mobilne nie są jeszcze dostępne we wszystkich, działających na naszym rynku, bankach. Obecnie znajdziemy je w dwudziestu z nich. Wciąż próżno będą ich szukać klienci takich banków, jak np. Deutsche Bank, BOŚ Bank czy Bank BGŻ. W Idea Banku aplikacja zostanie udostępniona w ciągu kilku najbliższych miesięcy, a w Credit Agricole powinna się pojawić do końca bieżącego roku. O ile dla zwykłego klienta dostęp do bankowości mobilnej i jej funkcje mogą nie mieć znaczenia, to jednak dla sporej grupy osób zafascynowanych innowacjami, rozbudowane narzędzie może mieć decydujący wpływ na wybór.
Nowy klient dzięki aplikacji
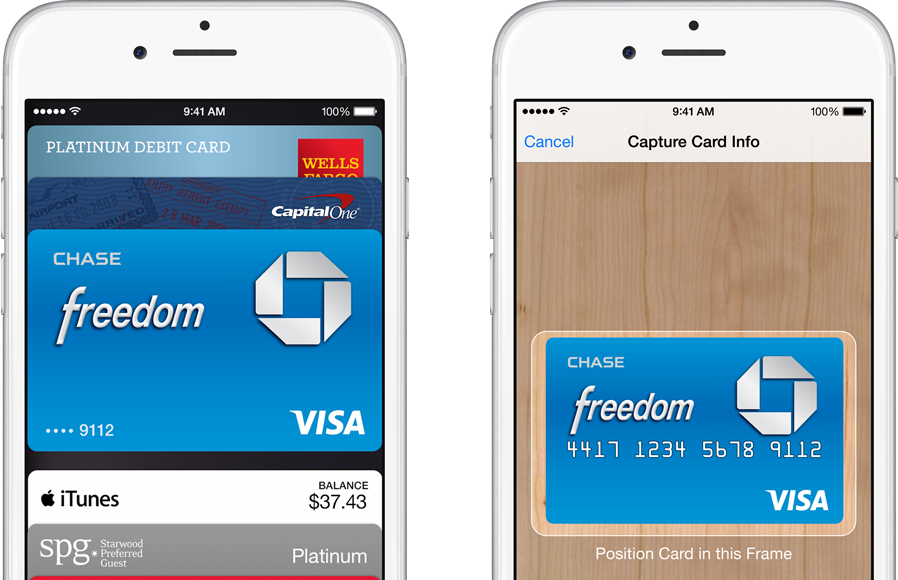
Dostęp do bankowości mobilnej najczęściej aktywujemy po założeniu rachunku bankowego. Możemy wtedy zainstalować aplikację na swoim urządzeniu i powiązać ją z kontem. Meritum Bank, Smart Bank i Plus Bank dają jednak możliwość założenia rachunku z poziomu aplikacji. W dwóch pierwszych bankach jest to bardziej wygodne, ponieważ nie musimy ręcznie wprowadzać danych do formularza, co na niewielkiej wielkości wyświetlaczach może być uciążliwe. Wystarczy zrobić telefonem zdjęcie obu stron dowodu osobistego, a oprogramowanie OCR zintegrowane w aplikacji, odczyta dane i podstawi je do formularza. Uzupełniamy tylko nazwisko panieńskie matki, numer telefonu i adres e-mail, a wniosek finalizujemy wykonując przelew uwierzytelniający z konta w innym banku. Nie licząc czasu oczekiwania na zaksięgowanie przelewu autoryzacyjnego, założenie rachunku w ten sposób zajmuje zaledwie kilka minut.
Co można zrobić dzięki aplikacji?
Za pomocą każdej aplikacji możemy wykonać przelew do zdefiniowanego wcześniej odbiorcy, sprawdzić saldo rachunku, czy lokalizację najbliższej placówki banku lub bankomatu. To podstawowy pakiet, który już dawno nie jest wyznacznikiem nowoczesności banku. Od mobilnych narzędzi oczekujemy o wiele więcej, dlatego banki wzbogacają dostępne już aplikacje o nowe narzędzia.
Bank BPH i Bank Pekao w popularnej geolokalizacji wykorzystuje rzeczywistość rozszerzoną. Dzięki wykorzystaniu aparatu fotograficznego interesujące nas obiekty są nanoszone na obraz naszego otoczenia. Niektóre instytucje, np. Bank Citi Handlowy i Bank Pekao oferują też prostą lokalizację punktów handlowo - usługowych, w których będziemy mogli skorzystać z rabatów. Bank Zachodni WBK podpowiada za to, jakie zniżki znajdą jego klienci w sklepach internetowych.
Obecnie banki przekonują nas do zmiany stacjonarnego e-bankingu na m-banking. Argumentem za jest to, że kontakt z bankiem będziemy mieli o nie tylko o dowolnej porze dnia, ale również z dowolnego miejsca. Starają się również, by telefon zastąpił nam zarówno gotówkę, jak i kartę płatniczą, umożliwiając nam zarówno płacenie nimi w terminalach POS jak i wyciąganie pieniędzy z bankomatu.
NFC – komunikacja bliskiego zasięgu
Płacenie telefonem, to nie jest już technologia jutra. Usługi te są ogólnie dostępne i szybko rośnie liczba oferujących je banków. Do ich realizowania wykorzystywane są jednak różne mechanizmy. Jednym z nich jest NFC, czyli Near Field Communication.
To technologia, która zmienia nasz telefon w kartę zbliżeniową. Niestety, aby móc z niej korzystać nasze urządzenie musi być fabrycznie wyposażone w moduł NFC. Telefonów takich jest na rynku coraz więcej, jednak nadal nie każdy z nich daje taką możliwość. W technologię tą nie został na przykład wyposażony - między innymi - iPhone 5. Istotny jest również operator telefonii komórkowej, ponieważ w popularnej technologii SIM Centric, wirtualna karta płatnicza musi zostać wgrana na kartę SIM. Jeśli więc chcielibyśmy korzystać z takiej opcji, to musimy wybrać nie tylko bank, ale również model telefonu i właściwego operatora.
Klienci Alior Banku, Eurobanku, Getin Banku, mBanku, Raiffeisen Polbank, T-Mobile Usługi Bankowe, a także Noble Banku, może skorzystać z usługi MyWallet w sieci T-Mobile. Operator ten w ofercie abonamentowej przygotował kilkanaście dedykowanych telefonów. Dzięki specjalnej karcie SIM NFC MyWallet z wgraną na nią debetową lub kredytową (w zależności od banku) kartą Master Card wystarczy uruchomić aplikację i płacić poprzez zbliżenie telefonu do terminala.
Podobną usługę oferuje również mBank i Bank ING wraz z operatorem Orange. W przypadku mBanku na kartę SIM jest wgrywana karta przedpłacona Master Card Orange Cash. Bank ING oferuje natomiast kartę VISA, którą można zamówić za pomocą aplikacji mobilnej.
Kody z każdego telefonu
Osoby korzystające z usług dowolnego operatora lub nie posiadające telefonu z modułem NFC również mogą płacić telefonem. Wystarczy, że skorzystają z IKO – produktu banku PKO BP lub PeoPay w Banku Pekao. To pierwsze na polskim rynku aplikacje, które dawały nam taką możliwość. Co więcej, aby ich używać nie trzeba być klientem banków, które je przygotowały – aplikacje można powiązać z rachunkiem, ale można też zasilać je przelewem. W przypadku PeoPay możemy też użyć do tego celu karty prepaid.
Płatność odbywa się za pomocą jednorazowego kodu generowanego przez aplikację, który wprowadzamy do terminala płatniczego. W przypadku PeoPay możemy również płacić poprzez skanowanie kodów QR wyświetlanych na terminalu, a od niedawna również zbliżeniowo. Co ciekawe, Bank Pekao jest to pierwszy bank w Polsce, który wykorzystuje do tego celu technologię HCE, która pozwala realizować tego typu transakcje bez konieczności wiązania się z konkretnym operatorem. Usługa ta jest dostępna na urządzeniach z systemem operacyjnym Android w wersji 4.4 (KitKat) i wyższej. W tym ostatnim przypadku nie trzeba nawet uruchamiać aplikacji. Wystarczy odblokować ekran, zbliżyć telefon do czytnika i potwierdzić transakcję kodem PIN na telefonie.
Zarówno za pomocą IKO, jak i PeoPay możemy też wyciągnąć pieniądze z bankomatu, realizować przelewy na numer telefonu lub płacić za zakupy zrobione przez internet. W przypadku IKO, transakcji można dokonać również w sytuacji, gdy nie będziemy posiadać aktywnego połączenia z internetem. Wystarczy, że wcześniej przygotujemy w niej specjalny czek określając potrzebną nam kwotę oraz okres jego ważności. Czek taki możemy również przesłać dowolnej osobie. IKO pozwala nam to zrobić na różne sposoby: między innymi za pomocą wiadomości SMS lub e-mail, korzystając z Messengera, albo w postaci kodu QR. Odbiorca będzie mógł nim zapłacić w sklepie lub wyciągnąć pieniądze z bankomatu, nawet jeśli sam nie korzysta z IKO.
Na bazie PeoPay powstała aplikacja iKasa, którą klienci Alior Banku, Banku Pekao, Getin Banku, a także Getin OnLine, Open OnLine i ESBANK mogą płacić w sklepach sieci Biedronka. Od lutego bieżącego roku IKO korzysta z mechanizmów BLIK, czyli nowego systemu płatności mobilnych stworzonego przez Polski Standard Płatności.
BLIK – nowy polski standard
BLIK bazuje na jednorazowych kodach numerycznych, które znany z IKO. Pozwala na płacenie w sklepach stacjonarnych i internetowych oraz na korzystanie z bankomatów. Umożliwia także generowanie czeków, których możemy użyć będąc offline lub w prosty sposób przesłać innej osobie. Wkrótce umożliwi również przesyłanie pieniędzy między różnymi użytkownikami.
BLIK został już udostępniony klientom Alior Banku, Banku Millennium, Banku Zachodniego WBK, Banku ING, mBanku, PKO BP i Inteligo (w aplikacji IKO) oraz Orange Finance. Projekt jest jednak otwarty i mogą do niego przystąpić inne banki. Dzięki współpracy z integratorami internetowymi DotPay i PayPro (Przelewy24) już teraz można płacić BLIKiem w około 5 tysiącach sklepów internetowych. Możemy go również użyć w kilku tysiącach terminali, a dzięki umowie z First Data, właścicielem marki Polcard, wkrótce liczba punktów akceptujących płatność BLIK może wzrosnąć do 150 tysięcy.
W przypadku Banku Zachodniego WBK, aby zrobić zakupy nie musimy nawet iść do sklepu - jest on zintegrowany w aplikacji. Możemy kupować m.in. w sklepach internetowych toy4boys.pl, pocztakwiatowa.pl, hotele.pl, drewniaczek.eu i płacić za zakupy bezpośrednio z poziomu jednej aplikacji. Kupimy przez nią również bilety komunikacji miejskiej lub zapłacimy za parking w kilkudziesięciu miastach.
Proste przelewy i rozliczenia
Bankowości mobilnej możemy także użyć do przesłania pieniędzy. W tym celu nie musimy nawet znać numeru rachunku bankowego odbiorcy, ale jego numer telefonu. Usługę tę obecnie oferuje między innymi IKO, PeoPay oraz Bank Zachodni WBK, Bank Millennium i Meritum Bank. Wkrótce będziemy mogli z niej skorzystać we wszystkich bankach, które przystąpiły do BLIK. W Banku Millennium i Meritum Banku przelew możemy dodatkowo wykonać na adres e-mail, a w mBanku, T-Mobile Usługi Bankowe i Meritum Banku również na profil na Facebooku.
| Najbardziej popularne funkcje bankowości mobilnej |
|---|
| bank | przelew dowolny | przelew bez znajomości numeru
rachunku | skan
kodu QR
lub zdjęcie faktury | płatność telefonem | doładowanie telefonu | wypłata z bankomatu
bez karty | lokata mobilna | złożenie wniosku o kredyt |
|---|
| Alior Bank | tak | nie | tak | blik | tak | blik | nie | nie |
| Bank BPH | tak | nie | nie | nie | tak | nie | nie | nie |
| Bank Citi Handlowy | nie | nie | tak | nie | tak | nie | nie | nie |
| Bank ING | tak | nie | nie | blik | tak | blik | nie | tak |
| Bank Millennium | tak | tak | tak | blik | tak | tak | tak | tak |
| Bank Pekao | tak | PeoPay | tak | PeoPay | tak | PeoPay | tak | nie |
| Bank PKO BP | tak | IKO | nie | IKO | nie | IKO | tak | nie |
| Bank Zachodni WBK | tak | tak | tak | blik | tak | tak | tak | tak |
| BNP Paribas | tak | nie | tak | nie | tak | nie | nie | tak |
| Eurobank | tak | nie | tak | nie | tak | nie | nie | nie |
| Getin Bank | tak | nie | tak | iKasa | tak | nie | tak | nie |
| Getin OnLine | tak | nie | tak | iKasa | tak | nie | tak | nie |
| Inteligo | tak | IKO | nie | IKO | nie | IKO | tak | nie |
| mBank | tak | tak | nie | blik | tak | blik | tak | tak |
| Meritum Bank | tak | tak | tak | nie | tak | nie | tak | nie |
| Orange Finanse | tak | tak | nie | blik | tak | blik | nie | tak |
| Plus Bank | tak | nie | tak | nie | tak | nie | tak | tak |
| Raiffeisen Polbank | tak | nie | nie | tak | tak | nie | tak | nie |
| SMART Bank | tak | nie | tak | nie | nie | nie | nie | tak |
| T-Mobile Usługi Bankowe | tak | nie | tak | tak | tak | nie | nie | nie |
Narzędzia mobile w znacznym stopniu mogą nam też ułatwić dokonywanie rozliczeń ze znajomymi. Klienci Banku ING mogą skorzystać z opcji „Podziel wydatki”. Dzięki niej łatwo rozliczymy ze znajomymi wspólny rachunek lub zorganizujemy składkę. Osoba wybrana przez nas z książki telefonicznej dostanie informację z numerem rachunku do wpłaty i kwotą. Jeśli wiadomość wysyłamy na adres e-mail to możemy do niej dołączyć zdjęcie paragonu, który uregulowaliśmy. Podobne jest rozwiązanie „Zapłać mi” w Banku Meritum.
Wysyłanie za pomocą wiadomości SMS lub pocztą elektroniczną wizytówki z danymi do przelewu i numerem rachunku jest możliwe między innymi w Eurobanku, Banku Millennium i Plus Banku. Bank BNP Paribas umożliwia wysłanie jej w postaci QR kodu, Alior Bank pozwala wyświetlić kod na ekranie urządzenia. Osoba, która jest nam winna pieniądze musi jedynie zeskanować obraz swoim urządzeniem i złożyć zlecenie bez potrzeby ręcznego wprowadzania danych. W aplikacji mobilnej Banku Millennium obie te funkcje są możliwe - zarówno wyświetlenie kodu QR na ekranie urządzenia w celu jego zeskanowania, jak i przesłanie go innej osobie na e-mail, Facebook, czy Twitter.
Kolejne ułatwienie dotyczy przelewów należności z tytułu otrzymanych faktur (np. za media). Łatwo możemy zlecić taki przelew robiąc zdjęcie dokumentu (np.: Meritum Bank, T-Mobile Usługi Bankowe, Bank Citi Handlowy) lub skanując wydrukowany na nim kod QR (np.: Bank Zachodni WBK, Plus Bank). Dzięki temu nie musimy ręcznie wpisywać danych do formularza przelewu, nie pomylimy się też w numerze rachunku. Na koniec wystarczy sprawdzić poprawność wczytanych danych i zlecić przelew. Aplikacje Banku Pekao, Plus Banku, Smart Banku i innych banków umożliwia obsługę e-faktur - usługa Invoobill, dzięki której rachunki w formie elektronicznej przekazywane są bezpośrednio do systemu bankowego. Za pomocą telefonu akceptujemy tylko daną płatność.
Banki znalazły również sposób na ułatwienie wykonywania zwykłych przelewów. Jeden z najszybszych, to opisane wcześniej, skanowanie kodu QR. W tym celu odbiorca i nadawca muszą jednak być obok siebie. W Alior Banku możemy odpowiedzieć na otrzymany wcześniej przelew albo ponowić złożoną wcześniej dyspozycję. Ponowne wykonanie zlecenia odnalezionego w historii możliwe jest też w Banku Millennium. W tym samym banku możemy też wykonać przelew na zasadzie „przeciągnij i puść”. Niestety w ten sposób zrealizujemy operację tylko pomiędzy własnymi rachunkami lub spłacimy kartę kredytową. Bardzo zaawansowaną technologię wykorzystuje Meritum Bank. To pierwszy bank, który umożliwia wydawanie aplikacji komend głosowych. W ten sposób możemy złożyć dyspozycję przelewu, ale również uzyskać informacje m.in. o dostępnych środkach, czy ostatnich wpływach na konto. Podobne rozwiązanie oferuje Smart Bank, w którym nawigować po bankowości mobilnej możemy wypowiadając krótkie hasła.
Tylko w aplikacji
Niektóre funkcje są dostępne tylko przez aplikacje mobilne, nie skorzystamy z nich przez tradycyjną bankowość elektroniczną na komputerach stacjonarnych, czy laptopach. Przykładem może być funkcja przechowywania obrazu paragonu fiskalnego w aplikacji Getin Banku i Banku ING. Orange Finance i mBank, to jedne z instytucji, które umożliwiają otrzymywanie wiadomości PUSH (wyświetlających się bezpośrednio na głównym ekranie) z najważniejszymi informacjami dotyczącymi rachunku i wykonywanych operacji.
Dzięki bankowości mobilnej możemy też szybko zawnioskować o kredyt. Zrobimy to między innymi w Banku Zachodnim WBK, Orange Finance, mBanku. Bank Millennium wprowadził tę usługę jako jeden z pierwszych. Cały proces odbywa się całkowicie on-line, a dostęp do środków jest natychmiastowy. Bank Millennium umożliwia też zwiększenie limitu na karcie kredytowej, a Bank Zachodni WBK zakup ubezpieczenia turystycznego. Pojawiły się również produkty przygotowane specjalnie dla klientów bankowości mobilnej. W Banku Zachodnim WBK, Banku Millennium, Getin Banku, Banku Pekao, PKO BP, Plus Banku, Meritum Banku, Raiffeisen Polbank i innych mogą oni skorzystać ze specjalnej, wyżej oprocentowanej oferty depozytów.
Użytkownik najsłabszym ogniwem
Korzystając z bankowości mobilnej musimy pamiętać, że podobnie jak w przypadku bankowości internetowej, bezpieczeństwo naszych pieniędzy zależy w głównej mierze od nas samych. Musimy wyrobić w sobie pewne nawyki i stosować się do ogólnie przyjętych standardów, aby nie narazić się na ryzyko ich utraty. Powinniśmy korzystać przynajmniej z dwóch sprawdzonych poziomów zabezpieczeń – musimy pomyśleć zarówno o samej aplikacji, jak i o urządzeniu, na którym jest zainstalowana.
Przede wszystkim musimy zabezpieczyć cały telefon poprzez blokadę ekranu. To bardzo istotne szczególnie, że zazwyczaj korzystamy za jego pomocą również z poczty elektronicznej i przechowujemy nasze dokumenty lub zdjęcia w chmurze. Jest to również ważne w przypadku banków, które umożliwiają wyświetlane podstawowych informacji, takich jak ostatnie operacje, czy aktualne saldo na rachunku bez konieczności logowania (np. Eurobank, Bank ING, mBank, czy Orange Finance). To bardzo wygodne, ale w przypadku dostępu do telefonu przez osoby nieuprawnione w łatwy sposób uzyskają one informacje na temat stanu naszych finansów. Używając tej funkcji warto na przykład zmienić sposób wyświetlania danych – z kwoty, na procentowy wskaźnik liczony od tylko nam znanej wartości. Opcję taką możemy uruchomić np. w Banku Millennium, Banku Zachodnim WBK lub Raiffeisen Polbank.
Niezależnie od zabezpieczenia smartfonu zawsze musimy mieć bezpieczne hasło do aplikacji. Niektóre banki umożliwią prostszy sposób logowania (np. Bank Zachodni WBK, Bank BNP Paribas) niż do bankowości internetowej. Nie musimy podawać pełnego, składającego się z liter, cyfr i znaków specjalnych hasła, ale wystarczy krótki, np. czterocyfrowy PIN. Jest to wystarczające, jednak nigdy nie może to być numer, który można by łatwo z nami powiązać (np. data urodzenia nasza lub naszych bliskich). W przypadku tych banków do których logujemy się tzw. wężykiem (np. Getin Bank czy Alior Bank) ważne, żeby symbol który będziemy kreślić na ekranie urządzenia, był skomplikowany i znany tylko nam. Smart Bank w celu zwiększenia bezpieczeństwa, jako pierwszy wprowadził do aplikacji również biometrię głosową, dzięki czemu zalogować się do aplikacji możemy wypowiadając hasło.
Źródło: money.pl
Autor: Konrad Pluciński