Pokazywanie postów oznaczonych etykietą NFC. Pokaż wszystkie posty

środa, 7 października 2015

Klienci Banków Spółdzielczych SGB zapłacą telefonami

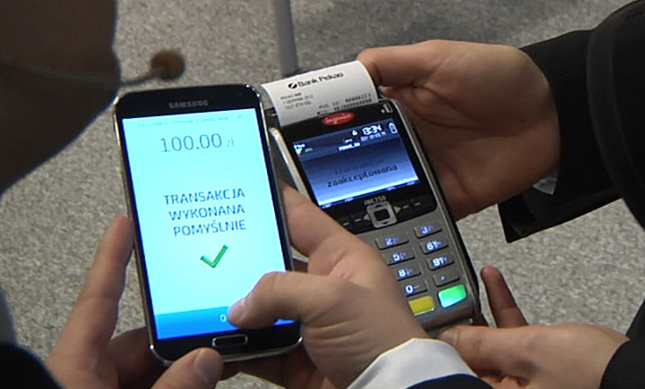
Klienci Banków Spółdzielczych SGB mogą już dokonywać płatności zbliżeniowych telefonami wyposażonymi w technologię NFC. Nowa usługa została udostępniona dzięki współpracy z MasterCard i będzie dostępna dla tych klientów Banku, którzy korzystają z usług operatorów T-Mobile lub Orange.

Aby dokonać transakcji zbliżeniowej telefonem, niezbędny jest smartfon wyposażony w moduł NFC oraz wydana przez operatora telekomunikacyjnego karta SIM NFC, na której przechowywane są dane karty płatniczej. W ofercie T-Mobile i Orange znajduje się obecnie kilkadziesiąt modeli tego typu urządzeń, a sama technologia staje się już rynkowym standardem.

Wdrożenie usługi NFC jest spójne z realizowaną przez Zrzeszenie SGB strategią, polegającą na dostarczaniu klientom zrzeszonych Banków Spółdzielczych sprawdzonych i nowoczesnych rozwiązań. Dzięki temu produkty i usługi dostępne w ofercie Banków Spółdzielczych SGB odpowiadają najlepszym technologicznym standardom. Dzięki płatnościom mobilnym NFC klienci Spółdzielczej Grupy Bankowej płacąc za zakupy telefonem komórkowym, zrealizują transakcję szybko i wygodnie – mówi Paweł Masadyński, Wiceprezes Zarządu SGB-Banku S.A.

Nowa oferta Spółdzielczej Grupy Bankowej wpisuje się w aktualny trend przenoszenia usług finansowych do kanału mobilnego. W kieszeniach Polaków znajduje się obecnie blisko 19 milionów smartfonów, co stanowi 58% wszystkich działających w kraju telefonów komórkowych. Wszechstronność smartfonów sprawia, że wraz ze wzrostem ich liczby, rośnie także czas, jaki spędzamy, korzystając z ich różnorodnych funkcji – obecnie to już niemal 3 godziny dziennie. Dynamiczny rozwój sektora mobilnego ma również bezpośredni wpływ na rynek płatności – więcej niż jedna trzecia użytkowników smartfonów przynajmniej raz wykonała płatność mobilną, a 17% robi to regularnie (przynajmniej raz w tygodniu).

Kanał mobilny stanowi przyszłość rynku płatności na świecie, a polski rynek jest doskonale przygotowany na upowszechnienie nowego standardu. Czołowe banki i operatorzy telekomunikacyjni, oferujący możliwość zbliżeniowych płatności mobilnych oraz ponad 75% terminali płatniczych, obsługujących tego typu transakcje – to wszystko, czego trzeba, by pozostać światowym liderem w dziedzinie nowoczesnych płatności elektronicznych – mówi Bartosz Ciołkowski, Dyrektor Generalny polskiego oddziału MasterCard Europe.

Nowa usługa w ofercie Banków Spółdzielczych SGB została wdrożona we współpracy z MasterCard Payment Transaction Services (dawniej Trevica) – należącej do MasterCard firmy technologicznej.

źródło: MasterCard
Kan

środa, 1 lipca 2015

Wakacje pełne promocji płatności mobilnych

Na urlopie płaćcie mobilnie, a odzyskacie część wydanych pieniędzy.

Analizując oferty banków oraz operatorów płatności mobilnych łatwo można dojść do wniosku, że tegoroczne wakacje będą stały pod znakiem ich promocji.

Przykładem banku, który w letnich miesiącach postawił na płatności mobilne jest Millennium. Od kilku dni w ogólnopolskich telewizjach pojawia się reklama aplikacji mobilnej tego banku wraz z systemem Blik. Umożliwia on transakcje bezgotówkowe w wybranych sklepach stacjonarnych i internetowych oraz pobieranie gotówki z bankomatów.

Promocja o nazwie „Zyskaj 360 zł” kierowana jest do klientów, którzy nie mają jeszcze rachunku w Millennium i założą go przed 27 sierpnia. W ramach promocji mogą uzyskać 10-proc. zwrot wydatków poniesionych za pośrednictwem Blika. Warunkiem wzięcia udziału w akcji jest, oprócz założenia konta, także zawnioskowanie o kartę i wykonywanie nią przynajmniej jednej transakcji miesięcznie oraz zalogowanie się do aplikacji mobilnej banku. Wymagane będzie również przelewanie na rachunek min. 1000 zł w miesiącu.

Zwrot będzie naliczany od płatności bezgotówkowych Blikiem w sklepach stacjonarnych oraz internetowych. Maksymalnie został jednak ograniczony do 30 zł miesięcznie. Do takiej samej kwoty został ograniczony zwrot, jaki można uzyskać posługując się bezgotówkowo kartą wydaną do rachunku. W tym wypadku jednak bank będzie oddawał 2 proc. transakcji.

Promocja trwać będzie przez pół roku od założenia rachunku. Nowi klienci Millennium będą więc mogli odzyskać w jej ramach maksymalnie 360 zł.

Niemal przez całe wakacje trwać będzie także promocja płatności PeoPay, czyli rozwiązania konkurencyjnego dla Blika. Wszyscy użytkownicy instrumentu oferowanego przez Pekao mogą wziąć udział w konkursie „Zakręć się wokół nagród z PeoPay”.

Konkurs podzielony został na kilka dwutygodniowych etapów. W każdym z nich użytkownicy, którzy wykonają najwięcej transakcji przy pomocy PeoPay, otrzymają nagrody: dwóch najaktywniejszych – tablety, natomiast, kolejnych dwudziestu, zwrot wydatków w wysokości 100 zł.

Premiowane są wszystkie transakcje płatnicze w terminalach i internecie, wykonane przy pomocy aplikacji PeoPay. Minimalna, wymagana kwota pojedynczej transakcji to 5 zł. Aplikacją można płacić zbliżeniowo w technologii HCE we wszystkich terminalach zbliżeniowych w kraju oraz przy pomocy kodu QR we wszystkich terminalach oznaczonych logo PeoPay. Aplikacja umożliwia również wykonywanie transakcji w sklepach internetowych.

Dodatkowo w konkursie brane pod uwagę będą wypłaty z bankomatów Pekao przy pomocy aplikacji (liczy się jedna wypłata dziennie), i przelewy do innych użytkowników PeoPay (w tym wypadku także do konkursu liczyć się będzie jeden przelew dziennie).

Promocję usług mobilnych podczas wakacji zaplanowali także operatorzy płatności zdalnych. Wśród nich jest SkyCash. Do 15 lipca trwa promocja „5 zł na start z mobiParking”. Kierowcy, posiadający specjalny kod doładowujący, mogą wpisać go do aplikacji podczas rejestracji w SkyCash. Dzięki temu dostaną bonus w wysokości 5 zł, do wykorzystania na opłacenie postoju w płatnej strefie w Warszawie. Obecna akcja ma charakter pilotażowy, a ulotki z kodami promocyjnymi są dystrybuowane w wybranych punktach sieci sklepów Inmedio w Warszawie.

SkyCash promuje się również w Grudziądzu i Tychach. Tam jednak bonusem w wysokości 10 i 5 zł nagradzany jest zakup biletu okresowego. Promocja w tych dwóch miastach potrwa do końca roku.

Z kolei do końca sierpnia trwa promocja w mPay. To prekursor płatności mobilnych na naszym rynku, który złapał wiatr w żagle po przejęciu przez Grupę Lew. Od 1 czerwca rozpoczął akcję „Wakacyjny cash back”, w ramach której użytkownicy aplikacji mPay mogą odzyskać 10 proc. kwot wydanych za jej pośrednictwem na parkowanie w płatnych strefach oraz na bilety komunikacji miejskiej. Zwrot będzie ograniczony do 20 zł miesięcznie.

Źródło: cashless.pl
Autor: Jacek Uryniuk

środa, 27 maja 2015

Rozpoczyna się decydujące starcie w świecie płatności mobilnych

W walce o nasze smartfony liczą się już tylko dwa rozwiązania: Blik i HCE

Jeszcze kilka miesięcy temu specjaliści spierali się o to, czy największe szanse na upowszechnienie się mają mobilne płatności z wykorzystaniem kodów liczbowych, QR-kodów, komunikacji zbliżeniowej a może jeszcze jakiejś innej metody inicjacji transakcji. Dziś są przekonani, że płatności z wykorzystaniem smartfona muszą być przede wszystkim przyjazne dla użytkownika. A podczas robienia zakupów w stacjonarnym sklepie nie ma (przynajmniej na razie) rozwiązania bardziej przyjaznego niż płatności zbliżeniowe. Może za wyjątkiem biometrii, lecz jest ona zbyt droga i budzi zbyt wiele kontrowersji, by można było myśleć o wdrażaniu jej na szeroką skalę.

Więcej na: www.cashless.pl
Autor: Jacek Uryniuk

Technologiczna rewolucja w zakupach

Do końca tego roku prawie jedna trzecia sklepów w USA i 15-20 proc. w Wielkiej Brytanii zainstaluje beacony, które komunikując się z tabletami i smartfonami klientów, umożliwiają personalizację zakupów. W tym samym czasie na świecie przynajmniej raz w miesiącu 5 proc. smartfonów z technologią NFC zostanie użytych do płatności mobilnych.

Zdaniem ekspertów firmy doradczej Deloitte, autorów raportu „The Deloitte Consumer Review. Digital Predictions 2015”, technologie cyfrowe są ogromną szansą dla handlowców, którzy w ten sposób mogą ułatwić konsumentom zakupy, a jednocześnie zdobyć ich lojalność. Nowoczesne rozwiązania cyfrowe, w tym Internet Rzeczy wkraczają również w inne sfery codziennego życia, jak choćby wyposażenie domu. Jednak w obszarze smart home barierą hamującą dynamiczny rozwój urządzeń pozostają wysokie koszty instalacji i obsługi tego typu urządzeń.

Raport Deloitte, przygotowany w tym roku po raz dziesiąty, analizuje, jak trendy w sektorze TMT (technologia, media, telekomunikacja) przekładają się na życie i zwyczaje konsumentów.

Według ekspertów, w tym roku dojdzie do znaczącego skoku w używaniu telefonów komórkowych do płatności mobilnych. W 2015 roku 5 proc. z 600-650 mln smartfonów wyposażonych w NFC (Near Field Communication - komunikacja bliskiego zasięgu) zostanie użytych w tym celu podczas zakupów. „Płatności mobilne to nadal nisza, do której przyzwyczajają się zarówno klienci, jak i sprzedawcy oraz instytucje finansowe. Na pewno w najbliższym czasie nie zastąpią one ani gotówki

ani kart płatniczych, ale można już mówić o widocznym wzroście w tym obszarze, skoro w połowie 2014 roku w roli portfela przynajmniej raz w miesiącu wystąpiło mniej niż 2,5 mln smartfonów wyposażonych w technologię NFC, podczas gdy do końca tego roku może to być już nawet 32,5 mln telefonów” – wyjaśnia Jakub Wróbel, Starszy Menedżer w Dziale Konsultingu, ekspert Technology, Media and Telecommunications Group Deloitte.

Zdaniem ekspertów Deloitte zainteresowanie wykorzystaniem nowoczesnych technologii w handlu będzie się koncentrować także wokół beaconów, czyli małych nadajników, które nieustannie sygnalizują swoją obecność. Sygnał ten, odebrany przez aplikację mobilną, wykorzystując technologię Bluetooth Smart, pozwala nawiązać kontakt z użytkownikiem telefonu lub tabletu. Możliwość precyzyjnego zlokalizowania klienta, zdobycie wiedzy na temat jego zwyczajów zakupowych czy też wreszcie dostarczenie mu informacji na temat promocji w momencie, gdy przekroczy próg sklepu, mogą zapewnić handlowcom przewagę konkurencyjną, a samych konsumentów zachęcić do robienia zakupów. W Wielkiej Brytanii 45 proc. właścicieli smartfonów zadeklarowało, że chce, aby sprzedawcy wysyłali im wiadomości, a 33 proc. z nich przyznało, że spersonalizowane wiadomości mają wpływ na ich decyzje zakupowe.
„Beacony będą miały ogromny wpływ na budowanie lojalności konsumentów wobec danej sieci handlowej, a także wygodę zakupów. Sprzedawcy muszą jednak uważać aby nie przesadzić i nie przekroczyć cienkiej granicy, ponieważ wciąż wielu klientów nie życzy sobie tego typu kontaktów, które odbierają jako wkraczanie w ich prywatną sferę. Otwartym pozostaje też pytanie czy zdobyte z pomocą beaconów dane osobowe konsumentów są prawidłowo zabezpieczone i chronione” – tłumaczy Jakub Rosiecki, Menedżer w Dziale Konsultingu Deloitte.

Nie bez znaczenia jest także fakt, że obecnie korzystanie z beaconów przez użytkowników wymaga spełnienia określonych warunków technologicznych. Przede wszystkim w telefonie musi być włączony Bluetooth i uruchomiona konkretna aplikacja, dzięki której odbiór informacji przesłanych za pośrednictwem beacona staje się możliwy.

Według raportu Deloitte, narzędziem, dzięki któremu handel tradycyjny może się uzupełniać ze sprzedażą internetową jest system click and collect, czyli „zamów online - odbierz w sklepie”. Liczba lokalizacji w systemie click and collect w Europie wzrośnie w 2015 roku do pół miliona, co stanowi wzrost o 20 proc. w stosunku do roku ubiegłego. System click and collect umożliwia nabywcom odbiór towarów zakupionych przez Internet w miejscach, takich jak wydzielona przestrzeń sklepu, centrum handlowe, paczkomat lub punkty ogólnodostępne, takie jak poczta czy stacja kolejowa. „Z punktu widzenia klienta, rozwiązania click and collect dają dodatkową swobodę w wyborze formy dostawy oraz pozwalają na odbiór towaru o dogodnej, w miarę dowolnej godzinie z wcześniej ustalonej lokalizacji. Z kolei z punktu widzenia samych sprzedawców click and collect jest zarówno szansą, ale też dużym wyzwaniem logistycznym” – mówi Jakub Wróbel.

Według wyliczeń ekspertów Deloitte z pół miliona punktów odbioru w systemie click and collect, które powstaną w tym roku w Europie, 333 tys. będą to automatyczne skrytki i paczkomaty, 130 tys. - miejsca użyczone przez pośredników (np. poczta), a jedynie 37 tys. to sklepy. W Wielkiej Brytanii, w której

e-commerce ma największy na świecie udział w handlu (13 proc.), click and collect stanowi jedną trzecią tej liczby. W ubiegłym roku Brytyjczycy złożyli w ten sposób 140 mln zamówień, a wartość rynku szacuje się na 8,7 mld dolarów, dwa razy więcej niż jeszcze w 2012 roku.
Eksperci Deloitte przeanalizowali również wpływ technologii cyfrowych na codzienne życie, w tym wyposażenie domów i mieszkań. Ich zdaniem do 2022 roku może być około 500 tzw. „inteligentnych urządzeń” podłączonych do domu. Przykładowo będą to inteligentne systemy oświetleniowe, ogrzewania, nawadniania trawników czy sprzęt AGD: ekspresy do kawy, lodówki i pralki. Jedną z barier, która nadal może ograniczać dynamiczniejszy rozwój Internetu Rzeczy w codziennym życiu są koszty zakupu i instalacji urządzeń – w wielu przypadkach nadal za wysokie dla części konsumentów. „Rynek konsumencki związany z inteligentnym domem znajduje się nadal we wstępnej fazie rozwoju, lecz należy przypuszczać, że w ciągu najbliższych lat klienci, wymieniając domowy sprzęt, chętniej będą sięgać po tego typu rozwiązania” – uważa Jakub Wróbel.

Technologia zmienia sposób, w jaki zachowują się konsumenci, dzięki dostarczaniu im informacji. Daje to dużo możliwości firmom, ale stwarza też zagrożenia. Z jednej strony konsumenci są coraz bardziej przywiązani do swoich urządzeń i oczekują od swoich ulubionych marek innowacyjnych, ciekawych rozwiązań, które ułatwiają im życie dostarczając informacji i pomagając w decyzjach. Z drugiej strony dostęp do informacji, porównywarek cenowych, opinii znajomych w mediach społecznościowych może zburzyć lojalność marki. „W pogoni za nowinkami technicznymi i sposobami przywiązania do siebie konsumenta, firmy nie powinny zapominać o tym, że technologia powinna być jedynie wsparciem. Lojalność marki buduje się w długim terminie głównie jakością produktów i usług” – podsumowuje Jakub Rosiecki.

Raport został opublikowany w marcu br. przez Deloitte UK. Cały raport dostępny na:www.deloitte.com/pl.

Sprawdzalność prognoz Deloitte:

Raport „The Deloitte Consumer Review. Digital Predictions 2015” jest ściśle powiązany z corocznymi globalnymi prognozami Deloitte ”TMT Predictions”. Prognozy te oparte są na informacjach pochodzących od klientów firm członkowskich (w ramach sieci Deloitte) z całego świata, jak również o informacje wewnętrzne (przekazane przez pracowników, partnerów i menedżerów specjalizujących się w zagadnieniach TMT) oraz pogłębione wywiady z analitykami branżowymi i rozmowy przeprowadzone z organizacjami handlowymi. Okazuje się, że trzynaście z czternastu prognoz z ubiegłorocznej edycji raportu „TMT Predictions” sprawdziło się. Wśród nich znalazły się przewidywania na temat rozwoju telewizyjnych płatnych kanałów sportowych i rynku tabletów czy też prognozy mówiące, że do końca 2014 roku nawet 50 mln gospodarstw domowych na świecie miało być w posiadaniu dwóch abonamentów telewizyjnych.

Źródło: propertynews.pl

Rok 2015 będzie należeć do płatności mobilnych i paczkomatów

Tak przynajmniej uważają eksperci Deloitte, którzy przygotowali raport na ten temat

W 2015 r. na całym świecie już 5 proc. z 600-650 mln smartfonów wyposażonych w moduł zbliżeniowy NFC, zostanie użytych podczas zakupów – przewidują autorzy „The Deloitte Consumer Review. Digital Predictions 2015”. Ich zdaniem wprawdzie płatności mobilne wciąż są usługą niszową i w najbliższym czasie nie zastąpią całkowicie gotówki czy kart płatniczych, to jednak można już mówić o widocznym wzroście w tym obszarze.

- W połowie 2014 r. w roli portfela przynajmniej raz w miesiącu użyto mniej niż 2,5 mln smartfonów wyposażonych w technologię NFC, podczas gdy do końca tego roku może to być już nawet 32,5 mln urządzeń – uważa Jakub Wróbel, ekspert z Grupy Technologie, Media i Telekomunikacja w Deloitte.

W Polsce zbliżeniowe płatności mobilne NFC przy współpracy z Orange i T-Mobile oferuje kilka instytucji, m.in. Alior, mBank, Getin, BPH czy Raiffeisen Polbank. Korzysta z nich kilkadziesiąt tysięcy klientów. Większego zainteresowania usługą eksperci spodziewają się jednak w momencie, gdy na większą skalę dostępna będzie nowa technologia - HCE. W tym wypadku do rozpoczęcia korzystania z bezstykowych płatności mobilnych wystarczy ściągnięcie odpowiedniej aplikacji a nie potrzebna jest zgoda operatora komórkowego.

Drugą siłą odpowiedzialną za skokowy wzrost wykorzystania smartfonów w trakcie zakupów mają
być beacony, czyli niewielkie czujniki umieszczane w sklepach. Płynący z nich sygnał odebrany przez aplikację mobilną pozwala nawiązać kontakt z użytkownikiem telefonu lub tabletu. To z kolei daje możliwość precyzyjnego zlokalizowania klienta, zdobycia wiedzy na temat jego zwyczajów zakupowych czy też wreszcie dostarczenia mu informacji na temat promocji w momencie, gdy tylko przekroczy próg sklepu. Czujniki łączą się ze smartfonem za pomocą technologii Blutetooth.

Według raportu Deloitte, narzędziem, dzięki któremu handel tradycyjny może się uzupełniać ze sprzedażą internetową jest system click and collect, czyli „zamów online - odbierz w sklepie”. Liczba punktów pracujących w systemie click and collect w Europie wzrośnie w 2015 r. o 20 proc. w stosunku do ubiegłego roku i osiągnie pół miliona.

System click and collect umożliwia nabywcom odbiór towarów zakupionych przez Internet w miejscach, takich jak wydzielona przestrzeń sklepu, centrum handlowe, paczkomat lub punkty ogólnodostępne, takie jak poczta czy stacja kolejowa. Jednak według wyliczeń ekspertów Deloitte z pół miliona punktów odbioru w systemie click and collect, które powstaną w tym roku w Europie, aż 333 tys. będą stanowiły automatyczne skrytki i paczkomaty, a tylko 167 tys. pozostałe miejsca użyczone przez pośredników np. placówki pocztowe i sklepy.

W Polsce największą sieć paczkomatów z logo InPost posiada easyPack, spółka założona w 2012 roku przez Grupę Integer.pl i amerykański fundusz PineBridge Investments. Ma w tej chwili 1300 urządzeń, ale zapowiada zwiększenie ich liczby. We wszystkich za nadanie i odebranie przesyłki można zapłacić kartą. Połowa paczkomatów jest też wyposażona w terminale zbliżeniowe.

Źródło: Raport Deloitte >
Komentarz: Piotr Dziubak, cashless.pl

wtorek, 19 maja 2015

Weekend bez portfela, czyli kulisy majówki w mieście

Marta Glinka na zaproszenie Orange testuje usługę Orange Finanse i systemy płatności przez komórkę – NFC i Blik poruszając się w weekend majowy po Warszawie.

"Niestety nie można nigdzie sprawdzić z wyprzedzeniem czy w danym lokalu można płacić zbliżeniowo, więc portfel zabiera mój mąż – zobaczymy czy mi się przyda." - pisze autorka


Czytając poznamy wyniki testów i dowiemy się dodatkowo: gdzie zjeść wzorcowo przygotowane kalmary, wołowinę i tuńczyka czy włoskie rurki wypełnione wyśmienitym kremem z ricotty. Jakie atrakcje dla gości szykuje Targ Śniadaniowy? Co można zjeść z Miłości?

Orange Finanse przeszły testy weekendowe. Jak pisze Marta Glinka: "Bez portfela w Warszawie zjemy bez problemu. Komórką – dzięki technologii NFC – udaje nam się zapłacić w każdym z odwiedzonych miejsc z wyjątkiem Targu Śniadaniowego, gdzie korzystamy z gotówki wypłaconej przy pomocy Blik. Płacąc za rachunek w restauracjach zamiast karty zbliżamy do terminala telefon. Jeśli kartę NFC mamy ustawioną jako domyślną nie musimy nawet uruchamiać aplikacji. Po kliknięciu w ikonę aplikacji Orange Finanse – na ekranie prezentuje się dostępne saldo – wygodne, bo wiadomo ile jest na koncie. Nasze płatności przez komórkę wywołują wszędzie lekkie poruszenie i zaciekawienie – w niektórych lokalach, mimo że zbliżamy telefon, nadal oczekują na kartę… Wypytują: o! to tak można? Wygląda na to, że w restauracjach mobilna płatność to jeszcze zupełna nowość i mało kto płaci w ten sposób. A w sumie to łatwe proste, wygodne, nie trzeba wyjmować karty z portfela, a przecież telefon większość z nas i tak ma pod ręką. Wystarczy zbliżyć go do terminala i przy kwotach większych niż 50 zł wprowadzić dodatkowo PIN – analogicznie jak przy płatności zbliżeniowej kartą. Taki sposób płatności moim zdaniem jest szczególnie przydatny gdy mamy ograniczone możliwości czy brak chęci zabrania karty np. na rowerze, na plaży, czy choćby wybierając się na lunch w stołówce w pracy. Idąc do restauracji dobrze jest jednak wziąć ze sobą również trochę gotówki na napiwki dla obsługi…"

Polecam Blog: restaurantica.pl


czwartek, 7 maja 2015

Home Depot sięga po mobilne płatności Apple Pay, które są przyszłością handlu

Wiodąca amerykańska sieć hipermarketów budowlanych Home Depot zamierza wprowadzić we wszystkich swoich sklepach możliwość dokonywania płatności za pośrednictwem mobilnego systemu Apple Pay.

Home Depot, który posiada ponad 2 tys. sklepów zlokalizowanych przede wszystkim w USA, Kanadzie i Meksyku, stałby się tym samym największą siecią handlową akceptującą tę metodę płatności. Obecnie z takiej możliwości mogą skorzystać m.in. klienci sieci Macy’s, Nike, McDonald’s, Subway czy Whole Foods.

“Mamy takie plany, ale stosowne umowy nie zostały jeszcze podpisane” – informuje Steve Holmes, rzecznik prasowy sieci Home Depot. Dodał, że na razie klienci mogą korzystać z płatności za pomocą systemu PayPal. Nie wykluczył także, że w przyszłości sieć wprowadzi inne opcje mobilnych płatności.
Przez pewien okres, w niektórych sklepach Home Depot, klienci mieli już możliwość skorzystania z mobilnych płatności Apple Pay. Wszystko dlatego, że zainstalowane w nich terminale miały wbudowane czytniki zbliżeniowej technologii NFC, czyli komunikacji bliskiego pola, na której opiera się system Apple Pay. Obecnie ta opcja nie jest już jednak dostępna.

Amerykańska sieć hipermarketów Home Depot powstała w 1978. Jest notowana na nowojorskiej giełdzie. Zajmuje się sprzedażą niemal wszystkich popularnych rodzajów materiałów budowlanych i narzędzi. Home Depot sprzedaje również wybrane usługi jak wypożyczanie sprzętu budowlanego, prace remontowe i inne usługi związane z branżą budowlaną.

MOBILNE PŁATNOŚCI PRZYSZŁOŚCIĄ HANDLU

Uruchomiony przez koncern z Cupertino system płatności mobilnych Apple Pay został wprowadzony do użycia w październiku 2014. System jest oparty na zbliżeniowej technologii NFC, czyli komunikacji bliskiego pola. Uiszczanie opłat ogranicza się do przykładania telefonu do czytnika w sklepie.

Jak informuje Tim Cook, CEO Apple, system Apple Pay jest obecnie obsługiwany przez 2500 banków w USA oraz około 700 tysięcy punktów sprzedaży. Z cyfrowego portfela mogą korzystać wyłącznie posiadacze iPhone’ów 6 i 6 Plus. 66% spośród nich to zarejestrowani użytkownicy tej usługi.

Po kilku miesiącach od wprowadzenia Apple Pay na rynek, system zdobył już spore zaufanie
wśród konsumentów. Aż 45% klientów, którzy w najbliższej przyszłości zamierzają dokonać płatności za pośrednictwem urządzeń mobilnych, zamierza wybrać system Apple Pay – tak wynika z badania przeprowadzonego przez firmę 451 Research. Tylko 28% z pośród ponad 4 tys. respondentów wskazało PayPal.

Źródło: evigo.pl

wtorek, 28 kwietnia 2015

Vodafone dodaje karty kredytowe do swojego portfela

Vodafone Netherlands usprawnił swoją usługę portfela mobilnego Vodafone Wallet.

Teraz użytkownicy mogą dodać do niego karty Visa poprzez International Card Service i używać mobilnej wersji plastikowej karty do dokonywania płatności telefonem via NFC. Do tej pory osoby korzystające z wprowadzonego w marcu zeszłego roku Vodafone Wallet mogli płacić via NFC tylko poprzez swoje prepaidowe konto Vodafone SmartPass.

Od przyszłego tygodnia, płatności kartami bankowymi zostaną włączone do Portfela Vodafone na rynkach europejskich, w tym we Włoszech, Niemczech, Hiszpanii, Wielkiej Brytanii i Holandii. Wirtualne karty będą obsługiwane w terminalach przystosowanych do obsługi kart zbliżeniowo.

Usługa w pierwszej kolejności stanie się aktywana na smartfonach z systemem Android. Osoby korzystające z iPhone Apple będą musiały zaczekać.

Dodatkowo klienci w Indiach, którzy zdecydują się opłacać rachunki za pośrednictwem mobilnego portfela M-Pesa otrzymują możliwość korzystania z telefonu za darmo przez sześć miesięcy. Klienci, którzy opłacają rachunki regularnie za pośrednictwem konta przedpłaconego mogą liczyć na zwrot części wpłat.

Więcej >


poniedziałek, 27 kwietnia 2015

Liczba transakcji mobilnych zrealizowanych przez PayPal z ostatnim roku wzrosła aż o 40%

W ciągu ostatniego roku liczba transakcji mobilnych zrealizowanych przez PayPal wzrosła aż o 40%. Aby dodatkowo usprawnić ten proces, firma zamierza postawić na technologię NFC, czyli tzw. komunikację bliskiego zasięgu.

Po tym, jak PayPal i eBay poinformowały o rozdzieleniu się obu biznesów, większość ekspertów wieszczyła, że PayPal skoncentruje się teraz na rynku płatności mobilnych. Nie mylili się.

NOWE TECHNOLOGIE MOBILNYCH PŁATNOŚCI

Jednym z trendów, które dominują w branży w e-commerce, szczególnie na kluczowym dla PayPala rynku brytyjskim, są płatności mobilne. Specjalnie z myślą o posiadaczach smartfonów i tabletów PayPal zamierza umożliwić swoim partnerom, bankom i sprzedawcom, rozbudowanie ich mobilnych aplikacje o funkcje wirtualnego portfele. Wykorzystywane mają przy tym być różne technologie, umożliwiające dokonanie i zatwierdzenie mobilnej płatności: NFC (Near Field Communictaion), QR kody, Bluetooth, czy HCE (Host Card Emulation).
„Myślę, że niezależny PayPal położy większy nacisk na płatności mobilne. Na tym polu ma już pewne dokonania. Musi jednak zacząć wyprzedzać konkurencję i być elastycznym. Szczególnie w świetle ostatnich posunięć Apple, który chce zdominować rynek płatności mobilnych” – komentuje Eden Zoller, analityk ds. rynku w firmie Ovum.

MOBILNY PORTFEL PAYPAL

Przypomnijmy, że już w marcu 2015 roku firma PayPal ogłosiła, że przejmuje serwis Paydiant, amerykański startup dostarczający mobilne systemy płatności dla banków i dużych sieci handlowych, takich jak Wal-Mart, Subway czy Capital One. Ta warta ok. 280 mln dolarów transakcja była jasnym znakiem, że PayPal zamierza stworzyć swój własny portfel mobilny.

Założona w 2010 roku firma Paydiant nie tylko pomaga firmom wbudować system płatniczy do ich
aplikacji mobilnych, ale również promuje oferty i rozwija strategie lojalnościowe. Jim Moran, inwestor z firmy North Bridge, która dokonała początkowego sfinansowania startupu, wyjaśnia decyzję Paydiant w wywiadzie dla magazynu Fortune: „Sami nie dalibyśmy sobie rady na konkurencyjnym rynku. Na przykład Apple posiada setki milionów lojalnych klientów i świetne telefony. Wejście w strukturę PayPal to bardzo rozsądny krok.”

PayPal to globalna platforma, pozwalającą użytkownikom na 203 rynkach otrzymywać płatności w ponad 100 walutach, wypłacać na rachunki bankowe w 57 walutach 
i utrzymywać saldo na kontach PayPal w 26 walutach. Obecnie PayPal posiada ok. 162 miliony aktywnych użytkowników.

Źródło: evigo.pl
Autor: Łukasz Izakowski

środa, 22 kwietnia 2015

2015 będzie przełomowy dla mobilnych płatności Visa

Wiele wskazuje na to, że rok 2015 będzie przełomowy dla mobilnych płatności zbliżeniowych Visa.

Zastosowanie rozwiązań wykorzystujących chmurę i technologię HCE umożliwia dokonywanie płatności zbliżeniowych za pomocą urządzenia mobilnego wyposażonego w moduł Near Field Communication (NFC), bez potrzeby umieszczania tzw. bezpiecznego elementu na karcie SIM, w samym smartfonie lub akcesoriach zewnętrznych.

Nad udostępnieniem mobilnych płatności zbliżeniowych Visa wykorzystujących chmurę i technologię HCE pracuje 9 polskich banków, m.in. Bank Zachodni WBK, ING Bank Śląski, mBank oraz Bank Millennium.

Płatności mobilne Visa wykorzystujące chmurę zostały już wdrożone na Słowacji przez bank VUB, który podążył w ślady dwóch banków hiszpańskich: Bankinter oraz BBVA, banku o globalnym zasięgu.

Od końca 2014 r. na polskim rynku dostępne są także mobilne płatności zbliżeniowe Visa wykorzystujące tzw. bezpieczny element na karcie SIM, wdrożone przez ING Bank Śląski we współpracy z siecią komórkową Orange. W tym rozwiązaniu karta Visa instalowana na karcie SIM w telefonie jest odrębną kartą płatniczą – ma swój własny numer oraz kod CVV2, dzięki czemu może być wykorzystywana również do płacenia w internecie.

Rozwiązania mobilne będą stanowiły przyszłość płatności niezależnie od stosowanej technologii. Według prognoz Visa Europe, do 2020 r. około połowa wszystkich płatności Visa w Europie będzie dokonywana za pomocą urządzeń mobilnych, smartfonów czy tabletów. Dlatego Visa Europe wspiera rozwój różnych sposobów świadczenia usług mobilnych.

Zbliżeniowo z Visa zapłacimy w większości terminali
Solidny grunt pod mobilne płatności zbliżeniowe Visa zbudowały płatności kartami zbliżeniowymi, które Polacy nie tylko zaakceptowali, ale polubili (samymi tylko kartami Visa dokonywane jest około 1,3 mln płatności zbliżeniowych każdego dnia). Zbliżeniowo – kartą lub smartfonem z aplikacją płatności mobilnych Visa – można zapłacić we wszystkich terminalach akceptujących płatności zbliżeniowe w Polsce, które w liczbie około 300 tys. stanowią 75 proc. wszystkich terminali POS dostępnych na rynku. Do końca 2017 r. wszystkie terminale w kraju będą akceptowały płatności zbliżeniowe.

W ten sposób zapłacimy też w 2,1 mln terminali POS w całej Europie.

Płacenie kartą za zakupy internetowe – także za pomocą urządzeń mobilnych – ułatwia i przyspiesza portfel elektroniczny V.me by Visa. Polska jest jednym z 4 pierwszych krajów w Europie, które wdrożyły ten portfel. Jako pierwszy zrobił to ING Bank Śląski (w którym taki portfel może założyć każdy, nie tylko klient tego banku), a nad takimi wdrożeniami pracuje 12 kolejnych banków, m.in. PKO Bank Polski, Bank Zachodni WBK, mBank oraz Bank Millennium.

Płatności za pomocą V.me by Visa są akceptowane w e-sklepach odpowiedzialnych za 45 proc. obrotów w polskim handlu internetowym.

Jawbone Up4 – opaska fitness z NFC działa z kartami płatniczymi firmy American Express

Producent Jawbone Up3 zaprezentował kolejną generację opaski fitness jaką jest Up4, która umożliwia wykonanie płatności. Zawiera chip NFC.

W czwartek firma Jawbone zaprezentowała swój nowy gadżet w dziedzinie urządzeń wearable, we współpracy z American Express. Jawbone Up4 od poprzedniej generacji różni się tylko jedną rzeczą. Opaska Up4 jest pierwszą opaską w portfolio Jawbone, zawierająca chip NFC, który poświęcony będzie płatnością mobilnym. W skrócie mówiąc, przyszli użytkownicy tej inteligentnej opaski będą mogli zapłacić zbliżeniowo tam gdzie są akceptowalne takie płatności. Poza tym Up4 pełni funkcję opaski fitness, czyli za jej pomocą będzie można śledzić wszystkie swoje postępy podczas wysiłku fizycznego. Jedynym, ale istotnym ograniczeniem, jest to, że opaska Up4 działa tylko z kartami płatniczymi firmy American Express.

Opaska Up4 we wnętrzu kryje wiele czujników, w tym trzyosiowy akcelerometr, czujniki temperatury otoczenia i cztery czujniki bioimpedancji znajdujących się wewnątrz opaski do pomiaru tętna. Dzięki temu opaska pokaże ilość zrobionych kroków, przebyty dystans, intensywność treningu, spalone kalorie, a nawet rodzaj snu. Sama opaska ma wytrzymać tydzień i jak powiedział jeden z pracowników Jawbone, smart-opaska ma być idealna do noszenia przez 24 godziny, w przeciwieństwie do inteligentnych zegarków w podobnej cenie.

awbone Up4 będzie kosztować nieco więcej niż Up3. Dla przypomnienia opaska Up3 została zaprezentowana w listopadzie w ubiegłym roku i pierwotnie miała trafić do sprzedaży w 2014 roku. Tak się nie stało, a oficjalna sprzedaż zaplanowana jest na 20 kwiecień, gdzie koszt wyniesie 180 dolarów. Cena za opaskę fitness Up4 z NFC ustalona została natomiast na 200 dolarów. Najnowszy gadżet od Jawbone w sklepach pojawi się jeszcze tego lata. Smartband Up4 nie jest wodoodporna, ale jest odporna na zachlapania. Opaska sprzedawana będzie w dwóch kolorach – czarnym oraz szarym.

Opaski Up4 od Jawbone w Polsce nie zobaczymy, ale jest to świetna zapowiedź tego co nas czeka w niedalekiej przyszłości. Płacenie w sklepach za pomocą inteligentnych opasek, czy zegarków bez wyciągania smartfona lub karty to świetna sprawa. Już gdzie nie gdzie pojawiły się pierwsze plotki, że liczący się producenci smart-zegarków planują w przyszłych swoich urządzeniach wearable wprowadzić technologię umożliwiającą płatności mobilne. W sumie Apple Watch już taką technologię posiada. Ale ja czekam na sprzęt od innych firm, które skupiają się na systemie Android, a nie iOS.

źródło: Jawbone / TheWallStreetJournal

wtorek, 21 kwietnia 2015

Getin i Raiffeisen rezygnują z mobilnych płatności NFC opartych o karty SIM

Wiele wskazuje na to, że dni mobilnych płatności zbliżeniowych opartych o modeli simcentryczny są już policzone. Getin Bank, który lada moment udostępni płatności HCE, nie będzie już rozwijał płatności mobilnych w modelu SIM-centric. Podobną decyzję rozważa Raiffeisen.

- Po wprowadzeniu HCE bank nie będzie rozwijał płatności mobilnych w modelu SIM-centric – mówi Artur Newecki z biura prasowego Getin Noble Banku. Bank pracuje nad wdrożeniem HCE wspólnie z organizacją Visa. Aby móc płacić mobilnie w technologii HCE, wystarczy pobrać i zainstalować dedykowaną aplikację mobilną Getin Banku i zarejestrować w systemie transakcyjnym mobilną kartę płatniczą Visa. Nie trzeba będzie podpisywać umowy z telekomem.

- Bank planuje wdrożenie płatności HCE w maju br. W pierwszej kolejności z usługi będą mogli korzystać klienci Getin Banku. Docelowo rozwiązanie będzie dostępne dla wszystkich klientów Getin Noble Banku - dodaje Newecki.

Nad podobnym krokiem zastanawia się Raiffeisen Polbank. - Bank zdecydował się na zrewidowanie dotychczasowego podejścia do wykorzystania technologii NFC, ponieważ skala jego upowszechnienia nie tylko wśród naszych klientów, ale generalnie na rynku nie jest zadowalająca. Świadczy o tym choćby to, że działa tylko 2 dostawców tego rozwiązania, ale przede wszystkim nie jest to optymalny model dla klienta – mówi Marcin Chruściel, dyrektor ds. Biznesu Kartowego w Raiffeisen Polbanku.

Wyjaśnia, że bank analizuje obecnie dostępne rozwiązania, aby udostępnić klientom usługę dopasowaną do ich potrzeb. Bierze pod uwagę obecne trendy i kierunek rozwoju rynku. - Jeszcze nie przesądziliśmy ostatecznie, w którą stronę pójdziemy. Nie można nawet wykluczyć zastosowania miksu dostępnych rozwiązań – mówi Chruściel.

Obecnie mobilne płatności HCE oferuje tylko Bank Pekao SA, który udostępnił rozwiązanie wspólnie z organizacją MasterCard. Żeby z nich skorzystać nie trzeba mieć nawet konta w Pekao, bo dostyępne są także w formule elektronicznej portmonetki. Tymczasem żeby skorzystać z płatności mobilnych NFC w modelu simcentrycznym trzeba posiadać rachunek osobisty w jednym z  kilku banków, podpisać umowę z telekomem T-Mobile lub Orange (płatności mobilnych nie oferują Play i Plus) i wymienić kartę SIM w telefonie. W starym modelu tzw. bezpieczny element zamieszczony jest na karcie SIM wydawanej przez telekom we współpracy z bankiem. Płatności w tej formule dostępne są więc tylko do określonego grona klientów.

Nad udostępnieniem HCE pracują już kolejne banki. Już w wakacje płatności w chmurze zostaną udostępnione klientom Banku Zachodniego WBK. Najpierw będą mogli z nich korzystać posiadacze kart debetowych, później – od jesieni – posiadacze kart kredytowych. BZ WBK wdroży płatności HCE dla kart Visa i MasterCard. Wiadomo, że nad wdrożeniami wspólnie z Visą pracują też mBank, ING Bank Śląski, Bank Millennium i Bank Smart.

Na tę chwilę wiele wskazuje na to, że HCE zepchnie model simcentryczny do lamusa. Choć nie brakuje opinii, że telekomy nie powiedziały jeszcze ostatniego słowa. Za taką współpracą mogą przemawiać bowiem dodatkowe benefity dla klientów, którzy skorzystają z łączonej oferty banku i operatora telekomunikacyjnego. Na razie jednak telebanki nie zaoferowały klientom żadengo długofalowego programu korzyści. Do tej pory nie pojawiła się też zapowiadana już w ubiegłym roku nowa wersja aplikacji MyWallet 2.0 od T-Mobile.  Pojawia się więc pytanie, czy w obliczu zmian zachodzących na rynku, nadzieje wiązane ze współpracą banków i telekomów nie były zbyt hurraoptymistyczne.

w.boczon@bankier.pl
Autor: Wojciech Boczoń

środa, 15 kwietnia 2015

Płatności HCE to rynkowy przełom

Za innowację 2014 roku w branży bankowej kapituła ekspertów plebiscytu Złoty Bankier uznała płatności mobilne HCE, które wdrożył Bank Pekao SA. Technologia ta pozwala płacić zbliżeniowo telefonem, bez konieczności wiązania się umową z operatorem telekomunikacyjnym.

Płatności mobilne to jeden z najgorętszych tematów w bankowości. Bankowcy są przekonani, że w niedalekiej przyszłości telefony zastąpią nam zwykłe karty płatnicze. Idąc na zakupy nie będziemy w ogóle musieli brać portfela, bo rachunek w kasie uregulujemy za pomocą telefonu. Wbrew pozorom nie są to mrzonki rodem z filmów science-fiction - już dziś z powodzeniem działa kilka systemów mobilnych.

Kapituła ekspertów plebiscytu Złoty Bankier uznała, że największą innowacją ubiegłego roku było wdrożenie przez Bank Pekao SA zbliżeniowych płatności mobilnych w technologii HCE (ang. Host Card Emulation).

Płatności te dostępne są praktycznie dla każdego klienta, który posiada telefon obsługujących technologię NFC. Zakupy opłaca się tak samo jak w przypadku karty zbliżeniowej - wystarczy przystawić telefon do terminala POS. Za pomocą płatności mobilnych NFC można płacić wszędzie tam, gdzie akceptowane są karty zbliżeniowe. To już ponad 70 proc. wszystkich terminali w Polsce.

Czym różnią się płatności HCE od podobnych rozwiązań działających na rynku?

Nie działają w tzw. modelu SIM-centric. Już w 2012 roku telekomy T-Mobile i Orange udostępniły zbliżeniowe płatności mobilne we współpracy z kilkoma bankami. Nie zdobyły one jednak większej popularności, bo żeby uzyskać możliwość wykonywania płatności telefonem, klient musiał nie tylko posiadać konto w jednym z kilku banków, ale jeszcze związać się dwuletnią umową z telekomem, wymienić kartę SIM na taką, która zawiera moduł płatniczy i wykupić odpowiedni telefon. W praktyce z takich płatności korzystała "garstka" klientów.

System płatności mobilnych wdrożony przez Bank Pekao wykorzystuje nowszą technologię - Host Card Emulation. Aplikacja płatnicza, która montowana była na karcie SIM została przeniesiona "do chmury". Żeby skorzystać z płatności zbliżeniowych Pekao SA wystarczy mieć telefon z modułem NFC. W odróżnieniu od płatności opartych o karty SIM, klient nie musi już podpisywać umowy z operatorem telekomunikacyjnym - wszystko "załatwi" siedząc na kanapie. Nie musi nawet podpisywać umowy o konto z bankiem. Pekao SA oferuje możliwość korzystania z płatności HCE w formie elektronicznej portmonetki. Wystarczy pobrać odpowiednią aplikację na telefon, aktywować, zasilić wskazany rachunek techniczny gotówką i pójść na zakupy.

Kapituła Złotego Bankiera, w skład której wchodzą dziennikarze zajmujący się tematyką nowoczesnych technologii w bankowości oraz eksperci z rynku płatniczego, nie miała wątpliwości, że płatności HCE są przełomem dla rynku mobilnych płatności zbliżeniowych. Bank Pekao SA przetarł szlaki i jako pierwszy w Polsce udostępnił to rozwiązanie wszystkim klientom. Wkrótce płatności HCE pojawią się w kolejnych bankach. Latem udostępni je Bank Zachodni WBK.

Źródło: bankier.pl
Przyczytaj artykuł w całości >

wtorek, 14 kwietnia 2015

Google, Apple, Samsung: czy mobilne płatności przyniosą przełom w 2015 roku?

Oczekuje się, że wyścig o dominację na rynku płatności mobilnych nasili się w 2015 roku. Firma Apple w zeszłym roku wprowadziła Apple Pay, nową usługę płatności mobilnych. Samsung, ze swoim Galaxy S6, dogania czołówkę stawki. W maju, Google zamierza ogłosi nową strategię dla rozwiązania płatniczego Google Wallet. Czy 2015 stanie się więc rokiem płatności mobilnych? SIX Payment Services przedstawia wyniki przeprowadzonej analizy sytuacji. 

Płatności mobilne są ważnym zagadnieniem dla przedsiębiorców w 2015 roku. Według najnowszych danych BITKOM, stowarzyszenia niemieckiego przemysłu informatycznego i telekomunikacyjnego, nie więcej niż jedna trzecia wszystkich użytkowników smartfonów chciałaby zapłacić w sklepie swoim telefonem komórkowym, a tylko 7 procent chciałoby zapłacić telefonem w restauracji czy kawiarni. Pomimo tych statystyk, dr Bernhard Rohleder, Dyrektor Zarządzający BITKOM, jest przekonany: "W przyszłości płatności mobilne całkowicie zastąpią tradycyjny portfel". Wg dr Rohledera tak niskie liczby odzwierciedlają jedynie brak punktów akceptacji dla bezgotówkowych płatności mobilnych w wielu kluczowych krajach dla rynku elektronicznych płatności.

Producenci smartfonów zdominują rynek
Która metoda płatności zastąpi gotówkę i karty płatnicze? Badanie przeprowadzone przez SIX Payment Services w lutym 2015 wśród 199 odwiedzających EUROCIS - wiodące targi technologiczne dla handlu - pokazało: 50 procent sklepów uważa płatności zbliżeniowe za technologicznego następcę gotówki, głównie w postaci karty płatniczej (46 procent) oraz płatności za pomocą aplikacji na urządzeniu mobilnym (24 procent). Z drugiej strony, tylko 13 procent respondentów ocenia system płatności eksperymentalnie wprowadzony przez Google, za obiecujący. Kupcy wierzą raczej w sukces nowych, nieznanych jeszcze usług (19 procent).
Aż 43 procent respondentów uważa, że producenci smartfonów, jak Apple i Samsung, zdefiniują przyszłość płatności mobilnych. Dwie trzecie respondentów jest zdania, że giganci oprogramowania, jak Google, przegrają tę bitwę.

W kilku krajach prowadzone są również lokalne inicjatywy wdrażające płatności mobilne. Jednym z takich krajów jest Polska, gdzie swoje systemy płatności mobilnych wdrożyły banki PKO BP i Pekao SA oraz sieć sklepów Biedronka. System wdrożony przez PKO BP otrzymał obecnie nowe wcielenie w postaci Polskiego Standardu Płatności i usługi blik, do którego przystąpiło kilka innych banków. Czy te lokalne pomysły staną się na tyle atrakcyjne aby odnieść sukces? Przekonamy się w najbliżej przyszłości.

Mobilne płatności nie odniosły spektakularnego sukcesu w USA
Od 2006 roku Google eksperymentuje z alternatywnymi metodami płatności, w poprzednich latach

p
rojekty firmy znane były pod nazwą Checkout. W 2011 roku wprowadzono Google Wallet, z niewielkim jak dotąd sukcesem. W maju 2013 roku firma planowała zintegrować rozwiązanie płatnicze z serwisem Gmail, co nie spotkało się z szerokim uznaniem wśród klientów.

Niedawno Google poinformował o przejęciu producenta aplikacji mobilnych Softcard oraz planach zacieśnienia współpracy z czołowymi operatorami mobilnymi w USA. W maju bieżącego roku firma planuje również przedstawić nową strategię Google Wallet podczas wewnętrznej konferencji dla programistów. Jednak przy tak licznym gronie interesariuszy występujących na rynku płatniczym, skierowanie spraw na właściwe tory będzie wymagać od Google jeszcze wiele wysiłku. Apple zbojkotowane, Samsung polega na dojrzałej technologii


Firma Apple dołączyła do rynku płatności mobilnych trzy lata po Google, prezentując Apple Pay we wrześniu 2014 roku. Jak dotąd, było to najbardziej udane podejście do płatności mobilnych: Apple przekonało już sporo firm, banków i operatorów kart kredytowych do współpracy. Konglomerat amerykańskich sieci handlowych postanowił jednak zbojkotować Apple. Walmart, Kmart, BestBuy i 7-Eleven chcą przeforsować własne rozwiązanie płatnicze, CurrentC.

Kolejny duży gracz, Samsung, postanowił również wkroczyć do gry. Wprowadzając Galaxy S6, koreański producent planuje prześcignąć Apple. W przeciwieństwie do innych rozwiązań płatniczych, Samsung nie tylko obsługuje nowoczesne transakcje zbliżeniowe, ale także odczyt danych z paska magnetycznego karty, co nadal jest ważnym elementem obsługi transakcji na niektórych rynkach. Niedawno Samsung przejął dostawcę usług LoopPay, który ma oferować rozwiązania dla 10 mln przedsiębiorców. Jak twierdzi LoopPay, dzięki dojrzałej technologii pasków magnetycznych, Samsung Pay może być akceptowany przez 90% kupców. Na początku, Samsung planuje wprowadzenie rozwiązania płatniczego tylko w USA i Korei Pd.

Tradycyjny portfel jeszcze nie odchodzi do lamusa
Żaden z głównych graczy na rynku smartfonów i oprogramowania nie jest jeszcze w stanie narzucić własnej technologii w dziedzinie płatności mobilnych. Samsung może odnieść sukces, ale w tym momencie rozwiązanie firmy nie jest dostępne w Europie. Na przykład w Niemczech przedsiębiorcy nadal uważają bezpieczeństwo za największą przeszkodę w szybkim rozpowszechnieniu płatności mobilnych – taką opinię podziela 54 procent respondentów w sondażu EUROCIS. Jedna trzecia respondentów wskazuje na brak opcji płatności mobilnych w sklepach jako hamulec rozwoju. Jeśli 2015 ma stać się rokiem płatności mobilnych, to prawdopodobnie nie w Europie. Najpierw trzeba zbudować zaufanie do nowych technologii i rozwinąć współpracę między uczestnikami rynku. Do tego czasu rekomendujemy, aby jeszcze przez chwilę zatrzymać tradycyjny portfel.

East Side Consulting GmbH

czwartek, 9 kwietnia 2015

Microsoft będzie miał własny system płatności oparty na technologii NFC

Mają je już główni konkurenci - Samsung, Google i Apple. Informacja zagranicznych serwisów, jakoby Microsoft zarejestrował spółkę Microsoft Payments Inc., która zajmie się budową autorskiego rozwiązania Microsoftu, wydaje się więc bardzo prawdopodobna.

Mimo że płatności mobilne na razie raczkują, a popularność wearables wciąż jest umiarkowana, Microsoft nie zamierza powtarzać błędów z przeszłości, kiedy to w wyścigu o mobile został daleko w tyle. Tym razem firma chce wyprzedzać trendy, dlatego też wejście w segment płatności mobilnych, wygląda na bardzo rozsądne posunięcie.

Rozwiązanie z Redmond ma konkurować przede wszystkim z Apple Pay i opierać się na technologii NFC. Szczegóły były prezentowane na konferencji konferencji WinHEC dla producentów sprzętu w Chinach. Z dostępnych informacji wynika, że Microsoft oczekuje obecnie na pozwolenia do obsługi transakcji we wszystkich z 50 stanów USA.

Więcej informacji >

Bank BPH udostępnia zbliżeniowe płatności mobilne w technologii NFC

Klienci Banku BPH, którzy korzystają z usług sieci Orange lub T-Mobile, mogą płacić zbliżeniowo za pomocą smartfona – podobnie, jak zbliżeniową kartą debetową czy kredytową. Bank BPH, we współpracy z MasterCard, T-Mobile i Orange, wprowadza płatności mobilne w technologii NFC (Near Field Communication) dla posiadaczy dziewięciu swoich kart płatniczych.

Aby móc korzystać z możliwości płacenia smartfonem konieczne jest posiadanie urządzenia obsługującego NFC (na polskim rynku w tej chwili jest dostępnych kilkadziesiąt modeli takich telefonów oferowanych przez T-Mobile i Orange), a także dostępnej u operatora karty SIM NFC, na której zostaną zapisane dane karty płatniczej niezbędne do przeprowadzenia transakcji. Transakcja telefonem podlega takiej samej autoryzacji jak w przypadku karty zbliżeniowej tj. przy transakcjach do 50 złotych nie ma konieczności wprowadzania kodu PIN, a powyżej tej kwoty należy nim zatwierdzić płatność.

Bank BPH do 22 marca przyszłego roku nie będzie pobierał żadnych opłat za płatności kartą NFC. Po tym terminie usługa nadal będzie bezpłatna, pod warunkiem, że klient wykona smartfonem co najmniej cztery transakcje zbliżeniowe miesięcznie. W przeciwnym razie miesięczna opłata wyniesie 3 zł.

Równocześnie Bank BPH i MasterCard pracują nad wdrożeniem aplikacji Mobilne Płatności, czyli portfela elektronicznego MasterPass, który umożliwi dokonywanie wygodnych transakcji w e-commerce i m-commerce. Nowa usługa pojawi się w ofercie Banku BPH latem.

MasterPass to globalna platforma płatności mobilnych i online od MasterCard, która w znacznym stopniu przyspiesza i upraszcza dokonywanie zakupów w Internecie. Dzięki niej klient może zarejestrować dowolną kartę płatniczą w portfelu, a następnie płacić za zakupy w sieci, bez konieczności każdorazowego podawania danych karty i kodu CVC.

MasterPass jest dostępny w 215 tys. sklepów internetowych działających w wielu krajach Europy (m.in. Czechach, Rumunii, Francji, Włoszech, Rosji i Wielkiej Brytanii), jak również na świecie, m.in. w USA, Kanadzie, Chinach, Australii, Nowej Zelandii czy Singapurze. W Polsce tę metodę płatności oferuje obecnie ponad 50 proc. e-sklepów i ich liczba dynamicznie rośnie.

źródło: MasterCard

czwartek, 2 kwietnia 2015

15 kwietnia 2015, Stadion Narodowy w Warszawie I KONGRES MOBILNY

Kongres Mobilny to aż 3 sale, 30 prelekcji i ponad 15 godzin wypełnionych wiedzą z zakresu mobile marketingu. Idealne miejsce, aby spotkać się z liderami rynku i zyskać wszechstronną wiedzę o panoramie dostępnych rozwiązań. Zaprosiliśmy prelegentów, którzy reprezentują różne punkty widzenia i różne punkty styku z mobilną rzeczywistością.


Tematyka Kongresu

Kongres Mobilny skierowany jest nie tylko do branży marketingowej, ale również do tych wszystkich, którzy w swoich firmach odpowiadają za strategie rozwoju, nowe modele biznesowe oraz wprowadzanie innowacji.

Główne obszary tematyczne:

  • Rozwój rynku mobile w Polsce i na świecie
  • Pozyskiwanie klienta mobilnego
  • Skuteczny mobile marketing
  • Mobile advertising
  • M-commerce – mobilna sprzedaż
  • M-payment – płatności mobilne
  • Technologia NFC
Strona Kongresu >

W ciągu pięciu lat (od 2011 do 2016 roku) liczba użytkowników korzystających z Internetu poprzez urządzenia mobilne wzrośnie w Polsce z 4,4 do 14,5 miliona użytkowników – wynika z raportu PwC Polska. To daje potężne możliwości reklamodawcom, ale żeby je skutecznie wykorzystać potrzebna jest aktualna wiedza o technologiach i preferencjach użytkowników.

Fundacja Polak 2.0 – organizator tak istotnych dla branży e-commerce imprez jak Targi eHandlu i Kongres eHandlu, doskonale zdaje sobie sprawę z wartości branżowych spotkań, dlatego podjęła się organizacji pierwszego Kongresu Mobilnego.

Ideą Kongresu jest zgromadzenie praktyków branży i podzielenie się doświadczeniami w formie case study. W trakcie imprezy na trzech salach odbędzie się 30 prezentacji na temat działań w szeroko pojętym kanale mobile. Będzie o kampaniach marketingowych, aplikacjach mobilnych, zmianach zachowań użytkowników, a także o iBeacons.

Prelegenci Kongresu to m.in. przedstawiciele agencji reklamowych, agencji social media, którzy opowiedzą o swoich skutecznych działaniach w mobile na przykładach. Na temat utrzymania uwagi użytkowników smartfonów czy tabletów oraz nowinek technologicznych mówić będą reprezentanci sieci reklam mobilnych oraz marketerzy. Na liście prelegentów Kongresu znajdują się przedstawiciele powszechnie znanych marek jak; Sony Mobile, Grupa Allegro, adQuota Poland, Polski Standard Płatności , GoMobi.pl, Lubię.to czy Sales Manago.

Tematyka prezentacji stanowi odpowiedź na trendy w branży mobile. Bezpieczeństwo płatności mobilnych, Real Time Marketing, rozwiązania mobile-first, cechy dobrych i doskonałych rozwiązań mobilnych – wszystko na konkretnych przykładach.

Kongres Mobilny to wyjątkowa okazja spotkania osób, które aktywnie udzielają się w branży w branży mobile. Na co dzień spotykają się z najnowocześniejszymi rozwiązaniami, nowymi narzędziami i przede wszystkim mają możliwości ich wykorzystania w swojej codziennej pracy. Kongres jest wydarzeniem skierowanym nie dla tych, którzy zastanawiają się czy sięgnąć po rozwiązania mobilne, ale dla tych, którzy chcą i muszą zrobić to skutecznie.

poniedziałek, 30 marca 2015

Bank w telefonie. Oto jak prosto nim zarządzać

Wypłata z bankomatu bez użycia karty, obsługa głosem, rozpoznawanie tekstu, rzeczywistość rozszerzona czy przelew bez znajomości numeru rachunku. To tylko niektóre możliwości, jakie daje nam bankowość mobilna. Część z nich jest dostępna tylko na smartfonach.

3,5 mln Polaków obecnie obsługuje swój rachunek bankowy za pomocą aplikacji na smartfonie. Dzieje się tak z dwóch ważnych powodów. Po pierwsze, prawie co drugi telefon komórkowy w Polsce to smartfon. Tego typu urządzenia już od dawna nie służą tylko do dzwonienia i wysyłania SMS-ów. Ich posiadacze na co dzień korzystają za ich pomocą z internetu i coraz częściej używają ich zamiast komputerów stacjonarnych.

Po drugie, aplikacje bankowe są wyjątkowo funkcjonalne, przez co szybko rośnie grono osób, które zamieniają bankowość internetową na mobilną. Wiele operacji można wykonać szybciej i w prostszy sposób niż logując się do tradycyjnego systemu transakcyjnego. Banki na bieżąco rozbudowują o nowe funkcje oferowane przez siebie narzędzia. Stają się one coraz łatwiejsze w użytkowaniu i umożliwiają intuicyjną oraz szybszą obsługę naszego rachunku. Zachowujemy przy tym ten sam poziom bezpieczeństwa, jaki oferuje tradycyjna bankowość elektroniczna i nie ponosimy żadnych dodatkowych kosztów.

Niestety, aplikacje mobilne nie są jeszcze dostępne we wszystkich, działających na naszym rynku, bankach. Obecnie znajdziemy je w dwudziestu z nich. Wciąż próżno będą ich szukać klienci takich banków, jak np. Deutsche Bank, BOŚ Bank czy Bank BGŻ. W Idea Banku aplikacja zostanie udostępniona w ciągu kilku najbliższych miesięcy, a w Credit Agricole powinna się pojawić do końca bieżącego roku. O ile dla zwykłego klienta dostęp do bankowości mobilnej i jej funkcje mogą nie mieć znaczenia, to jednak dla sporej grupy osób zafascynowanych innowacjami, rozbudowane narzędzie może mieć decydujący wpływ na wybór.
Nowy klient dzięki aplikacji

Dostęp do bankowości mobilnej najczęściej aktywujemy po założeniu rachunku bankowego. Możemy wtedy zainstalować aplikację na swoim urządzeniu i powiązać ją z kontem. Meritum Bank, Smart Bank i Plus Bank dają jednak możliwość założenia rachunku z poziomu aplikacji. W dwóch pierwszych bankach jest to bardziej wygodne, ponieważ nie musimy ręcznie wprowadzać danych do formularza, co na niewielkiej wielkości wyświetlaczach może być uciążliwe. Wystarczy zrobić telefonem zdjęcie obu stron dowodu osobistego, a oprogramowanie OCR zintegrowane w aplikacji, odczyta dane i podstawi je do formularza. Uzupełniamy tylko nazwisko panieńskie matki, numer telefonu i adres e-mail, a wniosek finalizujemy wykonując przelew uwierzytelniający z konta w innym banku. Nie licząc czasu oczekiwania na zaksięgowanie przelewu autoryzacyjnego, założenie rachunku w ten sposób zajmuje zaledwie kilka minut.
Co można zrobić dzięki aplikacji?

Za pomocą każdej aplikacji możemy wykonać przelew do zdefiniowanego wcześniej odbiorcy, sprawdzić saldo rachunku, czy lokalizację najbliższej placówki banku lub bankomatu. To podstawowy pakiet, który już dawno nie jest wyznacznikiem nowoczesności banku. Od mobilnych narzędzi oczekujemy o wiele więcej, dlatego banki wzbogacają dostępne już aplikacje o nowe narzędzia.

Bank BPH i Bank Pekao w popularnej geolokalizacji wykorzystuje rzeczywistość rozszerzoną. Dzięki wykorzystaniu aparatu fotograficznego interesujące nas obiekty są nanoszone na obraz naszego otoczenia. Niektóre instytucje, np. Bank Citi Handlowy i Bank Pekao oferują też prostą lokalizację punktów handlowo - usługowych, w których będziemy mogli skorzystać z rabatów. Bank Zachodni WBK podpowiada za to, jakie zniżki znajdą jego klienci w sklepach internetowych.

Obecnie banki przekonują nas do zmiany stacjonarnego e-bankingu na m-banking. Argumentem za jest to, że kontakt z bankiem będziemy mieli o nie tylko o dowolnej porze dnia, ale również z dowolnego miejsca. Starają się również, by telefon zastąpił nam zarówno gotówkę, jak i kartę płatniczą, umożliwiając nam zarówno płacenie nimi w terminalach POS jak i wyciąganie pieniędzy z bankomatu.

NFC – komunikacja bliskiego zasięgu

Płacenie telefonem, to nie jest już technologia jutra. Usługi te są ogólnie dostępne i szybko rośnie liczba oferujących je banków. Do ich realizowania wykorzystywane są jednak różne mechanizmy. Jednym z nich jest NFC, czyli Near Field Communication.

To technologia, która zmienia nasz telefon w kartę zbliżeniową. Niestety, aby móc z niej korzystać nasze urządzenie musi być fabrycznie wyposażone w moduł NFC. Telefonów takich jest na rynku coraz więcej, jednak nadal nie każdy z nich daje taką możliwość. W technologię tą nie został na przykład wyposażony - między innymi - iPhone 5. Istotny jest również operator telefonii komórkowej, ponieważ w popularnej technologii SIM Centric, wirtualna karta płatnicza musi zostać wgrana na kartę SIM. Jeśli więc chcielibyśmy korzystać z takiej opcji, to musimy wybrać nie tylko bank, ale również model telefonu i właściwego operatora.

Klienci Alior Banku, Eurobanku, Getin Banku, mBanku, Raiffeisen Polbank, T-Mobile Usługi Bankowe, a także Noble Banku, może skorzystać z usługi MyWallet w sieci T-Mobile. Operator ten w ofercie abonamentowej przygotował kilkanaście dedykowanych telefonów. Dzięki specjalnej karcie SIM NFC MyWallet z wgraną na nią debetową lub kredytową (w zależności od banku) kartą Master Card wystarczy uruchomić aplikację i płacić poprzez zbliżenie telefonu do terminala.

Podobną usługę oferuje również mBank i Bank ING wraz z operatorem Orange. W przypadku mBanku na kartę SIM jest wgrywana karta przedpłacona Master Card Orange Cash. Bank ING oferuje natomiast kartę VISA, którą można zamówić za pomocą aplikacji mobilnej.
Kody z każdego telefonu

Osoby korzystające z usług dowolnego operatora lub nie posiadające telefonu z modułem NFC również mogą płacić telefonem. Wystarczy, że skorzystają z IKO – produktu banku PKO BP lub PeoPay w Banku Pekao. To pierwsze na polskim rynku aplikacje, które dawały nam taką możliwość. Co więcej, aby ich używać nie trzeba być klientem banków, które je przygotowały – aplikacje można powiązać z rachunkiem, ale można też zasilać je przelewem. W przypadku PeoPay możemy też użyć do tego celu karty prepaid.

Płatność odbywa się za pomocą jednorazowego kodu generowanego przez aplikację, który wprowadzamy do terminala płatniczego. W przypadku PeoPay możemy również płacić poprzez skanowanie kodów QR wyświetlanych na terminalu, a od niedawna również zbliżeniowo. Co ciekawe, Bank Pekao jest to pierwszy bank w Polsce, który wykorzystuje do tego celu technologię HCE, która pozwala realizować tego typu transakcje bez konieczności wiązania się z konkretnym operatorem. Usługa ta jest dostępna na urządzeniach z systemem operacyjnym Android w wersji 4.4 (KitKat) i wyższej. W tym ostatnim przypadku nie trzeba nawet uruchamiać aplikacji. Wystarczy odblokować ekran, zbliżyć telefon do czytnika i potwierdzić transakcję kodem PIN na telefonie.

Zarówno za pomocą IKO, jak i PeoPay możemy też wyciągnąć pieniądze z bankomatu, realizować przelewy na numer telefonu lub płacić za zakupy zrobione przez internet. W przypadku IKO, transakcji można dokonać również w sytuacji, gdy nie będziemy posiadać aktywnego połączenia z internetem. Wystarczy, że wcześniej przygotujemy w niej specjalny czek określając potrzebną nam kwotę oraz okres jego ważności. Czek taki możemy również przesłać dowolnej osobie. IKO pozwala nam to zrobić na różne sposoby: między innymi za pomocą wiadomości SMS lub e-mail, korzystając z Messengera, albo w postaci kodu QR. Odbiorca będzie mógł nim zapłacić w sklepie lub wyciągnąć pieniądze z bankomatu, nawet jeśli sam nie korzysta z IKO.

Na bazie PeoPay powstała aplikacja iKasa, którą klienci Alior Banku, Banku Pekao, Getin Banku, a także Getin OnLine, Open OnLine i ESBANK mogą płacić w sklepach sieci Biedronka. Od lutego bieżącego roku IKO korzysta z mechanizmów BLIK, czyli nowego systemu płatności mobilnych stworzonego przez Polski Standard Płatności.

BLIK – nowy polski standard

BLIK bazuje na jednorazowych kodach numerycznych, które znany z IKO. Pozwala na płacenie w sklepach stacjonarnych i internetowych oraz na korzystanie z bankomatów. Umożliwia także generowanie czeków, których możemy użyć będąc offline lub w prosty sposób przesłać innej osobie. Wkrótce umożliwi również przesyłanie pieniędzy między różnymi użytkownikami.

BLIK został już udostępniony klientom Alior Banku, Banku Millennium, Banku Zachodniego WBK, Banku ING, mBanku, PKO BP i Inteligo (w aplikacji IKO) oraz Orange Finance. Projekt jest jednak otwarty i mogą do niego przystąpić inne banki. Dzięki współpracy z integratorami internetowymi DotPay i PayPro (Przelewy24) już teraz można płacić BLIKiem w około 5 tysiącach sklepów internetowych. Możemy go również użyć w kilku tysiącach terminali, a dzięki umowie z First Data, właścicielem marki Polcard, wkrótce liczba punktów akceptujących płatność BLIK może wzrosnąć do 150 tysięcy.

W przypadku Banku Zachodniego WBK, aby zrobić zakupy nie musimy nawet iść do sklepu - jest on zintegrowany w aplikacji. Możemy kupować m.in. w sklepach internetowych toy4boys.pl, pocztakwiatowa.pl, hotele.pl, drewniaczek.eu i płacić za zakupy bezpośrednio z poziomu jednej aplikacji. Kupimy przez nią również bilety komunikacji miejskiej lub zapłacimy za parking w kilkudziesięciu miastach.

Proste przelewy i rozliczenia

Bankowości mobilnej możemy także użyć do przesłania pieniędzy. W tym celu nie musimy nawet znać numeru rachunku bankowego odbiorcy, ale jego numer telefonu. Usługę tę obecnie oferuje między innymi IKO, PeoPay oraz Bank Zachodni WBK, Bank Millennium i Meritum Bank. Wkrótce będziemy mogli z niej skorzystać we wszystkich bankach, które przystąpiły do BLIK. W Banku Millennium i Meritum Banku przelew możemy dodatkowo wykonać na adres e-mail, a w mBanku, T-Mobile Usługi Bankowe i Meritum Banku również na profil na Facebooku.

Najbardziej popularne funkcje bankowości mobilnej
bankprzelew dowolnyprzelew bez znajomości numeru
rachunku
skan
kodu QR
lub zdjęcie faktury
płatność telefonemdoładowanie telefonuwypłata z bankomatu
bez karty
lokata mobilnazłożenie wniosku o kredyt
Alior Banktaknietakbliktakbliknienie
Bank BPHtaknienienietaknienienie
Bank Citi Handlowynienietaknietaknienienie
Bank INGtaknieniebliktakbliknietak
Bank Millenniumtaktaktakbliktaktaktaktak
Bank PekaotakPeoPaytakPeoPaytakPeoPaytaknie
Bank PKO BPtakIKOnieIKOnieIKOtaknie
Bank Zachodni WBKtaktaktakbliktaktaktaktak
BNP Paribastaknietaknietaknienietak
Eurobanktaknietaknietaknienienie
Getin BanktaknietakiKasataknietaknie
Getin OnLinetaknietakiKasataknietaknie
InteligotakIKOnieIKOnieIKOtaknie
mBanktaktakniebliktakbliktaktak
Meritum Banktaktaktaknietaknietaknie
Orange Finansetaktakniebliktakbliknietak
Plus Banktaknietaknietaknietaktak
Raiffeisen Polbanktaknienietaktaknietaknie
SMART Banktaknietaknienienienietak
T-Mobile Usługi Bankowetaknietaktaktaknienienie

Narzędzia mobile w znacznym stopniu mogą nam też ułatwić dokonywanie rozliczeń ze znajomymi. Klienci Banku ING mogą skorzystać z opcji „Podziel wydatki”. Dzięki niej łatwo rozliczymy ze znajomymi wspólny rachunek lub zorganizujemy składkę. Osoba wybrana przez nas z książki telefonicznej dostanie informację z numerem rachunku do wpłaty i kwotą. Jeśli wiadomość wysyłamy na adres e-mail to możemy do niej dołączyć zdjęcie paragonu, który uregulowaliśmy. Podobne jest rozwiązanie „Zapłać mi” w Banku Meritum.

Wysyłanie za pomocą wiadomości SMS lub pocztą elektroniczną wizytówki z danymi do przelewu i numerem rachunku jest możliwe między innymi w Eurobanku, Banku Millennium i Plus Banku. Bank BNP Paribas umożliwia wysłanie jej w postaci QR kodu, Alior Bank pozwala wyświetlić kod na ekranie urządzenia. Osoba, która jest nam winna pieniądze musi jedynie zeskanować obraz swoim urządzeniem i złożyć zlecenie bez potrzeby ręcznego wprowadzania danych. W aplikacji mobilnej Banku Millennium obie te funkcje są możliwe - zarówno wyświetlenie kodu QR na ekranie urządzenia w celu jego zeskanowania, jak i przesłanie go innej osobie na e-mail, Facebook, czy Twitter.

Kolejne ułatwienie dotyczy przelewów należności z tytułu otrzymanych faktur (np. za media). Łatwo możemy zlecić taki przelew robiąc zdjęcie dokumentu (np.: Meritum Bank, T-Mobile Usługi Bankowe, Bank Citi Handlowy) lub skanując wydrukowany na nim kod QR (np.: Bank Zachodni WBK, Plus Bank). Dzięki temu nie musimy ręcznie wpisywać danych do formularza przelewu, nie pomylimy się też w numerze rachunku. Na koniec wystarczy sprawdzić poprawność wczytanych danych i zlecić przelew. Aplikacje Banku Pekao, Plus Banku, Smart Banku i innych banków umożliwia obsługę e-faktur - usługa Invoobill, dzięki której rachunki w formie elektronicznej przekazywane są bezpośrednio do systemu bankowego. Za pomocą telefonu akceptujemy tylko daną płatność.

Banki znalazły również sposób na ułatwienie wykonywania zwykłych przelewów. Jeden z najszybszych, to opisane wcześniej, skanowanie kodu QR. W tym celu odbiorca i nadawca muszą jednak być obok siebie. W Alior Banku możemy odpowiedzieć na otrzymany wcześniej przelew albo ponowić złożoną wcześniej dyspozycję. Ponowne wykonanie zlecenia odnalezionego w historii możliwe jest też w Banku Millennium. W tym samym banku możemy też wykonać przelew na zasadzie „przeciągnij i puść”. Niestety w ten sposób zrealizujemy operację tylko pomiędzy własnymi rachunkami lub spłacimy kartę kredytową. Bardzo zaawansowaną technologię wykorzystuje Meritum Bank. To pierwszy bank, który umożliwia wydawanie aplikacji komend głosowych. W ten sposób możemy złożyć dyspozycję przelewu, ale również uzyskać informacje m.in. o dostępnych środkach, czy ostatnich wpływach na konto. Podobne rozwiązanie oferuje Smart Bank, w którym nawigować po bankowości mobilnej możemy wypowiadając krótkie hasła.

Tylko w aplikacji

Niektóre funkcje są dostępne tylko przez aplikacje mobilne, nie skorzystamy z nich przez tradycyjną bankowość elektroniczną na komputerach stacjonarnych, czy laptopach. Przykładem może być funkcja przechowywania obrazu paragonu fiskalnego w aplikacji Getin Banku i Banku ING. Orange Finance i mBank, to jedne z instytucji, które umożliwiają otrzymywanie wiadomości PUSH (wyświetlających się bezpośrednio na głównym ekranie) z najważniejszymi informacjami dotyczącymi rachunku i wykonywanych operacji.

Dzięki bankowości mobilnej możemy też szybko zawnioskować o kredyt. Zrobimy to między innymi w Banku Zachodnim WBK, Orange Finance, mBanku. Bank Millennium wprowadził tę usługę jako jeden z pierwszych. Cały proces odbywa się całkowicie on-line, a dostęp do środków jest natychmiastowy. Bank Millennium umożliwia też zwiększenie limitu na karcie kredytowej, a Bank Zachodni WBK zakup ubezpieczenia turystycznego. Pojawiły się również produkty przygotowane specjalnie dla klientów bankowości mobilnej. W Banku Zachodnim WBK, Banku Millennium, Getin Banku, Banku Pekao, PKO BP, Plus Banku, Meritum Banku, Raiffeisen Polbank i innych mogą oni skorzystać ze specjalnej, wyżej oprocentowanej oferty depozytów.

Użytkownik najsłabszym ogniwem

Korzystając z bankowości mobilnej musimy pamiętać, że podobnie jak w przypadku bankowości internetowej, bezpieczeństwo naszych pieniędzy zależy w głównej mierze od nas samych. Musimy wyrobić w sobie pewne nawyki i stosować się do ogólnie przyjętych standardów, aby nie narazić się na ryzyko ich utraty. Powinniśmy korzystać przynajmniej z dwóch sprawdzonych poziomów zabezpieczeń – musimy pomyśleć zarówno o samej aplikacji, jak i o urządzeniu, na którym jest zainstalowana.

Przede wszystkim musimy zabezpieczyć cały telefon poprzez blokadę ekranu. To bardzo istotne szczególnie, że zazwyczaj korzystamy za jego pomocą również z poczty elektronicznej i przechowujemy nasze dokumenty lub zdjęcia w chmurze. Jest to również ważne w przypadku banków, które umożliwiają wyświetlane podstawowych informacji, takich jak ostatnie operacje, czy aktualne saldo na rachunku bez konieczności logowania (np. Eurobank, Bank ING, mBank, czy Orange Finance). To bardzo wygodne, ale w przypadku dostępu do telefonu przez osoby nieuprawnione w łatwy sposób uzyskają one informacje na temat stanu naszych finansów. Używając tej funkcji warto na przykład zmienić sposób wyświetlania danych – z kwoty, na procentowy wskaźnik liczony od tylko nam znanej wartości. Opcję taką możemy uruchomić np. w Banku Millennium, Banku Zachodnim WBK lub Raiffeisen Polbank.

Niezależnie od zabezpieczenia smartfonu zawsze musimy mieć bezpieczne hasło do aplikacji. Niektóre banki umożliwią prostszy sposób logowania (np. Bank Zachodni WBK, Bank BNP Paribas) niż do bankowości internetowej. Nie musimy podawać pełnego, składającego się z liter, cyfr i znaków specjalnych hasła, ale wystarczy krótki, np. czterocyfrowy PIN. Jest to wystarczające, jednak nigdy nie może to być numer, który można by łatwo z nami powiązać (np. data urodzenia nasza lub naszych bliskich). W przypadku tych banków do których logujemy się tzw. wężykiem (np. Getin Bank czy Alior Bank) ważne, żeby symbol który będziemy kreślić na ekranie urządzenia, był skomplikowany i znany tylko nam. Smart Bank w celu zwiększenia bezpieczeństwa, jako pierwszy wprowadził do aplikacji również biometrię głosową, dzięki czemu zalogować się do aplikacji możemy wypowiadając hasło.

Źródło: money.pl
Autor: Konrad Pluciński