wtorek, 30 września 2014

Rusza mobilny bank Orange i mBank

2 października br. oficjalnie powstanie mobilny bank detaliczny dla użytkowników smartfonów i tabletów - przynajmniej tak wynika z Zaproszenia na wspólną konferencję prasową Orange Polska i mBank. Usługi finansowe świadczone będą pod marką Orange.

Umowa przewiduje, że partnerzy powołają wspólnie bank, który będzie oferował specalnie sprofilowane usługi klientom Orange. Bank prawdopodobnie będzie działał pod marką operatora telekomunikacyjnego.


Oferta Orange i mBanku będzie skierowana do klientów indywidualnych oraz małych i średnich przedsiębiorstw. Obejmie płatności mobilne, rachunki bieżące, pożyczki, depozyty oraz karty kredytowe i debetowe. Klientem nowego serwisu będzie można zostać instalując aplikację na telefonie komórkowym i samodzielnie otwierając rachunek bankowy. Orange Polska będzie odpowiedzialny za marketing i pozyskanie klientów do wspólnego przedsięwzięcia, zaś mBank będzie świadczyć usługi bankowe w ramach nowego oddziału, utworzonego w strukturach banku.

To już kolejny sojusz strategiczny tego typu w polskiej branży bankowej. Od stycznia br. pod marką Plus Bank wystartowała bankowość mobilna polskiej grupy medialno-finansowej, których właścicielem jest Zygmunt Solorz-Żak. Dla Klientów indywidualnych posiadających karty płatnicze wydane przez PLUS BANK S.A., przygotowano specjalny program rabatowy umożliwiający dokonywanie zakupów w wielu punktach handlowo-usługowych oraz sklepach internetowych po promocyjnych cenach. A od maja na polskim rynku bankowym działa nowa marka – T-Mobile Usługi Bankowe dostarczane przez Alior Bank.

Więcej >

Kto jeszcze czeka na polski standard płatności poza dziennikarzami?

"Wpadł mi dziś w oko" artykuł "Którędy do m-płatności?" 
Czytam w nim: „Nadzieję daje Polski Standard Płatności — mówi Piotr Krawiec, prezes mGenerator.pl. Polski Standard Płatności tworzą PKO Bank Polski, Alior Bank, ING Bank Śląski, mBank, Bank Millennium oraz Bank Zachodni WBK. Ma ruszyć do końca 2014 r. i będzie otwarty dla wszystkich uczestników rynku finansowego.”

Podstawą do podjęcia decyzji inwestycyjnych związanych z rozwojem płatności mobilnych była wiara, że istnieje sposób aby stały się masowo dostępne (powszechne). Drogą do tego miał być polski standard, który miał stanowić gwarancję, że „większa część” rynku finansowego porozumie się, abyśmy jako konsumenci mogli mieć w telefonach jedną, zamiast wielu aplikacji płatniczych, spiętą z dowolnymi źródłami pieniądza (kartami płatniczymi i lojalnościowymi, kontami etc.). Czytaliśmy o tym, że KIR zawarł porozumienie z bankami i wytworzy takie wspólne, uniwersalne, nowoczesne rozwiązanie…. w każdym razie wspólne ;)

Ciszej, za sprawą banku PKO SA, który nie był wymieniany w koalicji tworzącej standard słychać
było, że brakuje jeszcze powszechnej sieci akceptacji, takiej jak została przez PKO SA utworzona w sieci Biedronka, ale otwartej dla wszystkich sieci handlowych i małych punktów. Trudno sobie wyobrazić rozwiązanie płatnicze bez uniwersalnego systemu akceptacji płatności detalicznych. Potwierdza to również polityka Amazon, który właśnie w takich rozwiązaniach widzi przyszłość płatności mobilnych.
Od momentu pojawienia się w Polsce IKO, a potem PeoPay i powstania „koalicji na rzecz standardu” minął już ponad rok. W tym czasie do wyścigu dołączyli inni gracze, w śród nich wydawcy kart VISA i MasterCard, Skycash, BZ WBK i Visa, Google, Amazon, Apple, mBank, Payback, PayU i Allegro …. można by długo wymieniać. W wyścigu biorą udział indywidualnie banki, w tym również te, które zadeklarowały chęć udziału w koalicji.

Pojawia się kluczowe pytanie o rolę i znaczenie polskiego standardu w tym momencie? Poza tym, co jest w biznesie oczywiste, jak pretekst do wymiany informacji i wzajemnego śledzenia postępów w pracach przez banki i ich kooperantów.

Okazało się że wyścigiem rządzi kilka warunków, a jednym z najważniejszych poza powszechnością jest … no cóż, dostępność i użyteczność. Klienci, którzy od roku słyszą o powstawaniu koalicji banków już dziś płacą za parkingi i bilety przez telefon, wykonują przelewy również na nr. telefonu odbiorcy i wiele innych. Łatwo sobie wyobrazić, że jeśli zainteresowane banki chcą czerpać korzyści z rozwoju płatności mobilnych, choćby wizerunkowe powinny cofnąć się by szerzej spojrzeć na rynek i szukać koalicjantów gdzie indziej, pośród firm, które już udowodniły, że potrafią stworzyć
rozwiązania, które będą przez rynek akceptowane.

Poczekamy, zobaczymy … a w między czasie płacimy przez telefon z...
Małgorzata Nieciecka

poniedziałek, 29 września 2014

Płatności mobilne jak gaz łupkowy... dla Microsoft

Dekadę temu wybuchła wieść o poszukiwaniu gazu łupkowego. Licencje na wydobycie nie były drogie, ani trudne do zdobycia. Starał się o nie kto mógł, do sieci handlowych przez koła naukowe przy uczelniach. Każdy chciał włożyć swoją nogę, w te lekko uchylone drwi z nadzieją, że za nimi kryją się duże pieniądze i możliwości. Dziś Ci mniej wytrwali „poszukiwacze” się wycofują na korzyść wytrwałych rynkowych gigantów, którzy są gotowi poczekać na zyski inwestując w dłuższym okresie czasu.

Nie mogę oprzeć się wrażeniu, że w świecie finansów „łupkami” okazały się płatności mobilne. Jednym z najszybciej rozwijających się sektorów gospodarki jest handel elektroniczny.
W tej sytuacji okazuje się, że każdy może zarabiać na rozliczeniach pomiędzy bankiem, sprzedawcą, a klientem od wydawców kart, przez operatora telekomunikacyjnego czy telewizyjnego, Amazon po licznych twórców aplikacji mobilnych. Kto zarobi naprawdę pokaże czas. Z pewnością będą to gracze skłonni do inwestycji w dłuższym okresie czasu i myślący kompleksowo o projektach tacy jak Amazon, czy … Microsoft. I jedni i drudzy mają dostęp do ogromnych rzesz klientów, świadczą im codziennie usługi, za które Ci płacą. W tym wyścigu chodzi już nie tylko o zyski bezpośrednie, ale o „dusze klientów”, otoczenie ich usługą we wszystkich, istotnych aspektach związanych z komercjalizacją i zyskami, gromadzenie wiedzy o ich zakupowych zachowaniach i zarabianie na niej.

Tak, Microsoft też planuje inwestycje i zyski z płatności mobilnych, tak jak Samsung, Visa czy
Apple. Właśnie zatrudnił Iaina Kennedy'ego.
Kennedy to były manager Amazonu zajmujący się płatnościami, który pracował w amerykańskiej księgarni przez sześć ostatnich lat. Teraz przeszedł do giganta z Redmond, gdzie objął managera produktu w należącej do koncernu platformy handlu.
Jest dość prawdopodobne, że Microsoft myśli o rozwoju technologii sprzyjającej uruchamianiu systemów rozliczeniowych, zwłaszcza że Kennedy zarządzał wcześniej zespołem wdrażającym w Amazonie nowy system płatności, bazujący na aplikacji na smartfony pełniącej funkcję cyfrowego portfela. Najwyraźniej teraz będzie korzystał ze zdobytego doświadczenia, by stworzyć coś podobnego dla Microsoftu.
Byłoby to logiczne, jeśli weźmie się pod uwagę, że środek ciężkości w rozwoju systemów operacyjnych przeniósł się ostatnio w okolice systemów mobilnych. Trudno sobie wyobrazić konkurowanie na tym rynku, bez udostępnienia aplikacji sprzyjających zakupom i rozliczeniom ze sprzedawcami (mCommerce i mobile wallet).

To tylko domysły. Czas pokaże na ile prawdopodobne.

Małgorzata Nieciecka

wtorek, 23 września 2014

Płatności za pośrednictwem kodu QR w Polsce

Firma paysafecard, będąca częścią międzynarodowej Grupy Skrill to wiodący światowy usługodawca w zakresie przedpłaconych rozwiązań płatniczych w Internecie.

Obecnie wyjątkowo szybko rozwija się zwłaszcza segment mobile payments, zapewniając firmie paysafecard i jej klientom ogromne korzyści - płatności mobilne są niezrównanie szybkie, proste i bezpieczne. Dlatego też spółka paysafecard od razu zdecydowała się na wprowadzenie w segmencie płatności mobilnych nowej praktycznej usługi "scan2pay".
wiatowa premiera scan2pay ma miejsce w Polsce, czyli na jednym z ważniejszych dla spółki rynków. Warunkiem korzystania z usługi jest posiadanie mobilnego urządzenia, bezpłatnego konta płatności online "my paysafecard" oraz dokonanie bezpłatnej instalacji aplikacji "paysafecard"
.

Korzystanie z funkcji scan2pay jest proste i umożliwia dokonywanie płatności w zaledwie kilka sekund:

  • otwórz aplikację paysafecard i wybierz funkcję scan2pay;
  • zeskanuj smartfonem kod QR wyświetlający się w procesie płatności;
  • teraz w aplikacji paysafecard wyświetlają się wszystkie dane płatności;
  • w ramach potwierdzenia wprowadź czterocyfrowy kod bezpieczeństwa, który każdy użytkownik ustanawia we własnym zakresie.

Aplikacja paysafecard jest dostępna nieodpłatnie dla wszystkich użytkowników iOS i Android na stronie internetowej: https://www.paysafecard.com/pl-pl/produkty/aplikacja. Również bezpłatnie można założyć konto my paysafecard pod adresem: https://www.paysafecard.com/pl-pl/produkty/my-paysafecard. Polska jest pierwszym krajem, w którym paysafecard oferuje metodę płatności scan2pay. Wkrótce dołączą kolejne rynki.

Udo Müller, dyrektor generalny paysafecard jest zachwycony nową usługą: "Polska jest jednym z naszych najważniejszych rynków i pełni funkcję 'early adopter', polegającą na wdrażaniu innowacji technologicznych. Panująca tam ciekawość i otwartość to doskonałe podstawy dla funkcjonowania scan2pay. To właśnie między innymi dlatego Polska zasłużyła na to, aby skorzystać z nowej usługi w pierwszej kolejności. Na drodze do osiągnięcia wiodącej pozycji na rynku światowym, oprócz zdobywania nowych rynków, istotny jest również rozwój na rynkach dotychczasowej działalności, a usługi typu scan2pay bardzo się do tego przyczyniają. Konsekwentnie poszerzamy więc nasze portfolio, zwiększając tym samym akceptację paysafecard jako 'gotówki internetowej'".

źródło: paysafecard

Bank Zachodni WBK z Visą proponują własne rozwiązanie do płatności mobilnych

Bank Zachodni WBK wraz z Visą jako pierwszy w Polsce i trzeci na świecie wdroży wykorzystujący chmurę obliczeniową system płatności mobilnych. HCE - tak w skrócie nazywa się technologia, która umożliwi dokonywanie transakcji za pomocą telefonów komórkowych na tej samej zasadzie, jak dziś robi się to kartą zbliżeniową. - Aby wykonać płatność, wystarczy przyłożyć smartfon do terminala w sklepie i ze względów bezpieczeństwa potwierdzić transakcję numerem PIN - mówi Tadeusz Kościński z BZ WBK.

Płatności zbliżeniowe będą elementem mobilnej aplikacji bankowej, która jest już w ofercie BZ WBK. Zdaniem przedstawiciela banku, początkowo, aby dokonać transakcji, trzeba będzie uruchamiać aplikację. W dalszej kolejności ma zostać wprowadzona możliwość przeprowadzania płatności także bez uruchamiania oprogramowania. Wcześniej takie rozwiązanie pojawiło się w ofercie hiszpańskiego banku BBVA, a kilka dni temu także w słowackim VÚB. Płatności mobilne HCE będą dostępne dla klientów BZ WBK posiadających telefon z najnowszą wersją systemu Android wyposażony dodatkowo w moduł zbliżeniowy NFC.

Dzięki technologii HCE, informacje niezbędne do dokonania transakcji będą się znajdować w bezpiecznym miejscu w chmurze obliczeniowej, czyli na zewnętrznym serwerze, z którym aplikacja w miarę potrzeby będzie się łączyć. Ta cecha jest jedną z najważniejszych zalet HCE i może pozwolić upowszechnić się płatnościom zbliżeniowym. Dzięki niej klienci, aby korzystać z płatności telefonem, nie będą już musieli prosić o zgodę operatora komórkowego.
Już teraz możemy płacić komórkami zbliżeniowo; takie rozwiązania ma w ofercie kilka banków, m.in. mBank, Getin czy Euro Bank. Aby jednak korzystać z tego wynalazku, trzeba mieć odpowiednią kartę SIM wydawaną przez operatorów komórkowych. Ci chcą za to prowizji od banków, które nie są skłonne jej płacić. Dlatego z płatności w takim modelu, choć obecnych na naszym rynku od dwóch lat, korzysta zaledwie kilkanaście, kilkadziesiąt tysięcy osób.

Nieoficjalnie wiemy, że za kilka tygodni własne rozwiązanie płatnicze z wykorzystaniem HCE pokaże także MasterCard. Nim do tego dojdzie, możliwość płacenia zbliżeniowo telefonem bez udziału operatora zyskają prawdopodobnie klienci Pekao. Z naszych informacji wynika, że bank ten chce wykorzystać technologię HCE do zwiększenia funkcjonalności swojego autorskiego systemu płatności mobilnych PeoPay. Taki rozwój wypadków może postawić w trudnej sytuacji Polski Standard Płatności. To spółka powołana przez PKO BP i pięć innych polskich banków do zbudowania krajowego systemu płatności mobilnych.

System ma się opierać na aplikacji IKO, którą już dziś mogą się posługiwać klienci PKO BP. Płatność przy jej pomocy odbywa się za pośrednictwem kodu generowanego przez oprogramowanie, który należy wprowadzić do terminala w sklepie. Rozwiązanie takie, choć ostatnio znacznie ulepszone, wciąż jest mniej wygodne niż płatność zbliżeniowa. Przedstawiciele PSP deklarowali, że wyposażą aplikację w możliwość płacenia bezstykowego. Start technologii HCE może ich zmusić do przyspieszenia prac.

Ptrzeczytaj artyukuł w całości na Forsal.pl

autor; Jacek Uryniuk
22 września 2014

wtorek, 16 września 2014

W budowę Apple Pay zaangażowani są Polacy

First Data Corporation, właściciel marki Polcard, ujawniła swój udział w rozwoju Apple Pay. To zupełnie nowy typ usługi, która może wnieść wiele w płatności mobilne, czyniąc zakupy dokonywane za pomocą urządzeń marki Apple łatwiejszymi i bardziej bezpiecznymi.

Udział First Data w rozwoju Apple Pay to kolejny kamień milowy w procesie transformacji firmy z procesora płatności w dostawcę rozwiązań biznesowych.

Wykorzystując obecną dziś niemal we wszystkich terminalach płatniczych technologię NFC (Near Field Communication), Apple Pay zapewnia prostotę i wygodę. Wystarczy, że użytkownik zbliży swojego iPhona do terminala płatniczego trzymając jednocześnie palec na czytniku Touch ID. Gdy delikatna wibracja urządzenia poinformuje o udanym przeprowadzeniu transakcji, cała procedura płatnicza jest zakończona.


poniedziałek, 15 września 2014

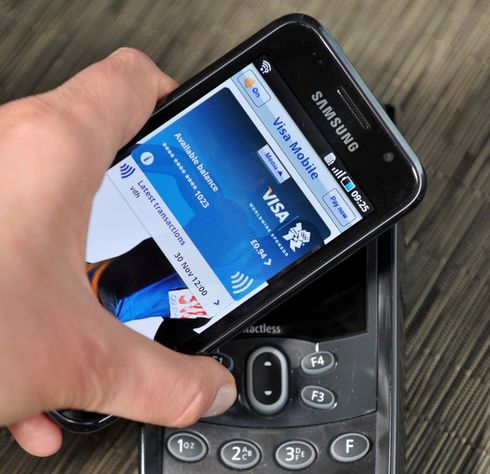
Visa - płatności mobilne bez udziału operatora telekomunikacyjnego?

Płatności zbliżeniowe za pomocą smartfonu wymagają dzisiaj porozumienia między bankiem, a operatorem. A gdyby tak wyeliminować z tego procesu operatora?  HCE jako NFC w chmurze.

Płatności mobilne były postrzegane jako swego rodzaju rewolucja i wielka wygodna. Pozbywamy się kart płatniczych i za zakupy płacimy zbliżeniowo smartfonem. Prosto, szybko i bezproblemowo. W praktyce jednak nie jest to już takie proste.

W pierwszej kolejności bank, z którego korzystamy, musi mieć podpisaną umowę z naszym operatorem. Wtedy operator pozwala na instalację oprogramowania banku na swojej karcie SIM i dopiero wtedy płatności zbliżeniowe są możliwe. Tak to wygląda od strony użytkownika. Od strony banku jest to bardziej skomplikowane, bo operator za taką usługę oczywiście każe sobie zapłacić. W końcu każdy chce zarobić, w każdy możliwy sposób. Z pomocą może przyjść technologia HCE.

HCE często jest określane mianem NFC w chmurze. Dzięki temu karta płatnicza nie jest
emulowana przez kartę SIM naszego operatora, a przez aplikację zainstalowaną na smartfonie. Proces korzystania z HCE mieści się w trzech krokach. Należy pobrać aplikację z Google Play, zarejestrować swoją kartę płatniczą w banku i korzystać. Płatności nie wymagają połączenia z Internetem. Wielkimi zwolennikami HCE są oczywiści najwięksi gracze na rynku kart płatniczych - MasterCard i Visa. Przeciwnikami są operatorzy, którym mogą przez to przejść koło nosa dodatkowe pieniądze.

Pierwsze komercyjne wdrożenie HCE miało miejsce latem tego roku. Visa uruchomiła je w hiszpańskim banku BBVA. W ubiegłym tygodniu pilot usługi pojawił się w słowackim banku VUB. Kolejnym krajem w kolejce do HCE jest Polska. Visa informuje, że po ukazaniu się informacji, że technologia jest dostępna, firma otrzymała dużo zgłoszeń od polskich banków zainteresowanych wdrożeniem HCE. Visa spodziewa się wdrożenia HCE w Polsce jeszcze w tym roku.

Na dzień dzisiejszy HCE wymaga do działania najnowszej wersji (4.4) systemu Android, więc jej użyteczność jest po części ograniczona. Mimo wszystko jest to duży krok w stronę coraz lepszego rozwinięcia płatności mobilnych.

Źródło tekstu: Visa; nfcworld >