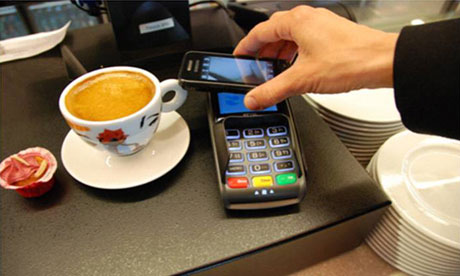
Mobilne płatności BLIK w e-sklepach obsługiwanych przez CashBill
Polski Standard Płatności rozpoczął współpracę z firmą CashBill, agregatorem płatności internetowych. Dla wszystkich klientów banków korzystających z BLIKA oznacza to możliwości płacenia smartfonem w kolejnych tysiącach sklepów internetowych.
CashBill S.A. działa na rynku polskim od 2008r. Przedmiotem działalności spółki są elektroniczne usługi finansowe oraz usługi telekomunikacyjne oparte na infrastrukturze GSM. Od 2009 roku firma CashBill S.A. posiada status Agenta Rozliczeniowego i znajduje się pod nadzorem Narodowego Banku Polskiego. Od 7 maja 2013 roku działa pod nadzorem Komisji Nadzoru Finansowego (KNF) w charakterze Krajowej Instytucji Płatniczej.
- Współpraca z CashBill to kolejny, bardzo ważny krok w działaniach mających na celu rozwój jak największej sieci akceptacji, a tym samym dobra wiadomość dla Klientów BLIKA, kupujących w Internecie. BLIK wprowadza nową jakość w świecie płatności internetowych. Jest rozwiązaniem zarówno prostym, szybkim jak i przede wszystkim bezpiecznym. To już czwarta w ostatnim czasie ważna umowa podpisana z jednym z wiodących integratorów płatności internetowych. Naszym celem jest szybkie stworzenie użytecznego dla Klientów najlepszego standardu płatności za zakupy w Internecie - mówi Grzegorz Długosz, Wiceprezes Polskiego Standardu Płatności.
Współpraca z CashBill dla klientów oznacza znaczne zwiększenie ilości sklepów internetowych w których w wygodny sposób zapłacą BLIKIEM. Użytkownicy BLIKA będą mogli dokonać zakupów w sieci za pośrednictwem CashBill już pod koniec kwietnia.
Z systemu BLIK od 9 lutego bieżącego roku korzystają m.in. Klienci banków - założycieli, tworzących Spółkę PSP. Należą do nich: PKO BP, Bank Zachodni WBK, Alior Bank, Bank Millennium, ING Bank Śląski oraz mBank.
Autor: Łukasz Szewczyk
Źródło: Media2.pl
Małgorzata Nieciecka - Płatności mobilne, innowacje w rozwiązaniach rozliczeniowo - transakcyjnych. Przegląd ciekawych informacji.
Pokazywanie postów oznaczonych etykietą Alior Bank. Pokaż wszystkie posty
wtorek, 28 kwietnia 2015
piątek, 24 kwietnia 2015
W maju mobilny pay by link ruszy w Aliorze, BNP i TMUB
Po mBanku i Pekao nowe rozwiązanie udostępnią trzy kolejne banki
Jako pierwszy nową generację pay by linka dostosowanego do wykonywania na smartfonach pod nazwą mobilny mTransfer uruchomił w ubiegłym tygodniu mBank. Za kilka dni znajdzie się on również w ofercie Pekao.
Natomiast później udostępnią go banki, które współpracują już z PayU przy innych projektach, czyli Alior Bank, BNP Paribas oraz T-Mobile Usługi Bankowe. Prace nad wdrożeniem już się zaczęły, a zakończyć się powinny w maju, choć przedstawiciele PayU unikają podawania konkretnych terminów.
Przeczytaj w całości >
Autor: Jacek Uryniuk
Jako pierwszy nową generację pay by linka dostosowanego do wykonywania na smartfonach pod nazwą mobilny mTransfer uruchomił w ubiegłym tygodniu mBank. Za kilka dni znajdzie się on również w ofercie Pekao.
Natomiast później udostępnią go banki, które współpracują już z PayU przy innych projektach, czyli Alior Bank, BNP Paribas oraz T-Mobile Usługi Bankowe. Prace nad wdrożeniem już się zaczęły, a zakończyć się powinny w maju, choć przedstawiciele PayU unikają podawania konkretnych terminów.
Przeczytaj w całości >
Autor: Jacek Uryniuk
piątek, 20 marca 2015
Płacenie telefonem coraz łatwiejsze. Karty znikną z naszych portfeli?
Kiedyś wszystkich cieszył portfel wypchany kartami płatniczymi. Dziś karty coraz więcej osób irytują i zastępuje je telefon komórkowy. Był system PeoPay, teraz jest także BLIK.
Już od ponad miesiąca w sześciu bankach: PKO BP, mBanku, Banku Millennium, ING Banku Śląskim, BZ WBK oraz w Alior Banku, działa system Polskiego Standardu Płatności, który pozwala na płacenie za pomocą telefonu w sklepach stacjonarnych i internetowych. Można też za jego pomocą wypłacić gotówkę z bankomatu.
- Z punktu widzenia wygody ważne jest to, że tak samo płacimy w sklepie stacjonarnym, internetowym i wypłacamy pieniądze z bankomatu. Ten sam kod, który wyświetla nam nasza aplikacja, pozwala na identyczny sposób dokonywania wszelkich zakupów - mówi Andrzej Malicki, prezes PSP.
Każdą transakcję musimy potwierdzić kodem
Na smartfonie trzeba zainstalować specjalną aplikację i dalej każdą transakcję potwierdzać sześciocyfrowym kodem.
- Jest to bezpieczne, ponieważ jest to unikalny kod tylko dla nas, ważny bardzo krótki czas, tylko dwie minuty. System wie, dla którego klienta ten kod został wygenerowany. Co najważniejsze, my potwierdzamy każdą transakcję. Jeżeli więc ktoś podejrzałby taki kod i chciał go wykorzystać, to my jako użytkownicy widzimy taką transakcję i możemy ją odrzucić – wyjaśnia Andrzej Malicki.
Przybywa punktów akceptacji i użytkowników systemu
Już teraz za pomocą systemu BLIK możemy płacić w ok. 37 tys. punktów akceptacji, a ciągle ich przybywa. Coraz więcej jest również użytkowników systemu.
- Nie mniej niż 2 tys. punktów przybywa każdego tygodnia. Mamy już ponad 500 tys. użytkowników, którzy z systemu aktywnie korzystają – dodaje prezes PSP.
BLIK to oczywiście odpowiedź na monopol na polskim rynku Visy i MasterCarda.
Planowane wprowadzenie kolejnych usług
W połowie roku planowane jest wprowadzenie przelewów pomiędzy dwoma użytkownikami telefonów, którzy mają konta w różnych bankach.
To z kolei, zdaniem Jakuba Górki z Uniwersytetu Warszawskiego, spora zaleta.
- To może napędzić rozwój tego systemu – uważa ekspert UW.
Im płatności mobilne będą stawały się prostsze, tym szybciej będą zdobywały rynek.
- Oczywiście te płatności mobilne, żeby przekonać do siebie więcej Polaków, muszą być wygodne, również tanie, odpowiednio zespolone z aplikacjami mobilnymi, tak aby w praktyce konsument nie odczuwał tej płatności - podkreśla Jakub Górka.
W ciągu najbliższych miesięcy z nowego systemu będzie można skorzystać już w ok. 150 tys. punktów.
Autor: Elżbieta Szczerbak, awi
Już od ponad miesiąca w sześciu bankach: PKO BP, mBanku, Banku Millennium, ING Banku Śląskim, BZ WBK oraz w Alior Banku, działa system Polskiego Standardu Płatności, który pozwala na płacenie za pomocą telefonu w sklepach stacjonarnych i internetowych. Można też za jego pomocą wypłacić gotówkę z bankomatu.
- Z punktu widzenia wygody ważne jest to, że tak samo płacimy w sklepie stacjonarnym, internetowym i wypłacamy pieniądze z bankomatu. Ten sam kod, który wyświetla nam nasza aplikacja, pozwala na identyczny sposób dokonywania wszelkich zakupów - mówi Andrzej Malicki, prezes PSP.
Każdą transakcję musimy potwierdzić kodem
Na smartfonie trzeba zainstalować specjalną aplikację i dalej każdą transakcję potwierdzać sześciocyfrowym kodem.
- Jest to bezpieczne, ponieważ jest to unikalny kod tylko dla nas, ważny bardzo krótki czas, tylko dwie minuty. System wie, dla którego klienta ten kod został wygenerowany. Co najważniejsze, my potwierdzamy każdą transakcję. Jeżeli więc ktoś podejrzałby taki kod i chciał go wykorzystać, to my jako użytkownicy widzimy taką transakcję i możemy ją odrzucić – wyjaśnia Andrzej Malicki.
Przybywa punktów akceptacji i użytkowników systemu
Już teraz za pomocą systemu BLIK możemy płacić w ok. 37 tys. punktów akceptacji, a ciągle ich przybywa. Coraz więcej jest również użytkowników systemu.
- Nie mniej niż 2 tys. punktów przybywa każdego tygodnia. Mamy już ponad 500 tys. użytkowników, którzy z systemu aktywnie korzystają – dodaje prezes PSP.
BLIK to oczywiście odpowiedź na monopol na polskim rynku Visy i MasterCarda.
Planowane wprowadzenie kolejnych usług
W połowie roku planowane jest wprowadzenie przelewów pomiędzy dwoma użytkownikami telefonów, którzy mają konta w różnych bankach.
To z kolei, zdaniem Jakuba Górki z Uniwersytetu Warszawskiego, spora zaleta.
- To może napędzić rozwój tego systemu – uważa ekspert UW.
Im płatności mobilne będą stawały się prostsze, tym szybciej będą zdobywały rynek.
- Oczywiście te płatności mobilne, żeby przekonać do siebie więcej Polaków, muszą być wygodne, również tanie, odpowiednio zespolone z aplikacjami mobilnymi, tak aby w praktyce konsument nie odczuwał tej płatności - podkreśla Jakub Górka.
W ciągu najbliższych miesięcy z nowego systemu będzie można skorzystać już w ok. 150 tys. punktów.
Autor: Elżbieta Szczerbak, awi
środa, 20 sierpnia 2014
Moda na bankowość mobilną. Z banku w komórce korzysta 3 mln osób
Klienci pokochali mobilne banki. Już ponad 3 miliony klientów korzysta z banku w komórce.
Posługujących się aplikacjami mobilnymi przybywa szybciej niż użytkowników bankowości elektronicznej.
Większość banków, które mają w ofercie rozwiązania dla bankowości mobilnej, chwali się dynamicznym przyrostem aktywnych użytkowników aplikacji czy tzw. lekkich stron internetowych, przeznaczonych do otwierania na komórkach. Przykładem może być BZ WBK. Na koniec czerwca prawie 320 tys. klientów korzystało z rozwiązań mobilnych tej instytucji. Rok wcześniej było ich niewiele ponad 170 tys. Jeszcze większy wzrost zainteresowania obserwuje mBank. Na koniec II kw. ub.r. z jego aplikacji i strony light korzystało niespełna 380 tys. klientów.
Obecnie jest ich ponad 770 tys. W mBanku popularność bankowości mobilnej szczególnie wzrosła po wdrożeniu w lutym nowej wersji aplikacji. – Wśród klientów, którzy ją zainstalowali, połowa logowań do systemu transakcyjnego odbywa się za jej pośrednictwem. Aplikacja mobilna jest obecnie najczęściej używanym przez klientów kanałem kontaktu z bankiem – wskazuje Krzysztof Olszewski, rzecznik prasowy mBanku.
W innych instytucjach popularność kanału mobilnego również rośnie. Łącznie dziesięć największych banków pod względem liczby klientów mobilnych w połowie ub.r. miało 1,6 mln użytkowników bankowości mobilnej. W tym roku ta liczba przekroczyła już 3 mln. A jeszcze w 2011 roku w ten sposób z bankiem kontaktowało się mniej niż 900 tys. osób.
Dynamika rozwoju bankowości mobilnej jest wyższa niż bankowości internetowej na podobnym etapie rozwoju. Pierwszy bank internetowy wystartował u nas w 2000 roku, a dopiero w 2006 roku liczba użytkowników serwisów internetowych przekroczyła 3 mln. Za początek bankowości mobilnej można uznać rok 2010, kiedy na rynku pojawiła się pierwsza aplikacja. Próg 3 mln użytkowników udało się więc przekroczyć w niecałe 5 lat. To efekt szybko postępującego nasycenia rynku smartfonami oraz taniejącego dostępu do internetu.
– Z naszych obserwacji wynika, że klienci szybko dostrzegają, iż bankowość mobilna jest łatwiejsza i bezpieczniejsza, niż początkowo przypuszczali. W połączeniu ze wzrostem liczby smartfonów na polskim rynku oraz z taniejącym dostępem do internetu pozwala to przypuszczać, że kanał mobilny nadal będzie dynamicznie rosnąć – mówi Ricardo Campos, dyrektor departamentu bankowości elektronicznej w Millennium.
Do wejścia na rynek mobilny przymierzają się kolejne banki: Credit Agricole i Pocztowy. Jeżeli im się to uda, dołączą do grupy 18 instytucji, które już takie rozwiązanie oferują. Część instytucji, jak np. BGŻ, klientom mobilnym umożliwia logowanie się do serwisu transakcyjnego za pośrednictwem strony light.
Coraz lepsze systemy
Wraz ze wzrostem zainteresowania po stronie klientów zwiększa się funkcjonalność systemów mobilnych, oferowanych przez banki. Nowe rozwiązania zmierzają do tego, aby klienci logowali się do serwisu coraz częściej i wykonywali coraz więcej transakcji za pośrednictwem komórki. Początkowo rozwiązania mobilne pozwalały właściwie tylko na sprawdzenie salda czy historii transakcji. Dziś nadal są to popularne opcje, ale jak pokazuje badanie wykonane na zlecenie mBanku w kwietniu tego roku, 71 proc. klientów za pomocą komórki robi przelewy do odbiorców zdefiniowanych (o 10 pkt proc. więcej niż trzy lata temu). Największy skok dotyczy przelewów jednorazowych: trzy lata temu w ogóle ich nie było. W tym roku zaś aż 59 proc. klientów korzystających z banku na komórce wskazało, że tak robi.
Z informacji uzyskanych w bankach wynika, że obecnie transakcyjność rośnie szybciej niż liczba użytkowników. – O ile liczba klientów aktywnie korzystających z aplikacji w ciągu minionych 12 miesięcy zwiększyła się o ok. 100 proc., o tyle liczba transakcji – aż o blisko 300 proc. – mówi Tomasz Niewiedział, dyrektor obszaru bankowości internetowej i mobilnej w BZ WBK. Jego zdaniem dalsze zwiększanie transakcyjności w kanale mobilnym będzie jednym z wyzwań stojących przed bankowcami.
– BZ WBK w tym celu stawia m.in. na rozwój innowacyjnych, wygodnych dla klientów usług, dzięki którym możliwe są z poziomu aplikacji bankowej opłacenie parkowania czy zakup biletów komunikacji miejskiej. Ponadto pracujemy nad umożliwieniem zaciągania za pomocą naszej aplikacji pożyczek gotówkowych czy zwiększania limitu kredytowego w koncie – podkreśla Tomasz Niewiedział. Tego typu możliwości oferuje już kilka innych banków.
W najbliższej przyszłości wśród powszechnie dostępnych funkcji w aplikacjach mobilnych znajdzie się zapewne możliwość dokonywania płatności w sklepach stacjonarnych. Funkcję taką już dziś oferuje kilka banków, m.in. PKO czy Pekao. Jeszcze w tym roku dostęp do niej uzyskają klienci kilku kolejnych instytucji, które wraz z PKO utworzyły Polski Standard Płatności, czyli Millennium, Śląskiego, BZ WBK, mBanku i Aliora.
Płatności mobilne stają się powoli polską specjalnością. – U nas płatności jako wartość dodana bankowości mobilnej są znacznie bardziej rozwinięte niż na rynkach zachodnich. Tam, np. w Wielkiej Brytanii czy USA, ze względu na specyfikę, lepiej rozwijają się takie usługi mobilne, jak przelewy pomiędzy osobami czy przekazy pieniężne – mówi Michał Macierzyński, zastępca dyrektora centrum bankowości mobilnej i internetowej w PKO BP.
Wszystko to pozwala sądzić, że w bliskiej przyszłości bankowość mobilna w znacznym stopniu zastąpić może internetowe serwisy transakcyjne. – Z roku na rok obserwujemy coraz wyraźniej, że nasi klienci chętniej korzystają z banku w telefonie. Co istotne, klientów bankowości mobilnej przybywa znacznie szybciej niż użytkowników bankowości internetowej. W naszym przypadku tych pierwszych jest dziś o 50 proc. więcej niż przed rokiem, podczas gdy poprzez internet z bankiem łączy się o 12 proc. klientów więcej – mówi Katarzyna Ogórek, dyrektor ds. marketingu internetowego w Citi Handlowym.
Zdaniem Mariusza Glińskiego, dyrektora departamentu bankowości elektronicznej w Raiffeisen Polbank, w ciągu 2–3 lat bankowość mobilna, po rozwiązaniu kilku problemów, może stać się wręcz dominującym kanałem obsługi. – Na razie banki koncentrują się na szybkim rozwijaniu funkcjonalności aplikacji, ich udostępnianiu w różnych systemach i jednoczesnej promocji wśród klientów. Ale wyzwaniem pozostaje znalezienie sposobu, jak z tego kanału osiągać przychody – uważa Mariusz Gliński.
Źródła: Forsal i Dziennik Gazeta Prawna "Bankowość mobilna w Polsce"
Posługujących się aplikacjami mobilnymi przybywa szybciej niż użytkowników bankowości elektronicznej.
Większość banków, które mają w ofercie rozwiązania dla bankowości mobilnej, chwali się dynamicznym przyrostem aktywnych użytkowników aplikacji czy tzw. lekkich stron internetowych, przeznaczonych do otwierania na komórkach. Przykładem może być BZ WBK. Na koniec czerwca prawie 320 tys. klientów korzystało z rozwiązań mobilnych tej instytucji. Rok wcześniej było ich niewiele ponad 170 tys. Jeszcze większy wzrost zainteresowania obserwuje mBank. Na koniec II kw. ub.r. z jego aplikacji i strony light korzystało niespełna 380 tys. klientów.
Obecnie jest ich ponad 770 tys. W mBanku popularność bankowości mobilnej szczególnie wzrosła po wdrożeniu w lutym nowej wersji aplikacji. – Wśród klientów, którzy ją zainstalowali, połowa logowań do systemu transakcyjnego odbywa się za jej pośrednictwem. Aplikacja mobilna jest obecnie najczęściej używanym przez klientów kanałem kontaktu z bankiem – wskazuje Krzysztof Olszewski, rzecznik prasowy mBanku.
W innych instytucjach popularność kanału mobilnego również rośnie. Łącznie dziesięć największych banków pod względem liczby klientów mobilnych w połowie ub.r. miało 1,6 mln użytkowników bankowości mobilnej. W tym roku ta liczba przekroczyła już 3 mln. A jeszcze w 2011 roku w ten sposób z bankiem kontaktowało się mniej niż 900 tys. osób.
Dynamika rozwoju bankowości mobilnej jest wyższa niż bankowości internetowej na podobnym etapie rozwoju. Pierwszy bank internetowy wystartował u nas w 2000 roku, a dopiero w 2006 roku liczba użytkowników serwisów internetowych przekroczyła 3 mln. Za początek bankowości mobilnej można uznać rok 2010, kiedy na rynku pojawiła się pierwsza aplikacja. Próg 3 mln użytkowników udało się więc przekroczyć w niecałe 5 lat. To efekt szybko postępującego nasycenia rynku smartfonami oraz taniejącego dostępu do internetu.
– Z naszych obserwacji wynika, że klienci szybko dostrzegają, iż bankowość mobilna jest łatwiejsza i bezpieczniejsza, niż początkowo przypuszczali. W połączeniu ze wzrostem liczby smartfonów na polskim rynku oraz z taniejącym dostępem do internetu pozwala to przypuszczać, że kanał mobilny nadal będzie dynamicznie rosnąć – mówi Ricardo Campos, dyrektor departamentu bankowości elektronicznej w Millennium.
Do wejścia na rynek mobilny przymierzają się kolejne banki: Credit Agricole i Pocztowy. Jeżeli im się to uda, dołączą do grupy 18 instytucji, które już takie rozwiązanie oferują. Część instytucji, jak np. BGŻ, klientom mobilnym umożliwia logowanie się do serwisu transakcyjnego za pośrednictwem strony light.
Coraz lepsze systemy
Wraz ze wzrostem zainteresowania po stronie klientów zwiększa się funkcjonalność systemów mobilnych, oferowanych przez banki. Nowe rozwiązania zmierzają do tego, aby klienci logowali się do serwisu coraz częściej i wykonywali coraz więcej transakcji za pośrednictwem komórki. Początkowo rozwiązania mobilne pozwalały właściwie tylko na sprawdzenie salda czy historii transakcji. Dziś nadal są to popularne opcje, ale jak pokazuje badanie wykonane na zlecenie mBanku w kwietniu tego roku, 71 proc. klientów za pomocą komórki robi przelewy do odbiorców zdefiniowanych (o 10 pkt proc. więcej niż trzy lata temu). Największy skok dotyczy przelewów jednorazowych: trzy lata temu w ogóle ich nie było. W tym roku zaś aż 59 proc. klientów korzystających z banku na komórce wskazało, że tak robi.
Z informacji uzyskanych w bankach wynika, że obecnie transakcyjność rośnie szybciej niż liczba użytkowników. – O ile liczba klientów aktywnie korzystających z aplikacji w ciągu minionych 12 miesięcy zwiększyła się o ok. 100 proc., o tyle liczba transakcji – aż o blisko 300 proc. – mówi Tomasz Niewiedział, dyrektor obszaru bankowości internetowej i mobilnej w BZ WBK. Jego zdaniem dalsze zwiększanie transakcyjności w kanale mobilnym będzie jednym z wyzwań stojących przed bankowcami.
– BZ WBK w tym celu stawia m.in. na rozwój innowacyjnych, wygodnych dla klientów usług, dzięki którym możliwe są z poziomu aplikacji bankowej opłacenie parkowania czy zakup biletów komunikacji miejskiej. Ponadto pracujemy nad umożliwieniem zaciągania za pomocą naszej aplikacji pożyczek gotówkowych czy zwiększania limitu kredytowego w koncie – podkreśla Tomasz Niewiedział. Tego typu możliwości oferuje już kilka innych banków.
W najbliższej przyszłości wśród powszechnie dostępnych funkcji w aplikacjach mobilnych znajdzie się zapewne możliwość dokonywania płatności w sklepach stacjonarnych. Funkcję taką już dziś oferuje kilka banków, m.in. PKO czy Pekao. Jeszcze w tym roku dostęp do niej uzyskają klienci kilku kolejnych instytucji, które wraz z PKO utworzyły Polski Standard Płatności, czyli Millennium, Śląskiego, BZ WBK, mBanku i Aliora.
Płatności mobilne stają się powoli polską specjalnością. – U nas płatności jako wartość dodana bankowości mobilnej są znacznie bardziej rozwinięte niż na rynkach zachodnich. Tam, np. w Wielkiej Brytanii czy USA, ze względu na specyfikę, lepiej rozwijają się takie usługi mobilne, jak przelewy pomiędzy osobami czy przekazy pieniężne – mówi Michał Macierzyński, zastępca dyrektora centrum bankowości mobilnej i internetowej w PKO BP.
Wszystko to pozwala sądzić, że w bliskiej przyszłości bankowość mobilna w znacznym stopniu zastąpić może internetowe serwisy transakcyjne. – Z roku na rok obserwujemy coraz wyraźniej, że nasi klienci chętniej korzystają z banku w telefonie. Co istotne, klientów bankowości mobilnej przybywa znacznie szybciej niż użytkowników bankowości internetowej. W naszym przypadku tych pierwszych jest dziś o 50 proc. więcej niż przed rokiem, podczas gdy poprzez internet z bankiem łączy się o 12 proc. klientów więcej – mówi Katarzyna Ogórek, dyrektor ds. marketingu internetowego w Citi Handlowym.
Zdaniem Mariusza Glińskiego, dyrektora departamentu bankowości elektronicznej w Raiffeisen Polbank, w ciągu 2–3 lat bankowość mobilna, po rozwiązaniu kilku problemów, może stać się wręcz dominującym kanałem obsługi. – Na razie banki koncentrują się na szybkim rozwijaniu funkcjonalności aplikacji, ich udostępnianiu w różnych systemach i jednoczesnej promocji wśród klientów. Ale wyzwaniem pozostaje znalezienie sposobu, jak z tego kanału osiągać przychody – uważa Mariusz Gliński.
Źródła: Forsal i Dziennik Gazeta Prawna "Bankowość mobilna w Polsce"
wtorek, 15 kwietnia 2014
Alior Bank zmarginalizowany w budowanym projekcie bankowości mobilnej
Poznajemy coraz więcej szczegółów współpracy T-Mobile i Alior Banku budujących wspólny system płatności mobilnych. Właśnie ujawniono nową nazwę „T-Mobile Usługi Bankowe, dostarczane przez Alior Bank”, która zastąpi dotychczasową markę Alior Sync.
Zaprezentowany przed chwilą nowy logotyp (zdjęcie powyżej) nawiązuje do logo T-Mobile, z niemal całkowitym pominięciem identyfikacji wizualnej Alior Banku, poza pozostawieniem w logo jedynie samej nazwy. Widać, że Alior Bank poszedł na duże ustępstwa w tym projekcie. Rezygnuje nawet z rozwijanej od czerwca 2012 roku własnej marki Alior Sync, która miała być przełomowym w Polsce projektem i przyświecała jej idea wirtualnego banku pozbawionego punktów stacjonarnych. Wygląda na to, że stanie się jedynie dostarczycielem know-how, a większość obowiązków w tym projekcie spocznie na barkach T-Mobile dysponującego bazą kilkunastu milionów klientów potencjalnie zainteresowanych usługami bankowości mobilnej.
Przeczytaj w całości >
wtorek, 22 października 2013
Płatności mobilne w Biedronce: 26 tysięcy transakcji podczas pilotażu. Co dalej?
Jeronimo Martins poinformowało o 26 tysiącach transakcji przeprowadzonych podczas wdrażania płatności mobilnych w Biedronce.
Od 22 października mobilnie zapłacimy w sieci 22 tys. sklepów dzięki aplikacji iKasa lub aplikacji PeoPay.
Współpracujące w projekcie banki zachęcają swoich klientów do zakupów. Getin Bank zdecydował się na niewielką promocję - rachunek niższy o 10 procent.
Alior Bank przygotował dosyć atrakcyjną ofertę dla posiadaczy Konta Rozsądnego. Każdy posiadacz tego konta może otrzymać 5 proc. zwrotu za zakupy dokonane przy pomocy aplikacji w Biedronce lub kartą w innych sklepach spożywczych – maksymalnie można zaoszczędzić aż 400 zł rocznie.
Z całą pewnością zarówno Jeronimo Martins jak i banki czekają na pozytywne opinie o działaniu aplikacji aby rozwinąć wachlarz dodatkowych korzyści dla klientów. My również czekamy ....
Wszystkich, którzy chcą zobaczyć jak szybko i wygodnie płaci się za zakupy w sieci Biedronka zapraszam do obejrzenia filmu:
Od 22 października mobilnie zapłacimy w sieci 22 tys. sklepów dzięki aplikacji iKasa lub aplikacji PeoPay.
Współpracujące w projekcie banki zachęcają swoich klientów do zakupów. Getin Bank zdecydował się na niewielką promocję - rachunek niższy o 10 procent.
Alior Bank przygotował dosyć atrakcyjną ofertę dla posiadaczy Konta Rozsądnego. Każdy posiadacz tego konta może otrzymać 5 proc. zwrotu za zakupy dokonane przy pomocy aplikacji w Biedronce lub kartą w innych sklepach spożywczych – maksymalnie można zaoszczędzić aż 400 zł rocznie.
Z całą pewnością zarówno Jeronimo Martins jak i banki czekają na pozytywne opinie o działaniu aplikacji aby rozwinąć wachlarz dodatkowych korzyści dla klientów. My również czekamy ....
Wszystkich, którzy chcą zobaczyć jak szybko i wygodnie płaci się za zakupy w sieci Biedronka zapraszam do obejrzenia filmu:
poniedziałek, 21 października 2013
Płatności mobilne w Biedronce już dostępne dla wszystkich klientów
Płatności mobilne dla wszystkich? Tak, ale trzeba mieć konto w konkretnym banku lub korzystać z wirtualnej portmonetki
Biedronka stwierdza jasno: Główny cel to uniknięcie kosztu opłaty interchange, jak ma to miejsce w przypadku transakcji kartami płatniczymi. „W związku z tym nadal będziemy mogli bez przeszkód realizować naszą filozofię codziennie niskich cen oraz być prekursorem wśród sieci handlowych we wprowadzaniu innowacyjnych rozwiązań dla klientów” – mówi Tomasz Suchański, Dyrektor Generalny sieci sklepów Biedronka.
Już od pierwszego dnia, mobilnych płatności za pomocą platformy iKASA będą mogli dokonywać klienci posiadający rachunek w Alior Banku lub Getin Banku, a także klienci Banku Pekao SA w oparciu o działający w tym banku system PeoPay. Takie rozwiązanie wynika z chęci udostępnienia mobilnej formy płatności jak najszerszej grupie klientów sieci Biedronka. Klienci, którzy nie mają konta w Aliorze lub Getinie, mogą skorzystać z aplikacji PeoPay, czyli wirtualnej portmonetki. Ze swojego konta bankowego lub karty wystarczy przelać konkretną sumę pieniędzy na specjalne konto.
Co ważne, system iKASA zaprojektowano tak, aby mogły do niego dołączyć kolejne banki oraz punkty handlowo-usługowe. Biedronka zapewnia też, że dodatkowych opłat dla klientów nie będzie. Zarówno ściągnięcie aplikacji, jak i wykonanie transakcji jest bezpłatne. Jedyny koszt po stronie klienta, to koszt transmisji danych, który uzależniony jest od operatora.
To niestety jeden z największych mankamentów nowych płatności. Sklepy Biedronka nie mają sieci Wi-Fi, a nie kazdy klient sklepu posiada telefon z dostępem do internetu.
Jak to działa?
Opłacając zakupy przy kasie w uruchomionej aplikacji należy wybrać opcję „Zapłać” i pokazać kasjerowi wyświetlony jednorazowy kod. Kasjer wprowadza kod w systemie kasowym, a klient akceptuje transakcję w swoim telefonie. Cały proces płatniczy trwa ok. 10 sekund, a więc krócej, niż podczas płatności gotówką –informuje Biuro Prasowe JM.
Użytkownik ma możliwość stałej kontroli płatności poprzez sprawdzenie historii transakcji mobilnych w aplikacji. Ponadto dzięki połączeniu z bankowym rachunkiem osobistym informacje o kwocie transakcji znajdą się na wyciągu bankowym, co gwarantuje użytkownikowi dodatkową możliwość kontroli płatności.
Co z bezpieczeństwem?
Płatności mobilne w sklepach Biedronka zapewniają klientom pełne bezpieczeństwo - informuje Biuro prasowe Jeronimo Martins. Podczas realizacji transakcji telefonem, urządzenie pozostaje cały czas w ręku klienta i nie trzeba podawać go sprzedawcy. Aplikacja zabezpieczona jest też specjalnym, ustalonym przez użytkownika, kodem PIN, który należy każdorazowo wpisywać podczas uruchamiania aplikacji. Jest on niezależny od kodu PIN przynależnego do karty płatniczej. Jeśli telefon dostanie się w niepowołane ręce, osoba trzecia, która nie zna unikalnego kodu PIN, nie będzie w stanie skorzystać z aplikacji.
Możliwość płacenia telefonem w sieci Biedronka została od początku zaoferowana dużej liczbie klientów z uwagi na współpracę z trzema bankami. Aplikacja iKASA działa na większości telefonów używanych na polskim rynku, czyli na telefonach z systemami operacyjnymi typu Android, iOS, BlackBerry, Symbian, Java oraz Bada. Możliwość mobilnego płacenia dostępna jest we wszystkich sklepach sieci Biedronka. Płatność odbywa się poprzez sieć komórkową, co oznacza, że klient nie musi specjalnie łączyć się z zewnętrzną bezprzewodową siecią internetową.
Zapraszamy do czytania artykułu autorstwa Tomasza Jurczaka w całości >
Biedronka stwierdza jasno: Główny cel to uniknięcie kosztu opłaty interchange, jak ma to miejsce w przypadku transakcji kartami płatniczymi. „W związku z tym nadal będziemy mogli bez przeszkód realizować naszą filozofię codziennie niskich cen oraz być prekursorem wśród sieci handlowych we wprowadzaniu innowacyjnych rozwiązań dla klientów” – mówi Tomasz Suchański, Dyrektor Generalny sieci sklepów Biedronka.
Już od pierwszego dnia, mobilnych płatności za pomocą platformy iKASA będą mogli dokonywać klienci posiadający rachunek w Alior Banku lub Getin Banku, a także klienci Banku Pekao SA w oparciu o działający w tym banku system PeoPay. Takie rozwiązanie wynika z chęci udostępnienia mobilnej formy płatności jak najszerszej grupie klientów sieci Biedronka. Klienci, którzy nie mają konta w Aliorze lub Getinie, mogą skorzystać z aplikacji PeoPay, czyli wirtualnej portmonetki. Ze swojego konta bankowego lub karty wystarczy przelać konkretną sumę pieniędzy na specjalne konto.
Co ważne, system iKASA zaprojektowano tak, aby mogły do niego dołączyć kolejne banki oraz punkty handlowo-usługowe. Biedronka zapewnia też, że dodatkowych opłat dla klientów nie będzie. Zarówno ściągnięcie aplikacji, jak i wykonanie transakcji jest bezpłatne. Jedyny koszt po stronie klienta, to koszt transmisji danych, który uzależniony jest od operatora.
To niestety jeden z największych mankamentów nowych płatności. Sklepy Biedronka nie mają sieci Wi-Fi, a nie kazdy klient sklepu posiada telefon z dostępem do internetu.
Jak to działa?
Opłacając zakupy przy kasie w uruchomionej aplikacji należy wybrać opcję „Zapłać” i pokazać kasjerowi wyświetlony jednorazowy kod. Kasjer wprowadza kod w systemie kasowym, a klient akceptuje transakcję w swoim telefonie. Cały proces płatniczy trwa ok. 10 sekund, a więc krócej, niż podczas płatności gotówką –informuje Biuro Prasowe JM.
Użytkownik ma możliwość stałej kontroli płatności poprzez sprawdzenie historii transakcji mobilnych w aplikacji. Ponadto dzięki połączeniu z bankowym rachunkiem osobistym informacje o kwocie transakcji znajdą się na wyciągu bankowym, co gwarantuje użytkownikowi dodatkową możliwość kontroli płatności.
Co z bezpieczeństwem?
Płatności mobilne w sklepach Biedronka zapewniają klientom pełne bezpieczeństwo - informuje Biuro prasowe Jeronimo Martins. Podczas realizacji transakcji telefonem, urządzenie pozostaje cały czas w ręku klienta i nie trzeba podawać go sprzedawcy. Aplikacja zabezpieczona jest też specjalnym, ustalonym przez użytkownika, kodem PIN, który należy każdorazowo wpisywać podczas uruchamiania aplikacji. Jest on niezależny od kodu PIN przynależnego do karty płatniczej. Jeśli telefon dostanie się w niepowołane ręce, osoba trzecia, która nie zna unikalnego kodu PIN, nie będzie w stanie skorzystać z aplikacji.
Możliwość płacenia telefonem w sieci Biedronka została od początku zaoferowana dużej liczbie klientów z uwagi na współpracę z trzema bankami. Aplikacja iKASA działa na większości telefonów używanych na polskim rynku, czyli na telefonach z systemami operacyjnymi typu Android, iOS, BlackBerry, Symbian, Java oraz Bada. Możliwość mobilnego płacenia dostępna jest we wszystkich sklepach sieci Biedronka. Płatność odbywa się poprzez sieć komórkową, co oznacza, że klient nie musi specjalnie łączyć się z zewnętrzną bezprzewodową siecią internetową.
Zapraszamy do czytania artykułu autorstwa Tomasza Jurczaka w całości >
Subskrybuj:
Posty (Atom)