SIX Payment Services współpracuje z siecią Piotr i Paweł od 2012 roku i obecnie obsługuje płatności bezgotówkowe w połowie supermarketów tej sieci. W tym czasie dostawca wprowadził rozliczanie transakcji kartowych za pomocą urządzeń płatniczych zintegrowanych z systemem sprzedażowym, uruchomił obsługę kas samoobsługowych w wybranych lokalizacjach oraz wyposażył kurierów dostarczających produkty sklepu internetowego Piotr i Paweł w terminale mobilne z modułem do realizacji płatności zbliżeniowych.
- Zależało nam na integracji systemu kasowego i rozliczaniu transakcji kartowych za pomocą rozwiązania płatniczego zintegrowanego z systemem sprzedażowym - powiedział Dawid Iwanów, wiceprezes zarządu Piotr i Paweł Wschód.
W 2012 roku, po ośmiu tygodniach testów w jednym ze sklepów oraz pozytywnej opinii zespołu kasjerów, kierowników zmianowych oraz menadżerów sklepu, podjęto decyzję o rozszerzeniu współpracy na kolejne lokalizacje. We wrześniu 2012 roku SIX Payment Services uruchomił obsługę rozliczania transakcji płatniczych w pierwszych czterech kasach samoobsługowych w supermarkecie Piotr i Paweł, mieszczącym się w warszawskim CH Blue City a następnie w kolejnych lokalizacjach, między innymi w SKY TOWER we Wrocławiu. Kolejnym krokiem była obsługa płatności pochodzących ze sklepu internetowego Piotr i Paweł. SIX wyposażył kurierów dostarczających produkty Piotr i Paweł w przenośne terminale do płatności kartowych z modułem do płatności zbliżeniowych.
W ramach wdrożenia wyeliminowano pomyłki kasjerskie pojawiające się wcześniej przy akceptacji kart płatniczych. Kwota, jaką ma zapłacić klient jest automatycznie przenoszona z systemu sprzedażowego na urządzenie płatnicze, a operacja wymaga naciśnięcia jednego klawisza „płatność kartą".
W ramach współpracy partnerów wprowadzono w kasach sklepów także usługi dynamicznej wymiany walut DCC (Dynamic Currency Conversion) oraz CashBack. DCC pozwala na rozliczanie operacji kartą płatniczą bezpośrednio w walucie karty lub kraju jej wystawcy, zaś CashBack pozwala klientom na wypłacanie gotówki podczas płacenia za zakupiony produkt w kasie.
Małgorzata Nieciecka - Płatności mobilne, innowacje w rozwiązaniach rozliczeniowo - transakcyjnych. Przegląd ciekawych informacji.
środa, 29 października 2014
środa, 22 października 2014
Nowa karta z czytnikiem linii papilarnych i NFC od MasterCard
Firmy Zwipe i MasterCard zaprezentowały projekt karty płatniczej z wbudowanym czytnikiem linii papilarnych oraz modułem Near Field Communication.
Płatności mobilne stają się na świecie coraz bardziej popularne, jednak w Polsce nadal są rzadkością. Dokonywanie transakcji za pomocą telefonu wyposażonego w technologię NFC oraz czytnik linii papilarnych jest bardzo wygodne, ale z najnowszych smartfonów korzysta wciąż niewielka część osób. Większość chętniej sięga do portfela po gotówkę lub kartę i właśnie naprzeciw potrzebom zwolenników bardziej klasycznego sposobu płacenia wychodzi MasterCard. Firma nawiązała współpracę z norweskim Zwipe i opracowała pierwszą na świecie kartę z czytnikiem linii papilarnych.
Karty można będzie używać w każdym terminalu obsługującym technologię NFC. Pozwoli ona na płatność zbliżeniową na dowolną kwotę bez podawania PINu, ponieważ autoryzacja ma następować poprzez przyłożenie palca do powierzchni skanowanej przez czytnik. Wzór linii papilarnych zostanie zapisany na karcie podczas jej aktywacji. To oznacza, że tylko właściciel będzie mógł nią zapłacić.
Bateria skanera wbudowanego w kartę będzie zasilana energią dostarczoną bezpośrednio z terminali. Gadżet jest testowany w Norwegii wśród klientów banku Sparebanken DIN. Getin Bank już zapowiedział swoją kartę z czytnikiem linii papilarnych na pierwszą połowę przyszłego roku.
Płatności mobilne stają się na świecie coraz bardziej popularne, jednak w Polsce nadal są rzadkością. Dokonywanie transakcji za pomocą telefonu wyposażonego w technologię NFC oraz czytnik linii papilarnych jest bardzo wygodne, ale z najnowszych smartfonów korzysta wciąż niewielka część osób. Większość chętniej sięga do portfela po gotówkę lub kartę i właśnie naprzeciw potrzebom zwolenników bardziej klasycznego sposobu płacenia wychodzi MasterCard. Firma nawiązała współpracę z norweskim Zwipe i opracowała pierwszą na świecie kartę z czytnikiem linii papilarnych.
Karty można będzie używać w każdym terminalu obsługującym technologię NFC. Pozwoli ona na płatność zbliżeniową na dowolną kwotę bez podawania PINu, ponieważ autoryzacja ma następować poprzez przyłożenie palca do powierzchni skanowanej przez czytnik. Wzór linii papilarnych zostanie zapisany na karcie podczas jej aktywacji. To oznacza, że tylko właściciel będzie mógł nią zapłacić.
Bateria skanera wbudowanego w kartę będzie zasilana energią dostarczoną bezpośrednio z terminali. Gadżet jest testowany w Norwegii wśród klientów banku Sparebanken DIN. Getin Bank już zapowiedział swoją kartę z czytnikiem linii papilarnych na pierwszą połowę przyszłego roku.
Rosnąca liczba smartfonów zmienia rynek płatności
Płatności mobilne, choć nadal na wczesnym etapie rozwoju, mają w Polsce szansę na upowszechnienie wraz z rosnącą liczbą smartfonów. Ich rozwój będzie w dużej mierze opierać się na istniejącej i ciągle rosnącej sieci terminalowej.
Wartość transakcji bezgotówkowych w pierwszym kwartale 2014 roku w Polsce wyniosła 30,955 miliarda złotych, podczas gdy w analogicznym okresie w 2013 roku wyniosła 27,259 miliarda złotych. Zauważalna jest zmiana średniej wartości transakcji, na którą istotny wpływ ma popularyzacja zbliżeniowej formy akceptacji kart dla płatności niskokwotowych w Polsce. Zaledwie w ciągu roku wartość ta spadła z 87 PLN do 81 PLN.
"Karty płatnicze przeszły w Polsce długa drogę, mamy ich w tej chwili w kraju ok. 35 mln, a płatności mobilne dopiero raczkują. Stoją za nimi jednak solidni partnerzy, duzi gracze. Może się więc okazać, że za jakiś czas ten ciekawy instrument płatniczy się u nas upowszechni"
- mówi agencji informacyjnej Newseria Biznes Piotr Waś, country manager na Polskę, Węgry i kraje bałtyckie w Ingenico Polska.
Jak podkreśla, rozwój płatności mobilnych nie może odbywać się w oderwaniu od istniejącej sieci terminali płatniczych. Również dostawcy urządzeń dostosowują się do zmieniających się trendów.
"Sieć terminalowa jest powszechnie dostępna i pozwala na bardzo łatwą implementację obsługi takich płatności. W miarę rozwoju coraz więcej terminali będzie je obsługiwać. Zresztą już obecnie terminale obsługują płatności przez aplikację IKO i PeoPay. Zobaczymy, na ile te dwa standardy zyskają popularność w Polsce" - dodaje Waś
Producenci terminali dostosowują także swoje urządzenia do systemów kart obejmujących tylko konkretne branże. Zaczynają budować rozwiązania dostosowane do ich potrzeb. Przykładem jest tu rynek usług taksówkarskich.
"Ważne na nim są nie tylko płatności gotówką czy kartą płatniczą, lecz także płatności w tzw. rozwiązaniach zamkniętych, takich jak vouchery emitowane przez korporacje taksówkowe. Dążymy do tego, by zamienić klasyczny voucher taksówkowy, podpisywany po dojechaniu na miejsce, na płatność kartą. Nie chodzi tu jednak o zwykłą kartę płatniczą, lecz o taką, która jest przeznaczona do obsługi przewozów taksówkowych" - mówi Piotr Waś
W krajach takich, jak Stany Zjednoczone, Wielka Brytania, Niemcy, Francja i Hiszpania z płatności mobilnych korzysta 20 procent konsumentów. Z raportu World Payments Report 2014 (Capgemini i Royal Bank of Scotland) wynika, że rynek płatności mobilnych przyspiesza na całym świecie. W 2015 r. rynek m-płatności ma wzrosnąć do 60,8 proc, podczas gdy e-płatności zmaleją do zaledwie 15,9 proc.
Plus także chce oferować klientom płatności mobilne
Z nieoficjalnych informacji wynika, że operator sieci Plus rozmawia z MasterCardem na temat możliwości zaoferowaniem klientom płatności mobilnych w tzw. modelu simcentrycznym. W takim układzie dane karty płatniczej umieszczone są na karcie SIM, a transakcje odbywają się przy wykorzystaniu modułu zbliżeniowego (NFC) w smartfonie.
Z tego co wiem zarząd Plusa jest do pomysłu przekonany a teraz musi jeszcze przekonać do niego radę nadzorczą. Decyzji o wdrożeniu projektu można spodziewać się w ciągu najbliższych tygodni.
Obecnie płatności bezstykowe w modelu simcentrycznym oferują w Polsce dwaj operatorzy komórkowi: Orange i T-Mobile. Korzystać z nich mogą klienci kilku banków, m.in. mBanku, Getinu, Aliora czy Euro Banku.
Wydaje się więc, że o wiele większe szanse na zdobycie uznania wśród klientów mają płatności mobilne z wykorzystaniem technologii HCE, dzięki której dane karty przechowywane są na bezpiecznym miejscu w chmurze. W tym przypadku transakcje również odbywają się zbliżeniowo, ale współpraca z telekomem nie jest potrzebna. Visa eksperymentuje już z tą technologią w Hiszpanii i Słowacji a obecnie wraz z bankiem BZ WBK także w Polsce. Również MasterCard pracuje nad swoim wdrożeniem płatności HCE. System płatności, niewymagający współpracy z operatorem komórkowym, wprowadziła niedawno na amerykańskim rynku także firma Apple. Klienci kilku banków mogą już płacić zbliżeniowo najnowszymi telefonami iPhone.
Więcej >
Z tego co wiem zarząd Plusa jest do pomysłu przekonany a teraz musi jeszcze przekonać do niego radę nadzorczą. Decyzji o wdrożeniu projektu można spodziewać się w ciągu najbliższych tygodni.
Obecnie płatności bezstykowe w modelu simcentrycznym oferują w Polsce dwaj operatorzy komórkowi: Orange i T-Mobile. Korzystać z nich mogą klienci kilku banków, m.in. mBanku, Getinu, Aliora czy Euro Banku.
Wydaje się więc, że o wiele większe szanse na zdobycie uznania wśród klientów mają płatności mobilne z wykorzystaniem technologii HCE, dzięki której dane karty przechowywane są na bezpiecznym miejscu w chmurze. W tym przypadku transakcje również odbywają się zbliżeniowo, ale współpraca z telekomem nie jest potrzebna. Visa eksperymentuje już z tą technologią w Hiszpanii i Słowacji a obecnie wraz z bankiem BZ WBK także w Polsce. Również MasterCard pracuje nad swoim wdrożeniem płatności HCE. System płatności, niewymagający współpracy z operatorem komórkowym, wprowadziła niedawno na amerykańskim rynku także firma Apple. Klienci kilku banków mogą już płacić zbliżeniowo najnowszymi telefonami iPhone.
Więcej >
PayPal: strategiczna współpraca z siecią sklepów Tchibo
Dobiega końca integracja portalu płatniczego PayPal ze sklepami internetowymi Tchibo oraz Virgin Mobile. PayPal nawiązał też współpracę z Samsungiem i wprowadził na rynek nowe usługi: PayPal Here oraz Check-in.
Ostatnim sklepem Tchibo, w którym nie można płacić w systemie PayPal, jest ten funkcjonujący na rynku tureckim. W rozmowie z Evigo Matt Komorowski, dyrektor sprzedaży odpowiedzialny w PayPal za Europę Środkową i Wschodnią, zapowiada, że wkrótce płatności za pomocą PayPal będą dostępne we wszystkich sklepach Tchibo.
Współpraca w Virgin Mobile Polska
Kolejnym dużym klientem pozyskanym przez serwis płatniczy jest sklep internetowy Virgin Mobile, należący do grupy Virgin. Na polskim rynku sklep ten działa od 2012 roku. Z okazji nawiązania współpracy z PayPalem, Virgin Mobile Polska zorganizował promocję. Klientom, którzy wybiorą tę metodę płatności, sklep udzieli 20% zniżki na zakup pierwszego pakietu.
Pozyskanie nowych dużych klientów na rynku polskim i europejskim jest dla PayPal tym bardziej ważne, że w naszym regionie nadal zdecydowanie dominują płatności gotówkowe. Choć trend ten się zmienia i coraz więcej klientów korzysta z możliwości robienia zakupów i płacenia przez smartfony, to nadal preferowanym typem płatności są przelewy oraz płatność za pobraniem.
Rynek płatności online w Polsce
“Wiąże się to z brakiem zaufania do metod płatności online. PayPal gwarantuje, że w razie problemów z produktem czy przesyłką, ryzyko jest po naszej stronie i to my zwracamy klientowi pieniądze. Mimo to np. w Polsce płatności PayPalem wybiera tylko ok. 10-15% klientów robiących zakupy online. Polski klient charakteryzuje się tym, że jest bardzo ostrożny, więc naszą główną konkurencją jest gotówka” – mówi Matt Komorowski. “Innej konkurencji właściwie nie mamy, współpracujemy z większością obecnych na polskim rynku operatorów płatności: Dotpay, Przelewy24, Transferuj.pl” – dodaje.
PayPal, który już za rok będzie firmą niezależną od eBay, zamierza ostro inwestować w rozwiązania mobilne. Na rynku płatności pojawiają się bowiem coraz to nowi poważni gracze, przyspieszając wyścig o klienta mobilnego. Dlatego też PayPal nawiązał niedawno współpracę z Samsungiem. Dla telefonów, które posiadają zabezpieczenia biometryczne, dostępna będzie wersja aplikacji z uproszczonymi procedurami zabezpieczeń.
“Dążymy do tego, aby osiągnąć model płatności jednym kliknięciem i żeby autoryzacja była jak najmniej odczuwalna. To bardzo wspomaga rozwój e-handlu” – mówi Matt Komorowski przyznając, że sporo w tej kwestii zostało jeszcze do zrobienia. Jedno jest pewne: płatności mobilne to priorytet dla wszystkich graczy światowych, nie ma bowiem wątpliwości, że to właśnie one będą przyszłością e-commerce.
PayPal Here to przenośny terminal płatniczy dla sprzedawców, wspomagany aplikacją mobilną. Terminal do przyjmowania płatności kartą łączy się ze smartfonem za pomocą Bluetooth, a aplikacja mobilna umożliwia przeprowadzenie transakcji. Jest to opcja dla tych, którzy przyjmują płatności “w terenie”, czyli np. dla usługodawców czy kurierów.
Źródło: evigo.pl
Ostatnim sklepem Tchibo, w którym nie można płacić w systemie PayPal, jest ten funkcjonujący na rynku tureckim. W rozmowie z Evigo Matt Komorowski, dyrektor sprzedaży odpowiedzialny w PayPal za Europę Środkową i Wschodnią, zapowiada, że wkrótce płatności za pomocą PayPal będą dostępne we wszystkich sklepach Tchibo.
Współpraca w Virgin Mobile Polska
Kolejnym dużym klientem pozyskanym przez serwis płatniczy jest sklep internetowy Virgin Mobile, należący do grupy Virgin. Na polskim rynku sklep ten działa od 2012 roku. Z okazji nawiązania współpracy z PayPalem, Virgin Mobile Polska zorganizował promocję. Klientom, którzy wybiorą tę metodę płatności, sklep udzieli 20% zniżki na zakup pierwszego pakietu.
Pozyskanie nowych dużych klientów na rynku polskim i europejskim jest dla PayPal tym bardziej ważne, że w naszym regionie nadal zdecydowanie dominują płatności gotówkowe. Choć trend ten się zmienia i coraz więcej klientów korzysta z możliwości robienia zakupów i płacenia przez smartfony, to nadal preferowanym typem płatności są przelewy oraz płatność za pobraniem.
Rynek płatności online w Polsce
“Wiąże się to z brakiem zaufania do metod płatności online. PayPal gwarantuje, że w razie problemów z produktem czy przesyłką, ryzyko jest po naszej stronie i to my zwracamy klientowi pieniądze. Mimo to np. w Polsce płatności PayPalem wybiera tylko ok. 10-15% klientów robiących zakupy online. Polski klient charakteryzuje się tym, że jest bardzo ostrożny, więc naszą główną konkurencją jest gotówka” – mówi Matt Komorowski. “Innej konkurencji właściwie nie mamy, współpracujemy z większością obecnych na polskim rynku operatorów płatności: Dotpay, Przelewy24, Transferuj.pl” – dodaje.
PayPal, który już za rok będzie firmą niezależną od eBay, zamierza ostro inwestować w rozwiązania mobilne. Na rynku płatności pojawiają się bowiem coraz to nowi poważni gracze, przyspieszając wyścig o klienta mobilnego. Dlatego też PayPal nawiązał niedawno współpracę z Samsungiem. Dla telefonów, które posiadają zabezpieczenia biometryczne, dostępna będzie wersja aplikacji z uproszczonymi procedurami zabezpieczeń.
“Dążymy do tego, aby osiągnąć model płatności jednym kliknięciem i żeby autoryzacja była jak najmniej odczuwalna. To bardzo wspomaga rozwój e-handlu” – mówi Matt Komorowski przyznając, że sporo w tej kwestii zostało jeszcze do zrobienia. Jedno jest pewne: płatności mobilne to priorytet dla wszystkich graczy światowych, nie ma bowiem wątpliwości, że to właśnie one będą przyszłością e-commerce.
PayPal Here to przenośny terminal płatniczy dla sprzedawców, wspomagany aplikacją mobilną. Terminal do przyjmowania płatności kartą łączy się ze smartfonem za pomocą Bluetooth, a aplikacja mobilna umożliwia przeprowadzenie transakcji. Jest to opcja dla tych, którzy przyjmują płatności “w terenie”, czyli np. dla usługodawców czy kurierów.
Źródło: evigo.pl
Nadchodzą płatności przez Twittera
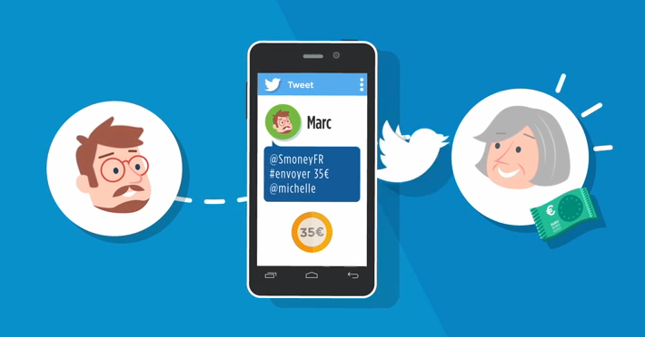
Jeden tweet wystarczy, żeby wysłać pieniądze do dowolnej osoby korzystającej z tej sieci społecznościowej – taką usługę uruchomiły właśnie francuskie banki. Nie trzeba znać numeru konta odbiorcy ani nawet jego nazwiska.
Tydzień temu pojawiły się pogłoski o tym, że użytkownicy komunikatora Facebook Messenger będą mogli przesyłać sobie nawzajem pieniądze. We Francji podobną możliwość otrzymali właśnie zwolennicy Twittera. Grupa bankowa BPCE (Banque Populaire Caisses d'Epargne) rozszerzyła właśnie funkcje swojej usługi S-Money o szybkie transfery za pomocą tweetów.
Do wysłania pieniędzy wystarczy zarejestrowanie się poprzez stronę internetową lub aplikację mobilną dla iOS lub Android. Użytkownik łączy swoje konto w serwisie Twitter z kontem w usłudze S-Money, a następnie podaje dane swojej karty płatniczej. Od tej pory może wysyłać pieniądze za pomocą krótkich komunikatów.
Płatność wymaga wysłania tweeta w formacie „@SmoneyFR #envoyer kwota € @odbiorca”. Transakcję potwierdza się dodatkowo kodem. Odbiorca, jeśli nie jest zarejestrowany w usłudze, musi założyć konto. Za wysłanie pieniędzy nie jest pobierana opłata, a w ten sposób można nie tylko dokonywać drobnych rozliczeń, ale również organizować składki lub płacić za usługi.
Niewykluczone, że podobnych rozwiązań doczekamy się w Polsce, chociaż Twitter nie jest jeszcze szczególnie popularny w naszym kraju. Możliwość przelewania środków w oparciu o numer telefonu oferują już m.in. mPay i SkyCash i niektóre banki. Wkrótce taka opcja pojawi się również w systemie płatności mobilnych Polskiego Standardu Płatności. O możliwości wykorzystania konta w serwisie społecznościowym (np. Facebooku lub Twitterze) jako identyfikatora klienta wspominano także przy okazji prac nad płatnościami P2P (pomiędzy osobami fizycznymi) prowadzonych przez Krajową Izbą Rozliczeniową.
/mk
Źródło: Bankier
Tydzień temu pojawiły się pogłoski o tym, że użytkownicy komunikatora Facebook Messenger będą mogli przesyłać sobie nawzajem pieniądze. We Francji podobną możliwość otrzymali właśnie zwolennicy Twittera. Grupa bankowa BPCE (Banque Populaire Caisses d'Epargne) rozszerzyła właśnie funkcje swojej usługi S-Money o szybkie transfery za pomocą tweetów.
Do wysłania pieniędzy wystarczy zarejestrowanie się poprzez stronę internetową lub aplikację mobilną dla iOS lub Android. Użytkownik łączy swoje konto w serwisie Twitter z kontem w usłudze S-Money, a następnie podaje dane swojej karty płatniczej. Od tej pory może wysyłać pieniądze za pomocą krótkich komunikatów.
Płatność wymaga wysłania tweeta w formacie „@SmoneyFR #envoyer kwota € @odbiorca”. Transakcję potwierdza się dodatkowo kodem. Odbiorca, jeśli nie jest zarejestrowany w usłudze, musi założyć konto. Za wysłanie pieniędzy nie jest pobierana opłata, a w ten sposób można nie tylko dokonywać drobnych rozliczeń, ale również organizować składki lub płacić za usługi.
Niewykluczone, że podobnych rozwiązań doczekamy się w Polsce, chociaż Twitter nie jest jeszcze szczególnie popularny w naszym kraju. Możliwość przelewania środków w oparciu o numer telefonu oferują już m.in. mPay i SkyCash i niektóre banki. Wkrótce taka opcja pojawi się również w systemie płatności mobilnych Polskiego Standardu Płatności. O możliwości wykorzystania konta w serwisie społecznościowym (np. Facebooku lub Twitterze) jako identyfikatora klienta wspominano także przy okazji prac nad płatnościami P2P (pomiędzy osobami fizycznymi) prowadzonych przez Krajową Izbą Rozliczeniową.
/mk
Źródło: Bankier
IKO będzie rozbudowywane
Z Jakubem Grzechnikiem, dyrektorem Centrum Bankowości Mobilnej i Internetowej PKO BP o przyszłości płatności mobilnych. W IKO pojawią się funkcje znane ze SkyCash. Nie wykluczone płatności zbliżeniowe. Rozwój systemu zależy teraz od spółki PSP, a ta walczy o rozbudowę agentów rozliczeniowych. IKO, a Apple Pay.
Razem z Mobile Institute oraz Allegro realizujemy właśnie badanie, na podstawie którego powstanie raport mShopper. Z obserwacji dostępnych na polskim rynku systemów płatności mobilnych wynika, że jedynym realnym zagrożeniem dla systemów opartych na kodach jednorazowych w tym IKO, PeoPay, iKasa, są systemy zbliżeniowe. Czy widzicie zagrożenie z tej strony?
Kod jednorazowy, na bazie którego funkcjonuje IKO, można przekazać również zbliżeniowo i zawsze byliśmy na tę opcję otwarci, jednak jest ona uwarunkowana odpowiednim otoczeniem biznesowym. Projektując nasze płatności mobilne, postawiliśmy na wpisywanie kodu dlatego, że w tamtym czasie był to najniższy wspólny mianownik, czyli rozwiązanie, które może funkcjonować na praktycznie wszystkich dostępnych na rynku modelach, także tych starszych. Telefonów z NFC było i nadal jest za mało, aby osiągnąć niezbędną masę. Wygląda jednak na to, że dzięki posunięciom Apple nadchodzi druga fala wykorzystywania telefonów z NFC. Apple Pay jest mniej więcej tym samym, co IKO – czyli jednorazowym tokenem służącym do płatności – tyle tylko, że przekazywanym zbliżeniowo. Jedno z drugim się nie kłóci.
Ale wracając do tematu rynku płatności mobilnych – coraz częściej pojawia się podstawowe pytanie o definicję tych płatności…
To prawda, na rynku nie ma jednomyślności co do tego, czy płatność kartą na stronie internetowej otwartej na tablecie jest w takim samym zakresie mobilna, co płatność z użyciem aplikacji mobilnej.
Na chwilę obecną jeden i drugi przypadek traktujemy podobnie, w wyniku czego przykładowo płatności PayU przez aplikację również nazwiemy płatnością mobilną.
PayU podkreśla, że to ich płatność jest w pełni mobilna, gdyż nie tylko płacimy, ale także kupujemy w tym samym kanale… mobilnym. Z kolei NFC jest płatnością mobilną, za pomocą której kupujemy w tradycyjnym kanale, czyli w sklepie i wykorzystujemy do tego telefon. Jednak to IKO łączy jedno i drugie. Zarówno płacimy w telefonie, jak i tradycyjnym sklepie, gdzie znajduje się terminal płatniczy.
Kontynuując temat „standardów”. A co z Apple Pay – media widzą w nim nowy globalny standard, dodajmy zbliżeniowy, a nie lokalny, jaki buduje Polski Standard Płatności, czyli oparty na kodach jednorazowych. Co Wy na to?
Wbrew pozorom standard Apple’a nie jest globalny, a lokalny. Żeby to rozwiązanie mogło zacząć funkcjonować na kolejnych rynkach, każdorazowo, Apple musi po pierwsze podjąć decyzję o wejściu na dany rynek, a po drugie – rozwiązanie musi zostać zaimplementowane lokalnie we współpracy z partnerami. To nie zadzieje się automatycznie. To dlatego do Polski nie trafił Google Wallet. Nigdy nie został u nas wdrożony, bo nie było takiej korporacyjnej decyzji.
Przeczytaj wywiad w całości >
Razem z Mobile Institute oraz Allegro realizujemy właśnie badanie, na podstawie którego powstanie raport mShopper. Z obserwacji dostępnych na polskim rynku systemów płatności mobilnych wynika, że jedynym realnym zagrożeniem dla systemów opartych na kodach jednorazowych w tym IKO, PeoPay, iKasa, są systemy zbliżeniowe. Czy widzicie zagrożenie z tej strony?
Kod jednorazowy, na bazie którego funkcjonuje IKO, można przekazać również zbliżeniowo i zawsze byliśmy na tę opcję otwarci, jednak jest ona uwarunkowana odpowiednim otoczeniem biznesowym. Projektując nasze płatności mobilne, postawiliśmy na wpisywanie kodu dlatego, że w tamtym czasie był to najniższy wspólny mianownik, czyli rozwiązanie, które może funkcjonować na praktycznie wszystkich dostępnych na rynku modelach, także tych starszych. Telefonów z NFC było i nadal jest za mało, aby osiągnąć niezbędną masę. Wygląda jednak na to, że dzięki posunięciom Apple nadchodzi druga fala wykorzystywania telefonów z NFC. Apple Pay jest mniej więcej tym samym, co IKO – czyli jednorazowym tokenem służącym do płatności – tyle tylko, że przekazywanym zbliżeniowo. Jedno z drugim się nie kłóci.
Ale wracając do tematu rynku płatności mobilnych – coraz częściej pojawia się podstawowe pytanie o definicję tych płatności…
To prawda, na rynku nie ma jednomyślności co do tego, czy płatność kartą na stronie internetowej otwartej na tablecie jest w takim samym zakresie mobilna, co płatność z użyciem aplikacji mobilnej.
Na chwilę obecną jeden i drugi przypadek traktujemy podobnie, w wyniku czego przykładowo płatności PayU przez aplikację również nazwiemy płatnością mobilną.
PayU podkreśla, że to ich płatność jest w pełni mobilna, gdyż nie tylko płacimy, ale także kupujemy w tym samym kanale… mobilnym. Z kolei NFC jest płatnością mobilną, za pomocą której kupujemy w tradycyjnym kanale, czyli w sklepie i wykorzystujemy do tego telefon. Jednak to IKO łączy jedno i drugie. Zarówno płacimy w telefonie, jak i tradycyjnym sklepie, gdzie znajduje się terminal płatniczy.
Kontynuując temat „standardów”. A co z Apple Pay – media widzą w nim nowy globalny standard, dodajmy zbliżeniowy, a nie lokalny, jaki buduje Polski Standard Płatności, czyli oparty na kodach jednorazowych. Co Wy na to?
Wbrew pozorom standard Apple’a nie jest globalny, a lokalny. Żeby to rozwiązanie mogło zacząć funkcjonować na kolejnych rynkach, każdorazowo, Apple musi po pierwsze podjąć decyzję o wejściu na dany rynek, a po drugie – rozwiązanie musi zostać zaimplementowane lokalnie we współpracy z partnerami. To nie zadzieje się automatycznie. To dlatego do Polski nie trafił Google Wallet. Nigdy nie został u nas wdrożony, bo nie było takiej korporacyjnej decyzji.
Przeczytaj wywiad w całości >
Subskrybuj:
Posty (Atom)